


Prévia dos resultados da Disney: LPA deve subir 50% na comparação anual, Wall Street mira acima de US$ 150



Podcast IA


Em 17 de novembro, no horário da Costa Leste dos EUA, a Disney divulgará os resultados do quarto trimestre do ano fiscal de 2026, com projeção de alta de mais de 50% no LPA ajustado e crescimento de dois dígitos na receita. O avanço é impulsionado pela rentabilidade do streaming, parques e recompras de ações. O preço-alvo de Wall Street alcança até US$ 151. Embora o otimismo prevaleça, persistem riscos relacionados a incertezas macroeconômicas e à cautela com o guidance para 2027, com volatilidade implícita estimada em cerca de 6,3% nas opções.
TradingKey - Lucros do streaming da Disney disparam com LPA projetado para saltar 50% em base anual, e maior preço-alvo de Wall Street aponta para US$ 151.
Em 17 de novembro, no horário da Costa Leste dos EUA, a The Walt Disney Company (DIS) divulgará oficialmente seu relatório de resultados do quarto trimestre do ano fiscal de 2026 antes da abertura dos mercados nos EUA. Após múltiplos trimestres de ajustes de transição e reestruturação dos negócios, Wall Street tem grandes expectativas para os próximos resultados da Disney, projetando um crescimento explosivo de mais de 50% no LPA ajustado do quarto trimestre em base anual, enquanto o maior preço-alvo dos analistas para 12 meses aponta para US$ 151,20.
De acordo com as estimativas de consenso mais recentes da Zacks, da TipRanks e de diversas casas de análise de Wall Street, as principais métricas financeiras da Disney no quarto trimestre apontam para um crescimento de dois dígitos na receita e um salto substancial nos lucros, conforme detalhado a seguir:
Principal Métrica Financeira | Estimativa de Consenso | Realizado no Ano Anterior | Crescimento Estimado em Base Anual |
Receita Total | US$ 25,19 bilhões – US$ 25,26 bilhões | US$ 22,46 bilhões | +12,1% a +12,4% |
LPA Ajustado | US$ 1,67 – US$ 1,69 | US$ 1,11 | +50,5% a +52,3% |
O crescimento de mais de 50% no LPA da Disney é impulsionado por três fatores principais: primeiro, a margem operacional do segmento de streaming dobrou de 5% no mesmo período do ano anterior para dois dígitos, deixando de ser um dreno de caixa para se tornar um motor estável de lucro; segundo, o segmento de Experiências e Parques se beneficiou da expansão da capacidade de cruzeiros e dos aumentos de preços, sustentando a rentabilidade em níveis elevados; e terceiro, a empresa realizou mais de US$ 9 bilhões em recompras de ações ao longo do ano, reduzindo de forma expressiva o número de ações em circulação e impulsionando o desempenho do LPA.
Atualmente, as instituições de Wall Street mantêm um preço-alvo médio de 12 meses para a Disney entre cerca de US$ 126,73 e US$ 130,58, enquanto os analistas mais otimistas estabeleceram a máxima do mercado em US$ 151, conforme detalhado a seguir:
Instituição / Corretora | Preço-Alvo | Tese Otimista Principal / Justificativa Central |
Goldman Sachs | US$ 151,00 | Com a implementação total da restrição ao compartilhamento de senhas, os aumentos graduais nos preços das assinaturas e a melhora na monetização do plano com anúncios, a divisão de streaming deixou para trás bilhões de dólares em prejuízos anuais. |
Citigroup | US$ 140,00 | O fluxo de caixa robusto das operações de experiências, parques e cruzeiros abre espaço para a recuperação do valuation |
Wells Fargo | US$ 132,00 | A expansão da capacidade dos parques temáticos ajuda a receita trimestral a superar a marca de US$ 10 bilhões |
TD Cowen | US$ 123,00 | Incertezas macroeconômicas de curto prazo em relação ao consumidor persistem, mantendo uma postura neutra de compasso de espera |
UBS / Barclays | US$ 115,00 | Postura cautelosa diante das pressões de downtrading do consumidor e do efeito de base alta após a 53ª semana |
A precificação no mercado de opções indica uma oscilação implícita de aproximadamente ±6,30% em um único dia para a Disney após a divulgação dos resultados. Se os resultados superarem as expectativas, isso poderá impulsionar a ação a romper seu nível de resistência de quase quatro anos em US$ 125, destravando totalmente o potencial de alta. Por outro lado, no atual cenário macroeconômico de juros elevados, caso o guidance para o ano fiscal de 2027 não surpreenda positivamente, os investidores devem permanecer atentos à pressão de realização de lucros no curto prazo.
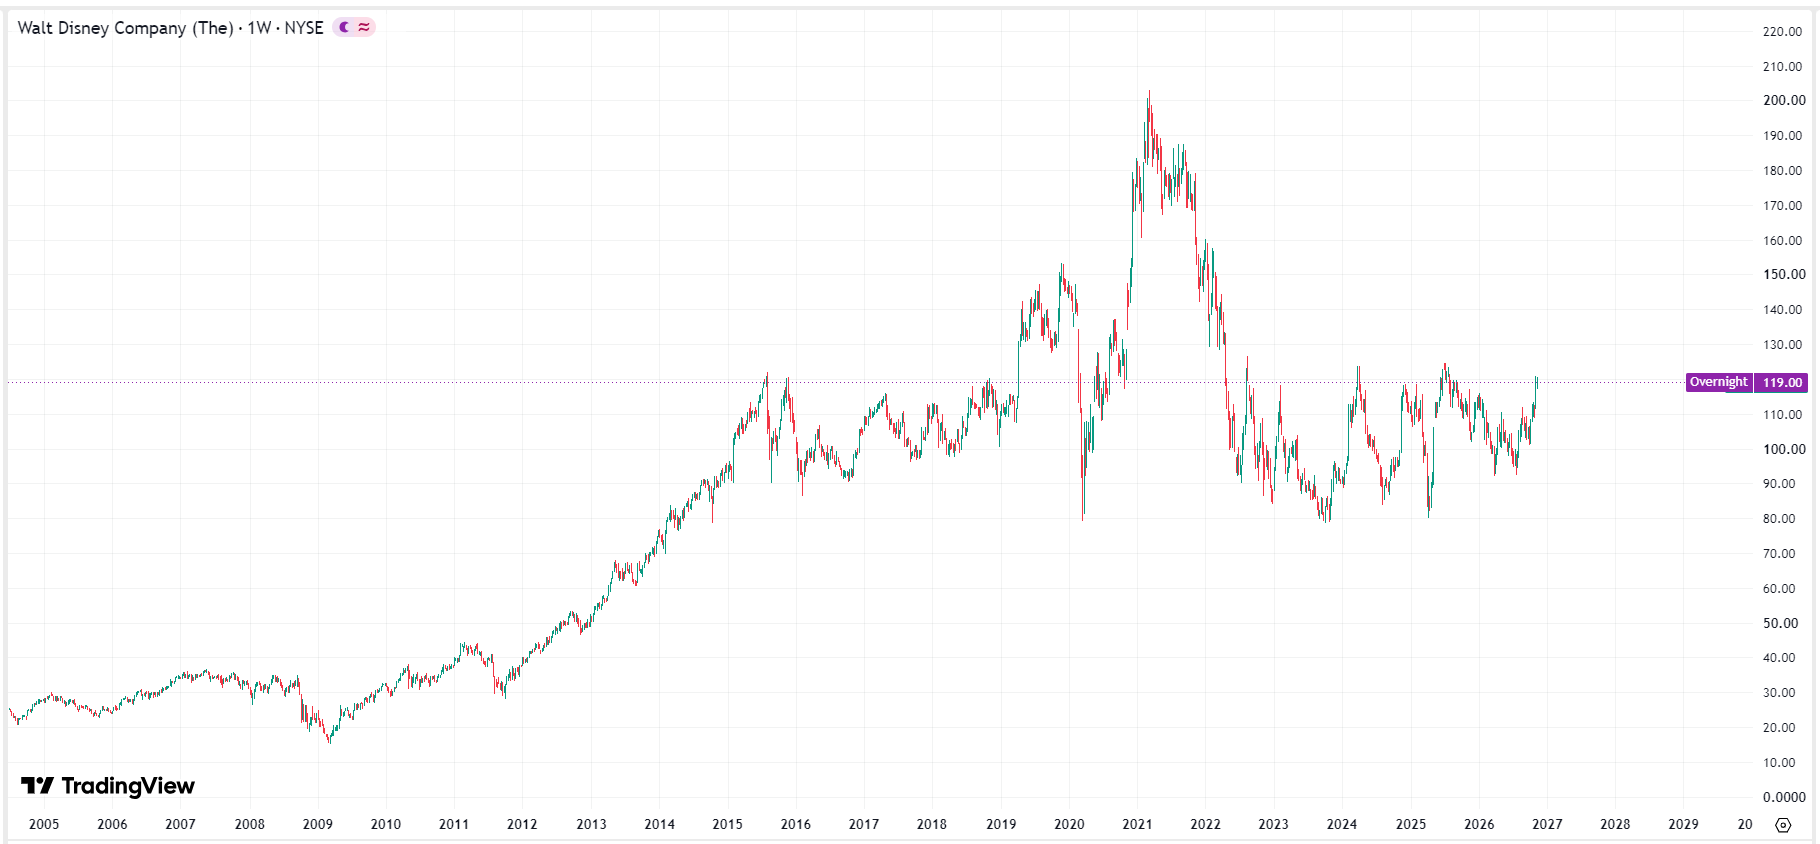 Gráfico de preços da Disney, Fonte: TradingView
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.