


Prévia do Balanço da Western Digital: Receita Deve Crescer 47%, Maior Preço-Alvo em Wall Street É de US$ 900



Podcast IA


A Western Digital divulgará os resultados de seu primeiro trimestre fiscal em 22 de outubro de 2027, após o fechamento do mercado norte-americano. A FactSet projeta receita de US$ 4,14 bilhões, alta de 47%, e lucro por ação ajustado de US$ 4,11, avanço de 131%, impulsionados pela demanda de data centers de IA e computação em nuvem. Wall Street mantém visão otimista, com preço-alvo médio indicando potencial de valorização de 71,61%. Contudo, analistas alertam que a sustentabilidade do ciclo depende de margens brutas robustas, preços firmes e da validação do guidance futuro frente às expectativas já precificadas.

TradingKey - Western Digital (WDC) divulgará seus resultados financeiros do primeiro trimestre do ano fiscal de 2027 após o fechamento do mercado norte-americano em 22 de outubro, no horário do Leste dos EUA. Impulsionado pela crescente demanda por armazenamento proveniente da computação em nuvem e de data centers de IA, o mercado projeta que a receita e os lucros da empresa continuem crescendo significativamente.
De acordo com dados da FactSet, a receita da Western Digital para este trimestre deve atingir US$ 4,14 bilhões, alta de cerca de 47% na comparação anual, enquanto o lucro por ação ajustado é projetado em US$ 4,11, avanço de aproximadamente 131% na mesma base de comparação. Essa expectativa está próxima do teto do guidance anterior da empresa, que estabelecia a receita entre US$ 4,0 bilhões e US$ 4,2 bilhões e o LPA ajustado entre US$ 3,85 e US$ 4,15.
Demanda por Data Centers de IA Sustenta Crescimento da Receita
O crescimento atual da Western Digital é impulsionado principalmente pela demanda por discos rígidos Nearline de alta capacidade em computação em nuvem e data centers de IA. Com o rápido aumento dos modelos de IA, vídeos e dados corporativos, os provedores de serviços em nuvem hyperscale precisam expandir continuamente sua capacidade de armazenamento, e os discos rígidos de alta capacidade continuam sendo uma solução importante para dados frios (cold data) e armazenamento massivo de dados.
No trimestre anterior, a receita da Western Digital atingiu US$ 3,75 bilhões, uma alta de cerca de 44% na comparação anual e acima das expectativas do mercado de US$ 3,7 bilhões; o lucro ajustado por ação foi de US$ 3,56, também superando as estimativas dos analistas de US$ 3,31. A receita da empresa no ano fiscal completo atingiu US$ 12,9 bilhões, um avanço de 35,7% em relação ao ano anterior.
Apesar de a receita e o lucro do último trimestre terem superado as expectativas, as ações da Western Digital caíram visivelmente após a divulgação do balanço, já que o guidance da empresa ficou apenas ligeiramente acima do consenso do mercado, enquanto a concorrente Seagate (STX) apresentou uma projeção de margem mais forte. Isso também demonstra que, com o mercado já precificando um crescimento contínuo da demanda por armazenamento para IA, apenas atender às expectativas pode não ser necessariamente suficiente para impulsionar as ações.
Este relatório de resultados precisa confirmar se os pedidos dos provedores de serviços em nuvem continuam crescendo e se a nova geração de discos rígidos de alta capacidade conseguirá escalar a produção com sucesso. Se a receita se aproximar ou ultrapassar US$ 4,2 bilhões e a administração elevar o guidance para o próximo trimestre, a confiança do mercado na sustentabilidade do ciclo de armazenamento para IA poderá ser fortalecida.
Preços de discos rígidos e margens brutas tornam-se chave para os resultados
A Western Digital havia projetado anteriormente que sua margem bruta não GAAP para o trimestre atual ficaria entre 55% e 56%, com a expectativa de que uma maior proporção de produtos de alta capacidade, a alta nos preços de discos rígidos e melhorias nos custos impulsionassem uma recuperação adicional de sua rentabilidade.
O Bank of America (BAC) espera que a margem bruta da Western Digital no primeiro trimestre fiscal possa atingir 56,4%, ligeiramente acima do limite superior do guidance da empresa; até o trimestre de dezembro, à medida que os preços continuarem a melhorar, a margem bruta poderá se aproximar ainda mais de 59%.
A indústria de discos rígidos tem mantido uma estratégia de capacidade relativamente disciplinada nos últimos anos, melhorando o equilíbrio entre oferta e demanda. Enquanto isso, provedores de serviços em nuvem estão cada vez mais inclinados a acordos de fornecimento de longo prazo, proporcionando aos fabricantes uma maior visibilidade de pedidos. A Western Digital declarou anteriormente que alguns acordos com clientes se estendem até 2031, o que ajuda a mitigar a volatilidade dos preços nos ciclos tradicionais do setor de armazenamento.
No entanto, o mercado ainda precisa monitorar a expansão de capacidade dos concorrentes, o rendimento de novos produtos e o ritmo de aquisições dos clientes. Se a oferta do setor crescer mais rápido do que a demanda, ou se os provedores em nuvem adiarem projetos de data centers, os preços dos discos rígidos e as margens de lucro poderão voltar a sofrer pressão. Notícias recentes de que a Toshiba planeja aumentar a capacidade de discos rígidos chegaram a suscitar preocupações no mercado em relação à expansão da oferta.
Wall Street vê até US$ 900
De modo geral, Wall Street permanece otimista em relação ao potencial de alta da Western Digital. Segundo dados compilados pela TipRanks, o preço-alvo médio de 12 meses para a ação, calculado com base nas avaliações de 17 analistas nos últimos três meses, é de US$ 649,56, com projeção máxima de US$ 900 e mínima de US$ 450. Com base na cotação mais recente de US$ 378,51, o preço-alvo médio implica um potencial de valorização de aproximadamente 71,61%.
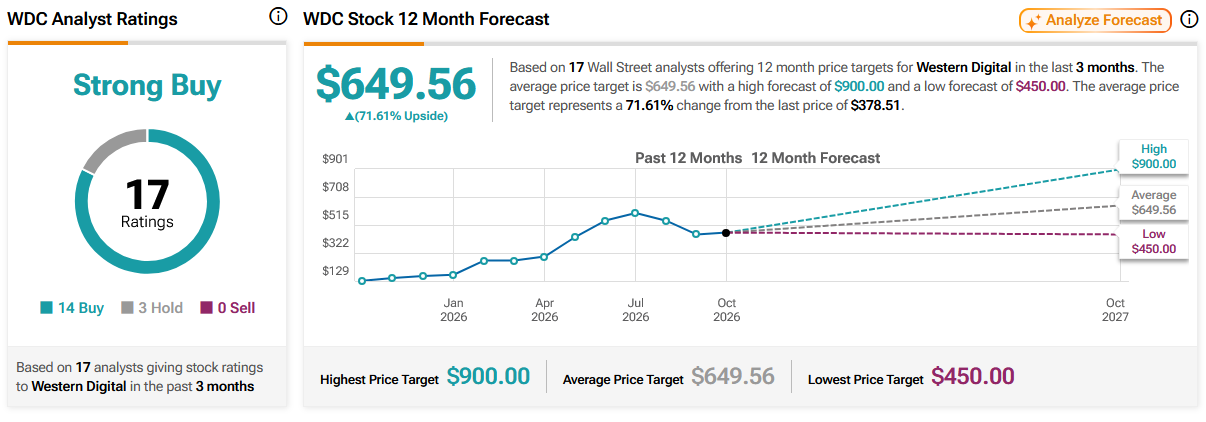
Fonte: TipRanks
Antes da divulgação dos resultados, o Bank of America elevou seu preço-alvo para a Western Digital de US$ 720 para US$ 800, mantendo a recomendação de "Compra", por acreditar que a alta dos preços dos discos rígidos de alta capacidade e um mix de produtos aprimorado continuarão impulsionando a expansão da margem bruta, enquanto a demanda por armazenamento vinda de data centers de IA também demonstra forte sustentabilidade.
O Morgan Stanley (MS), por sua vez, manteve sua recomendação "Overweight", ao mesmo tempo em que reduziu seu preço-alvo para US$ 643, destacando que a indústria de discos rígidos se beneficia simultaneamente do avanço da demanda, do crescimento da base de clientes e do aumento de preços, com características fundamentais bastante semelhantes aos ciclos de alta anteriores dos chips de memória.
No entanto, preços-alvo mais elevados também significam que o mercado já precificou fortes expectativas de crescimento. Além de atender às estimativas de consenso para receita e lucro, a margem bruta e o guidance para os trimestres seguintes neste balanço também não devem decepcionar.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados








Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.