


Prévia dos Resultados do 3T da Netflix: A Receita de Publicidade Pode Compensar a Queda no Engajamento dos Usuários? Maior Preço-Alvo de Wall Street É de $125



A Netflix divulgará seus resultados do terceiro trimestre de 2026 em 20 de outubro, com receita projetada de US$ 12,86 bilhões e margem operacional de 33,2%. Embora os reajustes de preços e as recompras sustentem os lucros, a desaceleração na receita e a queda no engajamento dos usuários preocupam o mercado. A concorrência acirrada com vídeos curtos e plataformas tradicionais desafia o modelo de negócios, impulsionando reestruturações de pessoal e na liderança de conteúdo. As ações acumulam queda superior a 40%, e analistas mantêm preço-alvo médio de US$ 87,91, refletindo divisões sobre a sustentabilidade do crescimento a longo prazo.
TradingKey - A Netflix (NFLX) divulgará seus resultados financeiros do terceiro trimestre de 2026 após o fechamento do mercado norte-americano em 20 de outubro, no horário da Costa Leste. Enfrentando pressões como a queda no tempo de visualização dos usuários, a intensificação da concorrência por conteúdo e o recuo contínuo no preço das ações, o mercado acompanha de perto se a gigante do streaming conseguirá encontrar novos motores de crescimento.
De acordo com o guidance divulgado anteriormente pela empresa, a receita da Netflix no terceiro trimestre deve ser de US$ 12,86 bilhões, alta de 11,7% na comparação anual, com margem operacional projetada em 33,2%. O consenso de mercado estima a receita em aproximadamente US$ 12,87 bilhões e o lucro por ação em cerca de US$ 0,82. Em comparação com o crescimento da receita de cerca de 13% no segundo trimestre, o crescimento no terceiro trimestre pode desacelerar ainda mais, mas as contribuições de receita oriundas dos aumentos de preços devem sustentar o desempenho dos lucros.
Aumentos de Preços Sustentam Margens à Medida que Crescimento da Receita Continua a Desacelerar
Do ponto de vista dos resultados, espera-se que a Netflix apresente números relativamente sólidos no terceiro trimestre. Os reajustes de preços implementados anteriormente em mercados como EUA, México e Espanha serão refletidos de forma mais completa na receita deste trimestre, enquanto a recompra de cerca de US$ 4,7 bilhões em ações efetuada pela empresa no segundo trimestre também dará suporte ao lucro por ação.
No entanto, o crescimento esperado da receita, de cerca de 11,7%, seria inferior ao do segundo trimestre e pode marcar o nível mais baixo para o mesmo período em quase três anos. Isso significa que, embora a Netflix ainda possa contar com aumentos de preços, publicidade e escala de assinantes para manter um crescimento de dois dígitos, seu negócio tradicional de assinaturas entrou em uma fase mais madura.
Nessas circunstâncias, a margem operacional de 33,2% pode atrair mais atenção do que os números da receita. Se a margem atingir ou superar a projeção, isso indicará que os aumentos de preços, o controle de custos e os efeitos de escala do negócio ainda estão funcionando; por outro lado, se o crescimento do lucro depender principalmente de demissões e cortes de gastos enquanto a demanda por audiência continua a enfraquecer, o mercado poderá questionar a sustentabilidade dessa melhoria.
A Netflix anunciou recentemente que cortará cerca de 1.000 funcionários, representando aproximadamente 6% de sua força de trabalho global, marcando sua maior rodada de ajustes no quadro de pessoal desde 2022. As demissões afetam principalmente departamentos como produto, tecnologia, jurídico e recursos humanos, refletindo a realocação de recursos pela gestão e um novo redirecionamento do foco operacional para a eficiência da rentabilidade e o conteúdo principal.
Crescimento da Publicidade e Tempo de Visualização Travam um Cabo de Guerra
À medida que sua base de assinantes amadurece, a publicidade se torna a fonte mais crítica de receita incremental para a Netflix. O mercado espera que a receita publicitária da empresa possa atingir cerca de US$ 3 bilhões em 2026, dobrando em relação ao ano anterior. O aumento dos compromissos antecipados de anúncios, a melhoria das ferramentas de compra programática e a crescente base de usuários em planos com publicidade fornecem suporte para essa meta.
No entanto, a capacidade da receita publicitária de sustentar seu crescimento depende, em última análise, do tempo de visualização dos usuários; se o engajamento dos usuários com a plataforma diminuir, o inventário de anúncios e o valor que a Netflix pode vender também serão limitados. De acordo com estimativas de empresas de pesquisa independentes, os assinantes da Netflix dedicaram uma média de aproximadamente 49 horas por mês assistindo a conteúdos no primeiro semestre de 2026, uma queda expressiva em relação às 66 horas do mesmo período de 2023; no mesmo intervalo, o tempo total de visualização da plataforma cresceu apenas cerca de 2%.
As métricas de usuários em mercados maduros também começam a dar sinais de pressão. Dados de aplicativos de terceiros indicam que a taxa de cancelamentos (churn) da Netflix nos EUA subiu 16,6% na comparação anual no terceiro trimestre, enquanto os downloads do aplicativo nos EUA e Canadá caíram cerca de 20%. Embora a Netflix ainda ostente uma taxa de churn geral baixa e uma base global massiva de assinantes, a lacuna entre o número de assinantes e o engajamento está se tornando uma questão que os investidores não podem ignorar ao avaliar seu negócio de publicidade.
A Netflix não enfrenta mais concorrência apenas de plataformas de streaming tradicionais, como Disney+ e Amazon Prime Video; YouTube, TikTok e outros conteúdos de vídeo curto orientados a criadores disputam igualmente o tempo dos usuários. Em comparação com produções de cinema e televisão de alto custo, esse tipo de conteúdo é atualizado mais rapidamente e oferece uma oferta mais abundante, representando um desafio para o modelo tradicional de investimento em conteúdo da Netflix.
A programação ao vivo tornou-se, portanto, um caminho crucial para a gestão que busca demanda incremental por audiência. A Netflix está expandindo sua oferta de eventos esportivos e entretenimento ao vivo, tendo adquirido os direitos de transmissão da Copa do Mundo de 2030 na Espanha e em Andorra. No entanto, o conteúdo ao vivo geralmente envolve altos custos de direitos de transmissão e atualmente traz uma contribuição limitada para o tempo total de visualização. A gestão precisa provar que o crescimento no número de assinantes, a receita publicitária e a influência da marca gerados pela programação ao vivo são suficientes para cobrir os investimentos relacionados, em vez de apenas gerar um buzz de curto prazo.
Preço-Alvo Médio de Wall Street Cai em Meio à Reestruturação da Equipe de Conteúdo
Em meio à desaceleração no engajamento dos usuários, a Netflix também está reestruturando sua arquitetura de gestão de conteúdo. A antiga chefe global de conteúdo, Bela Bajaria, deixou o cargo, e o ex-executivo da Disney e da Fox, Peter Rice, assumirá como Chief Content Officer em 26 de outubro; o chefe da divisão de filmes, Dan Lin, também deixou a empresa posteriormente. Rice supervisionará temporariamente a divisão de filmes enquanto gerencia o massivo orçamento global de conteúdo da Netflix.
Essa série de mudanças indica que a Netflix busca aumentar a taxa de sucesso de seus investimentos em conteúdo e recriar produções de grande sucesso capazes de impulsionar continuamente o tempo de exibição. A empresa está reduzindo a alocação de recursos para projetos de baixo desempenho enquanto explora lançamentos nos cinemas, esportes ao vivo, podcasts e cronogramas alternativos para o lançamento de séries. No entanto, se essas estratégias conseguirão aumentar o engajamento é algo que ainda precisará ser validado ao longo de vários trimestres.
O mercado de capitais já precificou parte dessas preocupações, com as ações da Netflix sendo negociadas recentemente perto de US$ 70, uma queda de mais de 40% em relação à sua máxima de 52 semanas. Diante da diminuição do tempo de exibição, demissões e reestruturações na equipe de conteúdo, o mercado de opções prevê que as ações possam oscilar quase 10% após a divulgação dos resultados.
As opiniões de Wall Street sobre a Netflix também estão divididas.
De acordo com dados da TipRanks, o preço-alvo médio dos analistas para 12 meses é de aproximadamente US$ 87,91, com uma estimativa máxima de US$ 125 e uma mínima de US$ 57. Algumas instituições acreditam que a monetização de anúncios, aumentos de preços e a expansão das margens ainda podem impulsionar a recuperação das ações, enquanto visões mais cautelosas temem que a perda de atratividade do conteúdo corroa gradualmente o crescimento de assinantes e o poder de precificação.
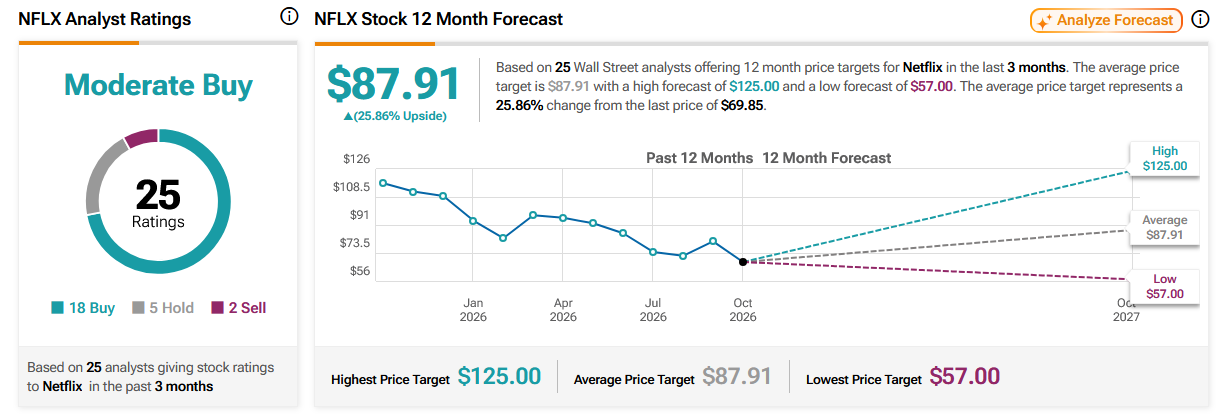
Fonte: TipRanks
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados







Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.