


Prévia dos Resultados do 3T da Tesla: As Margens Automotivas Podem se Estabilizar? Maior Preço-Alvo de Wall Street É de US$ 550



Podcast IA


A Tesla divulgará os resultados do terceiro trimestre de 2026 em 21 de outubro. A receita esperada é de até US$ 28,1 bilhões, com lucro por ação ajustado em queda. Embora as entregas de veículos tenham superado as expectativas, a rentabilidade e a margem bruta automotiva continuam em foco. Os investidores também monitoram a comercialização do Robotaxi, FSD e Optimus, além da expansão das despesas de capital e do fluxo de caixa livre. Wall Street permanece dividida entre o potencial de inteligência artificial da empresa e os desafios de curto prazo no segmento automotivo tradicional.

TradingKey - A Tesla (TSLA) divulgará seus resultados financeiros do terceiro trimestre de 2026 após o fechamento do mercado de ações dos EUA em 21 de outubro, no horário do Leste dos EUA, e realizará uma teleconferência de resultados às 17h30 do mesmo dia. O mercado está focado no progresso da comercialização do Robotaxi, do FSD e do Optimus, bem como na expansão das despesas de capital.
O mercado espera que a receita da Tesla no terceiro trimestre fique entre US$ 27,9 bilhões e US$ 28,1 bilhões, praticamente estável em comparação com o mesmo período do ano passado. O lucro por ação ajustado deve ficar entre US$ 0,44 e US$ 0,45, recuando em relação aos US$ 0,50 registrados no mesmo período do ano anterior. Em outras palavras, a recuperação nas entregas ainda não se traduziu totalmente em ganho de rentabilidade, e a estratégia de preços, o mix de produtos e o controle de custos continuarão determinando a real qualidade do desempenho deste trimestre.
Entregas Superam Expectativas: As Margens Automotivas Podem Melhorar?
A Tesla entregou um total de 486.532 veículos no terceiro trimestre, superando o consenso de mercado compilado pela própria empresa, que previa 461.974 veículos; a produção de veículos no período foi de 464.391 unidades, e a implantação de armazenamento de energia atingiu 13,7 GWh. Embora o volume de entregas tenha registrado recuperação trimestral e superado as expectativas, ainda recuou cerca de 2% na comparação anual, indicando que o segmento automotivo ainda não retornou a uma trajetória de crescimento estável.
Além do volume de vendas, a margem bruta automotiva é provavelmente a métrica mais crítica neste relatório de resultados. No segundo trimestre, a margem bruta automotiva da Tesla, excluindo créditos regulatórios, foi de aproximadamente 16,3%, enquanto o fluxo de caixa livre ficou negativo em US$ 1,1 bilhão. O mercado espera que a margem bruta automotiva do terceiro trimestre se recupere para cerca de 17%, mas cortes de preços, promoções, tarifas, custos de garantia e despesas para a aceleração da produção de novos produtos podem limitar a extensão dessa melhora.
Se o crescimento das entregas depender principalmente de incentivos de preços enquanto a rentabilidade por veículo não se recuperar em paralelo, o suporte oferecido pelo volume de vendas acima do esperado ao valuation será relativamente limitado. Por outro lado, se a margem bruta automotiva apresentar uma melhora notável enquanto os estoques e as despesas operacionais permanecerem estáveis, o mercado poderá interpretar o resultado como um sinal de que o negócio automotivo tradicional está próximo de atingir um fundo.
Robotáxi e Optimus: Variáveis-Chave que Determinam o Valuation de Longo Prazo
Em comparação com as vendas trimestrais de veículos, o Robotaxi, o FSD e o Optimus vêm exercendo uma influência maior sobre a avaliação de longo prazo da Tesla. Os investidores já estão dispostos a pagar um prêmio mais alto por seus negócios de condução autônoma e robótica, mas a paciência do mercado com demonstrações conceituais está se esgotando.
Em relação à condução autônoma, o mercado está ansioso para saber sobre o ritmo de expansão e o escopo operacional da frota do Robotaxi, o desempenho das assinaturas pagas do FSD e os avanços na tecnologia de condução não supervisionada. A Tesla lançou anteriormente operações do Robotaxi em cidades selecionadas dos EUA, mas a escala da frota, as exigências regulatórias e a viabilidade econômica unitária continuam sendo os principais desafios para a comercialização.
O Morgan Stanley destacou anteriormente que a capacidade da Tesla de expandir a quilometragem percorrida pelo FSD e avançar na condução autônoma não supervisionada impactará diretamente a avaliação do mercado sobre seu valor de longo prazo. Se a tecnologia de condução autônoma puder ser gradualmente convertida em serviços operacionais escaláveis, espera-se que crie novas fontes de receita no futuro.
O Optimus também se encontra em um estágio crítico de desenvolvimento. A Tesla está avançando com as instalações de produção de robôs e a P&D de tecnologias relacionadas, mas as mãos destras, o suprimento de componentes, os custos de produção em massa e os cenários de aplicação prática ainda exigem maior verificação. Portanto, as últimas atualizações da diretoria sobre o cronograma de produção em massa, as metas de produção e as aplicações comerciais do Optimus durante este balanço e teleconferência podem atuar como os principais impulsionadores do sentimento do mercado.
Além disso, a Tesla apresentou recentemente a nova geração do Roadster com tecnologia da SpaceX, com produção prevista para começar em 2028. Embora esse modelo ajude a demonstrar as sinergias de engenharia entre as duas empresas, a produção em massa ainda vai demorar um pouco, e espera-se que sua contribuição financeira no curto prazo seja limitada. Para os investidores, a maior importância do Roadster reside na demonstração tecnológica e no valor da marca, e não em um impulso imediato nos lucros trimestrais.
Mercado Foca em Capex e Rumores de Fusão da SpaceX
A Tesla está intensificando os investimentos em IA, condução autônoma, robótica e instalações de fabricação relacionadas, tornando as despesas de capital e o fluxo de caixa livre componentes cruciais deste relatório de resultados.
De acordo com as estimativas de consenso dos analistas do sell-side compiladas pela Tesla, as despesas de capital do terceiro trimestre devem ser de aproximadamente US$ 7,77 bilhões, o fluxo de caixa operacional em torno de US$ 3,27 bilhões e o fluxo de caixa livre projetado em US$ 4,51 bilhões negativos.
Se as despesas de capital reais superarem as expectativas enquanto o fluxo de caixa operacional não for suficiente para cobrir os novos investimentos, a pressão sobre o fluxo de caixa livre da Tesla poderá se intensificar ainda mais. Por outro lado, se a empresa conseguir controlar custos ao mesmo tempo em que mantém os gastos com P&D e aumenta gradualmente as contribuições de receita de novos negócios, as preocupações do mercado em relação à sua eficiência de alocação de capital devem diminuir.
Enquanto isso, rumores de uma potencial fusão entre a Tesla e a SpaceX (SPCX) também atraíram atenção. Analistas do Barclays observaram anteriormente que as duas partes poderiam anunciar um acordo antes da assembleia anual de acionistas da Tesla em 3 de dezembro, mas, até o momento, nenhuma das empresas confirmou oficialmente qualquer plano de fusão. O proxy statement mais recente da Tesla aborda tópicos como a reeleição de diretores e a remuneração executiva, e não lista uma fusão como um item explícito de votação.
Wall Street continua fortemente dividida quanto à Tesla. Instituições otimistas acreditam que o Robotaxi, o FSD e o Optimus podem transformar a Tesla de uma montadora em uma plataforma de inteligência artificial e robótica. Visões mais cautelosas argumentam que esses negócios ainda enfrentam um longo caminho até alcançarem lucratividade escalável, e que as avaliações atuais já precificaram uma parte significativa do crescimento de longo prazo.
De acordo com estatísticas da TipRanks, um total de 27 analistas forneceram preços-alvo de 12 meses para a Tesla nos últimos três meses, com um alvo médio de US$ 402,47, uma previsão máxima de US$ 550 e uma mínima de apenas US$ 24,86. Essa amplitude tão grande reforça que o mercado ainda não chegou a um consenso sobre as metodologias de avaliação para o negócio automotivo tradicional da Tesla em comparação com seu negócio de inteligência artificial.
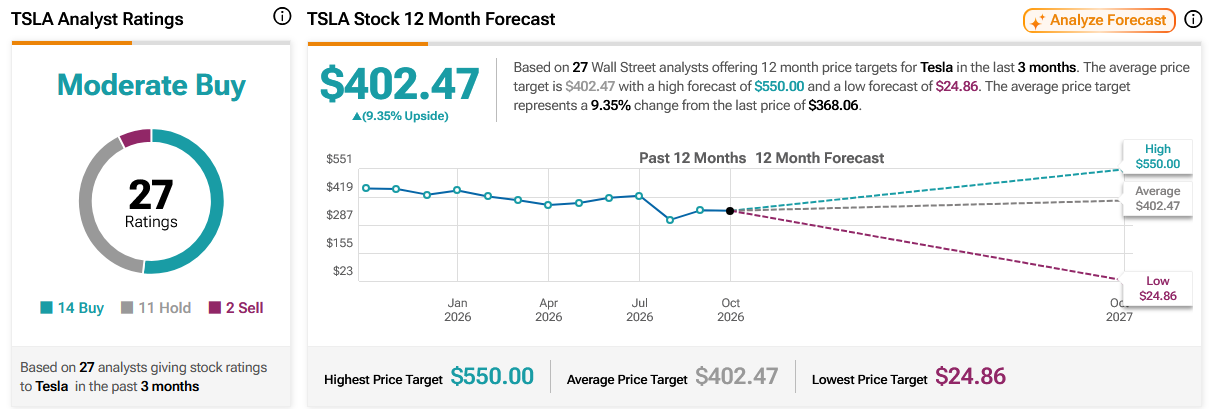
Fonte: TipRanks
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.