


CXMT Avança na DRAM 4F², Elevando Preocupações com a Concorrência: Ainda Vale a Pena Manter a Samsung Electronics?


Podcast IA


As ações da Samsung Electronics registraram forte queda, impulsionadas pelos planos da CXMT de lançar a tecnologia DRAM 4F² até o final de 2026, gerando preocupações sobre a concorrência em servidores. Apesar de lucros recordes no terceiro trimestre apoiados por chips de IA, o suporte técnico de curto prazo foi rompido, situando-se em 230.000 wons. O desempenho futuro depende da execução da CXMT e da capacidade da Samsung de avançar em HBM4 e manter sua margem competitiva.
TradingKey - Em 12 de outubro, pelo horário de Seul, a Samsung Electronics fechou em queda de 4,39%, a 250.500 wons. No início do pregão de 13 de outubro, até o momento desta publicação, as ações recuaram mais cerca de 7,78%, caindo brevemente para cerca de 231.000 wons e rompendo o patamar chave de 250.000 wons.
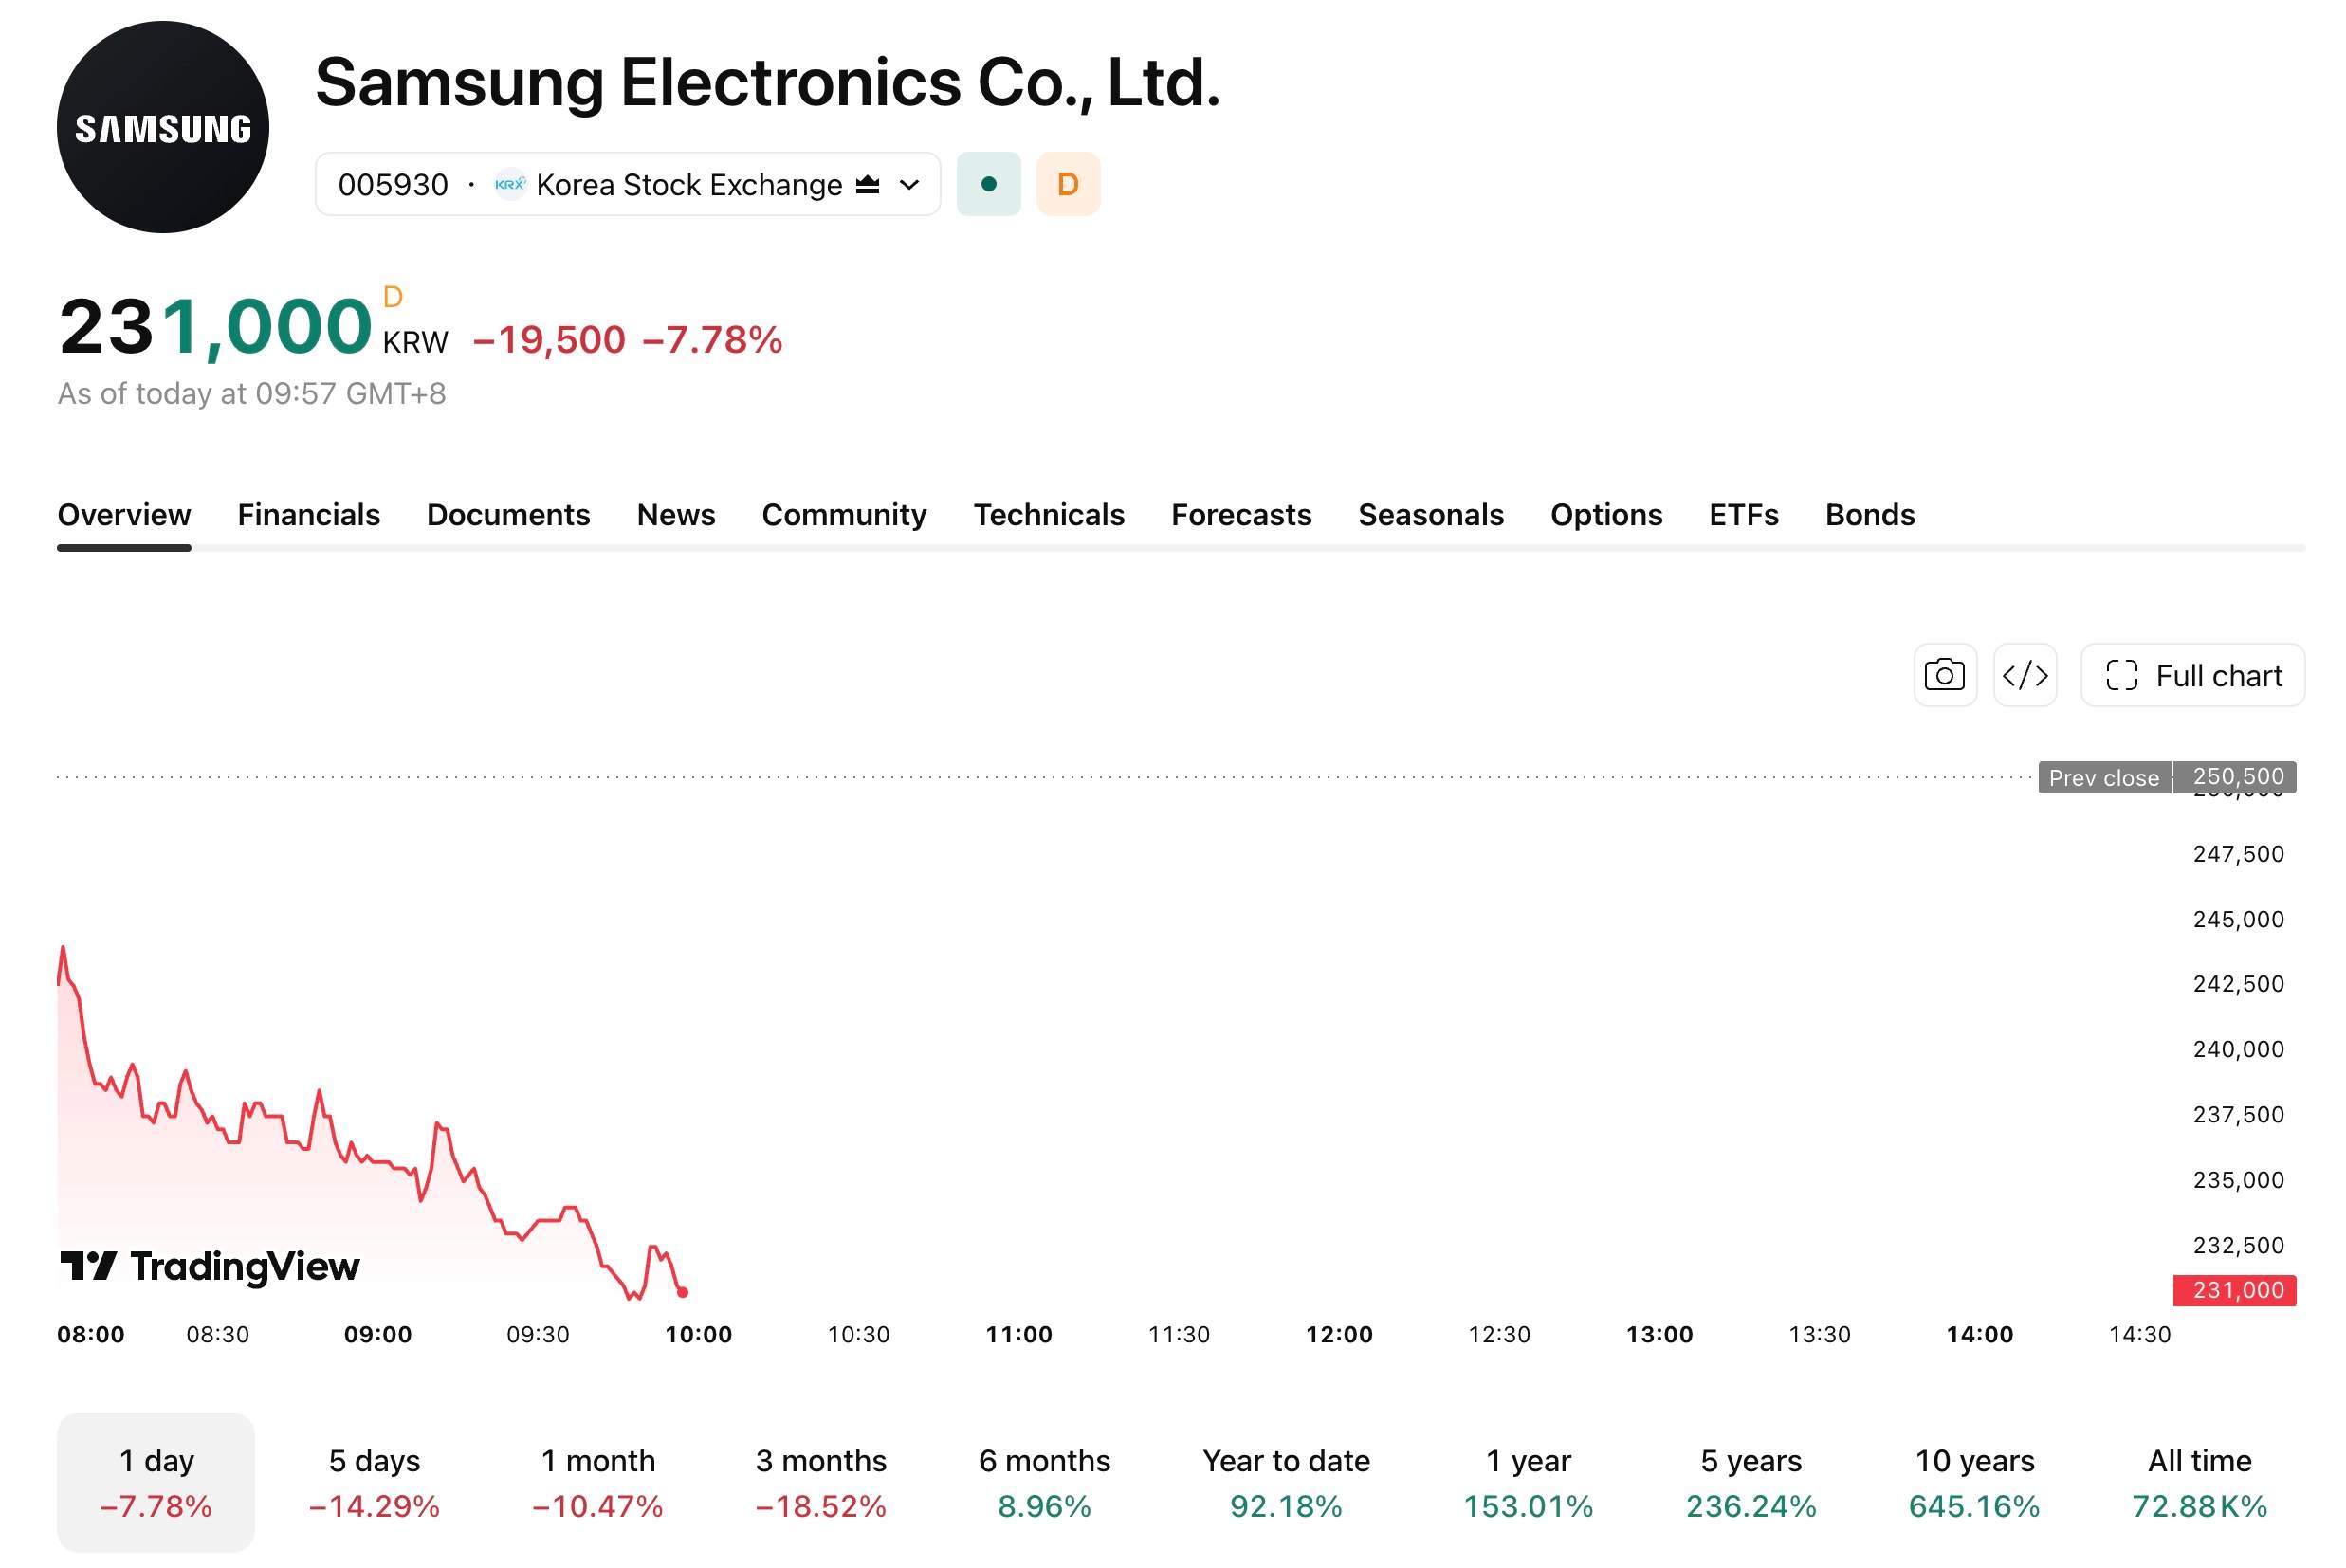
[Fonte: TradingView]
O principal motivo para essa queda é que a ChangXin Memory Technologies planeja lançar, até o final de 2026, um RDIMM DDR5 de próxima geração com estrutura de célula 4F² e tecnologia de bonding híbrido, alimentando as preocupações do mercado com o acirramento da concorrência no segmento de DRAM para servidores.
CXMT avança no 4F², e concorrência em DRAM para servidores pode se intensificar
Atualmente, a maioria das memórias DRAM convencionais utiliza a arquitetura 6F². A arquitetura 4F² pode comprimir a área da célula de memória para dois terços do seu tamanho original, teoricamente elevando a densidade de armazenamento, mas o resultado prático ainda depende do projeto dos circuitos periféricos e do yield.
A ChangXin Memory Technologies (CXMT) afirmou que sua solução 4F² utiliza transistores de canal vertical desenvolvidos internamente e conecta a matriz de memória à lógica periférica por meio de hybrid bonding, com planos de aplicá-la primeiramente em RDIMMs DDR5 para servidores.
No entanto, o lançamento de produtos até o final de 2026 não significa uma oferta imediata em larga escala. As memórias para servidores ainda precisam passar por certificações de compatibilidade e confiabilidade por parte de plataformas de CPU, fabricantes de sistemas e clientes de data centers, além de não haver dados públicos sobre yields, custos ou escala de produção em massa.
A pressão no curto prazo decorre principalmente das expectativas do mercado. Se a CXMT conseguir expandir sua oferta de DRAM padrão para servidores, os preços dos produtos e a participação de mercado da Samsung no mercado chinês poderão ser pressionados. O impacto nos negócios de HBM será limitado, já que os dois diferem significativamente em encapsulamento e qualificação de clientes.
Lucros Recordes Podem Compensar as Pressões Competitivas?
Os resultados preliminares do terceiro trimestre da Samsung Electronics mostraram uma receita consolidada de aproximadamente 195 trilhões de wons e um lucro operacional de cerca de 107,4 trilhões de wons, ambos atingindo recordes históricos. A empresa ainda não divulgou a receita por divisão, o lucro líquido ou o mix de produtos, sendo esperado que os resultados financeiros completos sejam publicados em 29 de outubro.
A alta nos preços das memórias e a demanda por servidores de IA continuam sendo os principais impulsionadores do crescimento dos lucros. A Samsung está avançando com sua arquitetura de DRAM 4F²; segundo relatos da imprensa, a empresa planeja adotar essa estrutura em produtos subsequentes de DRAM da classe de 10 nm, com meta de produção em massa para 2028. O cronograma da CXMT é mais antecipado, o que pode forçar a Samsung a acelerar seu P&D e a verificação de produção em massa.
O desempenho futuro das ações da Samsung dependerá principalmente de os produtos da CXMT serem entregues dentro do prazo previsto, de suas taxas reais de rendimento (yield) e do progresso na qualificação por clientes, bem como de a receita da Samsung com HBM4 e DRAM para servidores continuar crescendo.
Se a concorrência permanecer limitada ao mercado de DRAM padrão da China, o impacto sobre a rentabilidade geral da Samsung será limitado; no entanto, se a CXMT penetrar ainda mais entre os clientes globais de servidores, a pressão sobre os preços e a participação de mercado aumentará significativamente.
Análise Técnica da Samsung Electronics: 230.000 Won Torna-se Suporte-Chave
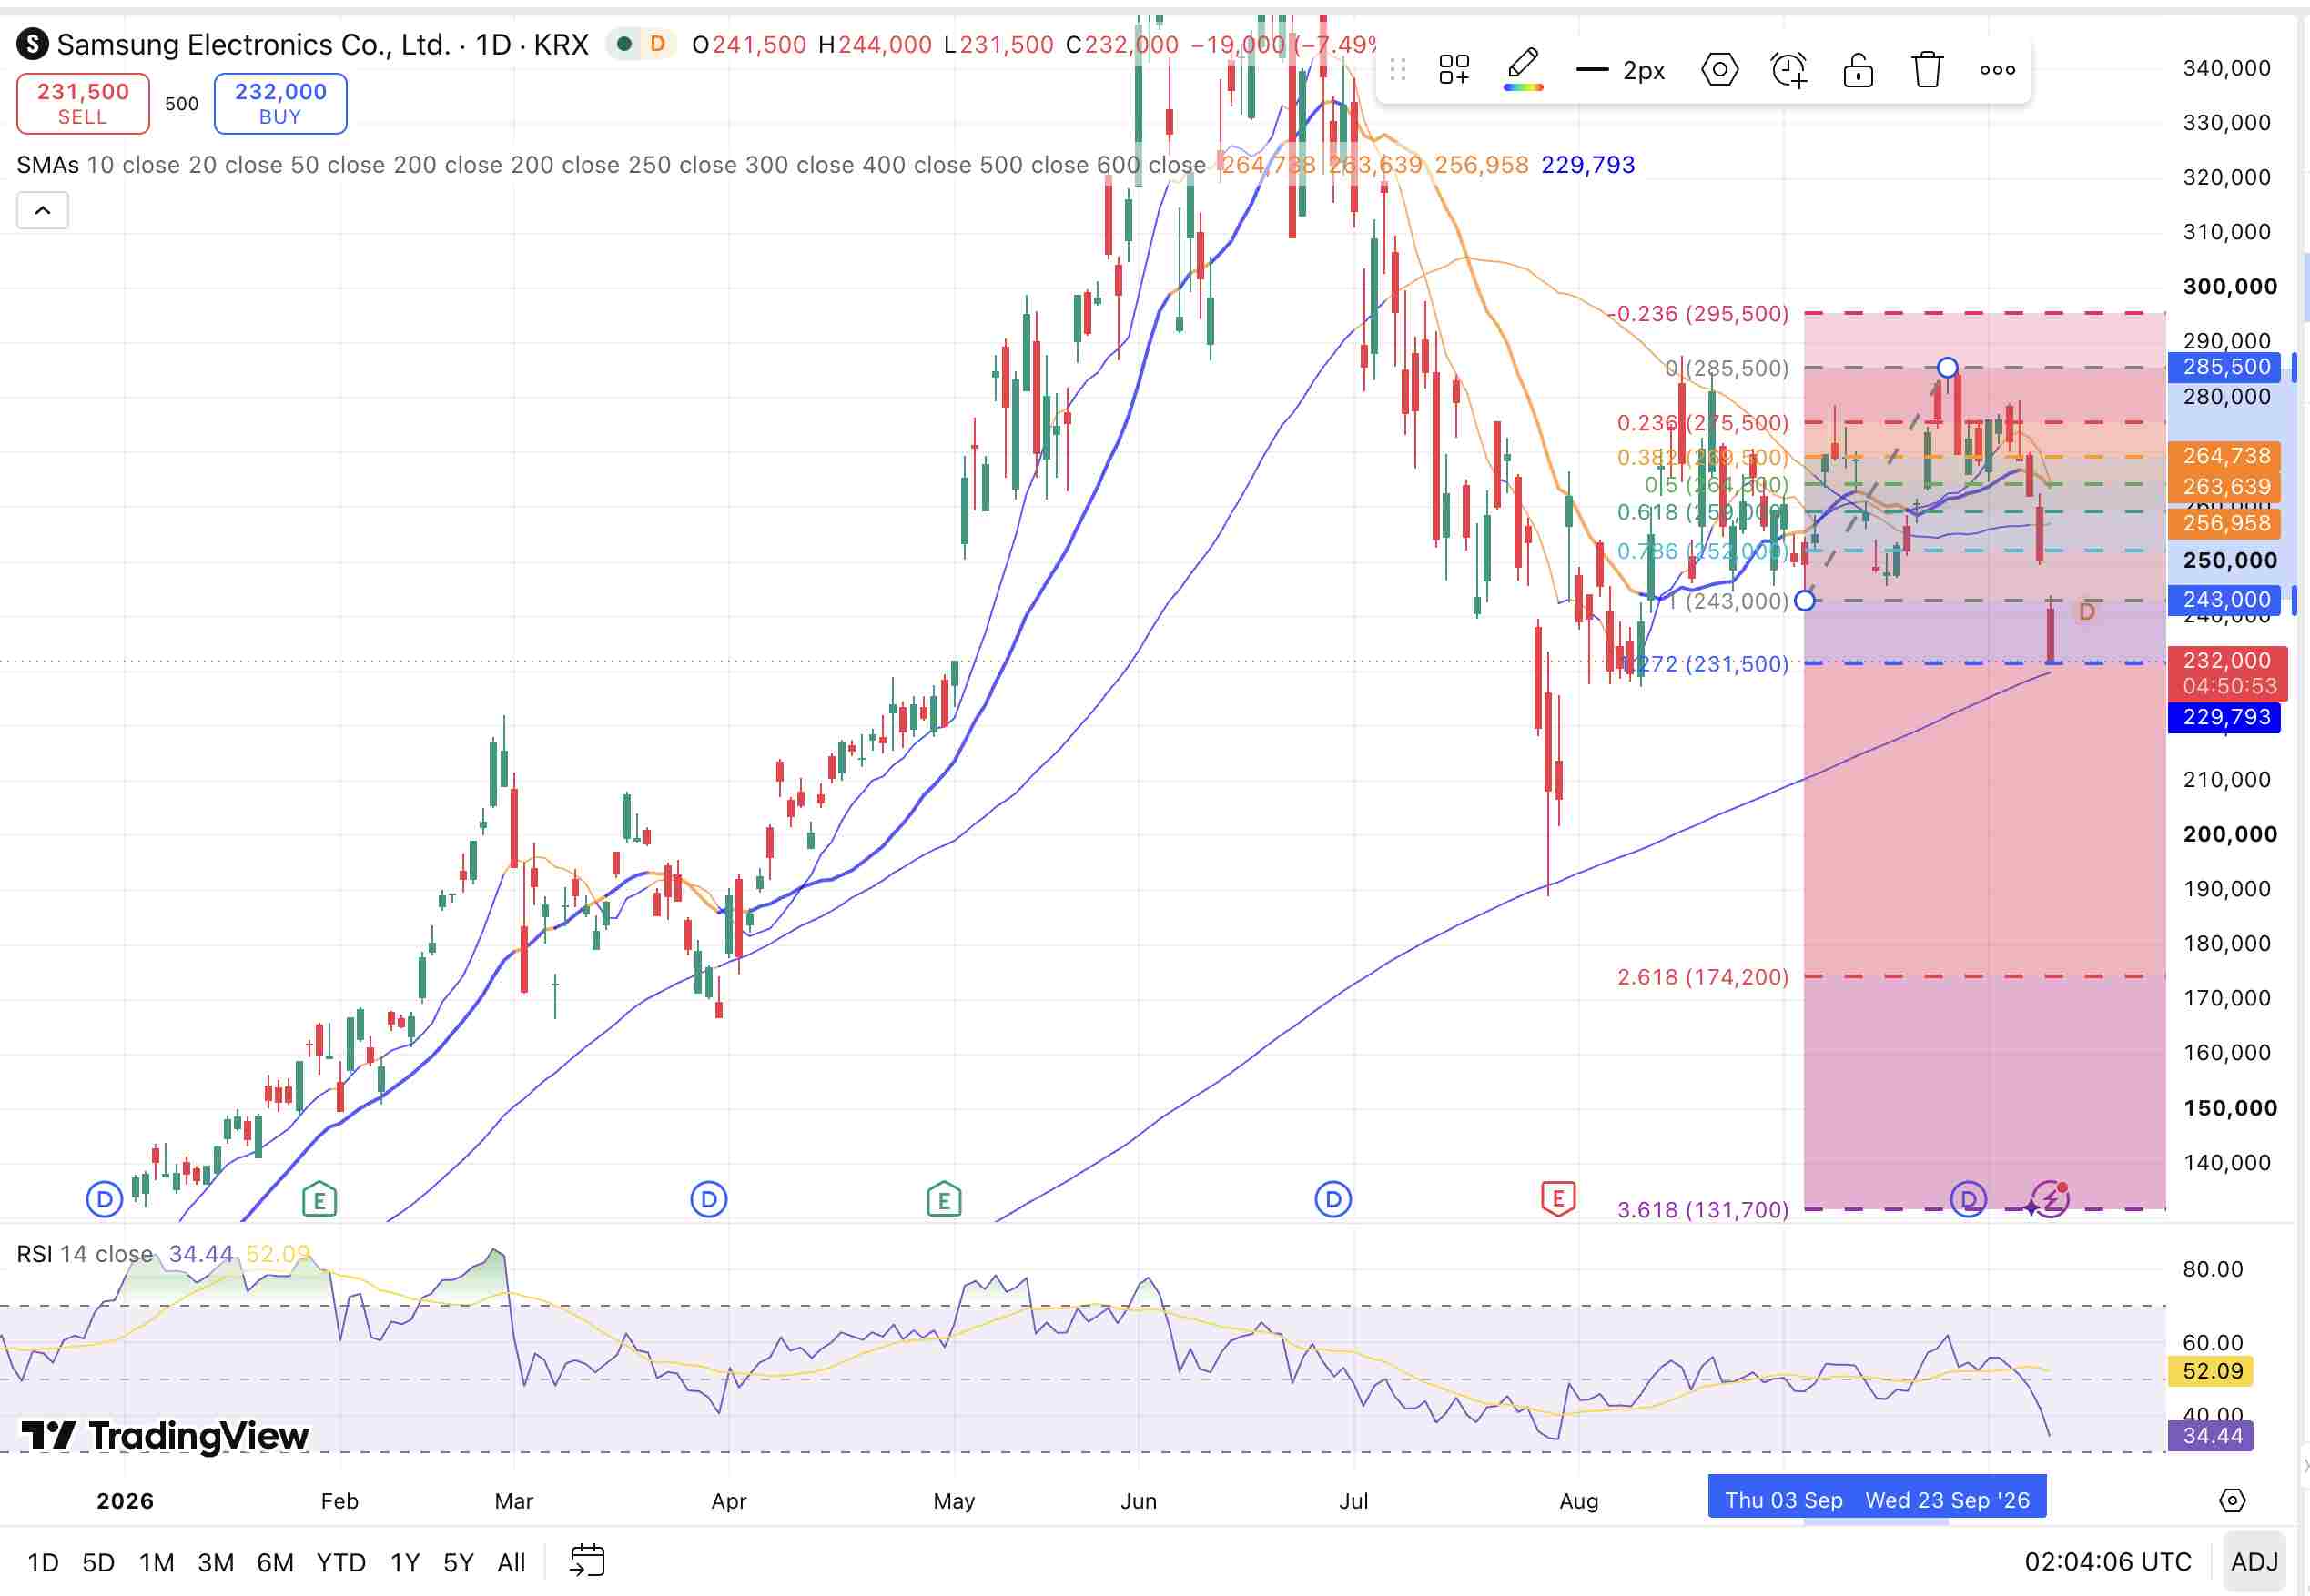
Com base na mínima de 243.000 won em 3 de setembro e na máxima de 285.500 won em 23 de setembro, o nível de retratação de Fibonacci de 0,786 é de aproximadamente 252.100 won. O preço das ações da Samsung Electronics caiu abaixo desse nível e da mínima anterior de 243.000 won, enfraquecendo seu momentum de curto prazo.
[Fonte: TradingView]
O preço atual das ações está em torno de 231.000 won, tendo caído abaixo da zona de observação de 238.000–240.000 won. Se o gráfico diário continuar fechando abaixo de 230.000 won, o próximo nível de suporte a ser observado é de 220.000–225.000 won.
O RSI de 14 dias está em torno de 34, aproximando-se do limite tradicional de sobrevenda de 30, o que indica que a pressão vendedora continua forte, embora um sinal claro de reversão ainda não tenha se formado.
Em caso de alta, o preço das ações precisa primeiro recuperar os 238.000–240.000 won, seguido de atenção à zona de resistência de 249.500–252.000 won. Se recuperar os 252.000 won, a próxima faixa-alvo a ser observada é de 259.000–264.000 won; se romper, o nível de resistência estará em 269.000–276.000 won.
Atualmente, o patamar de 230.000 won atua como um suporte chave de curto prazo, enquanto os 238.000–240.000 won se tornaram a principal resistência em qualquer recuperação. Se não conseguir recuperar essa região, o preço das ações poderá continuar fraco; se romper abaixo de 230.000 won, recomenda-se cautela quanto a uma possível queda adicional em direção a 220.000–225.000 won.
Ainda vale a pena manter a Samsung Electronics?
O valor de longo prazo da Samsung Electronics continua dependendo da competitividade de suas memórias HBM, DRAM para servidores e nós avançados. A tecnologia 4F² da CXMT aumentou a incerteza no mercado de DRAM padrão, mas ainda não provou que pode substituir rapidamente os produtos de ponta da Samsung. Se a Samsung conseguir impulsionar as remessas e os rendimentos do HBM4, ainda haverá espaço para uma melhora na lucratividade.
Daqui para a frente, os principais pontos de atenção para os investidores incluem os dados por segmento no relatório financeiro completo do terceiro trimestre, o avanço nos pedidos de HBM4E e se os produtos 4F² da CXMT poderão ser entregues dentro do cronograma.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.