


Rocket Lab: Neutron 再次延期,SpaceX 挑战者还稳吗?


$Rocket Lab(RKLB.US) 于北京时间 11 月 10 日凌晨美股盘后发布 2026 年三季报,表面上看是 “超预期”:收入、毛利率都站上指引上沿,4Q26 的收入和毛利率指引也好于预期。但让投资者失望的是,Neutron 首飞已推迟到 2027 年,这次电话会仍没有给出具体日期,同时费用超支、EBITDA 指引偏弱,盈利拐点还要往后等。具体来看:
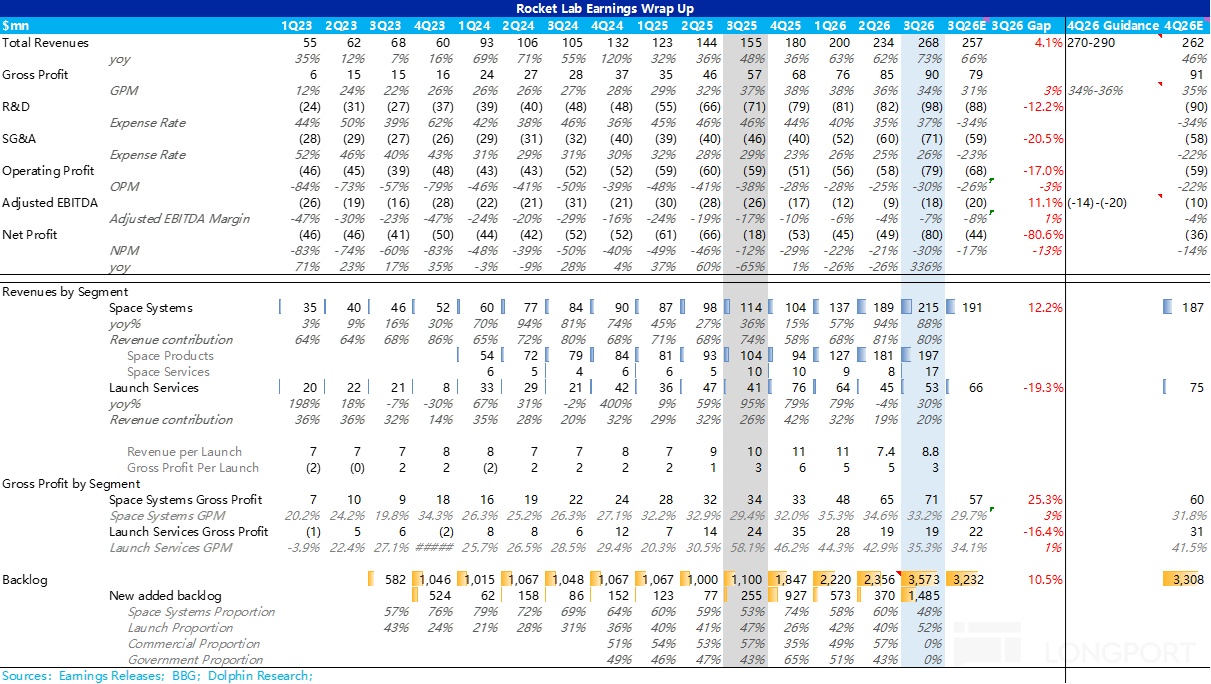
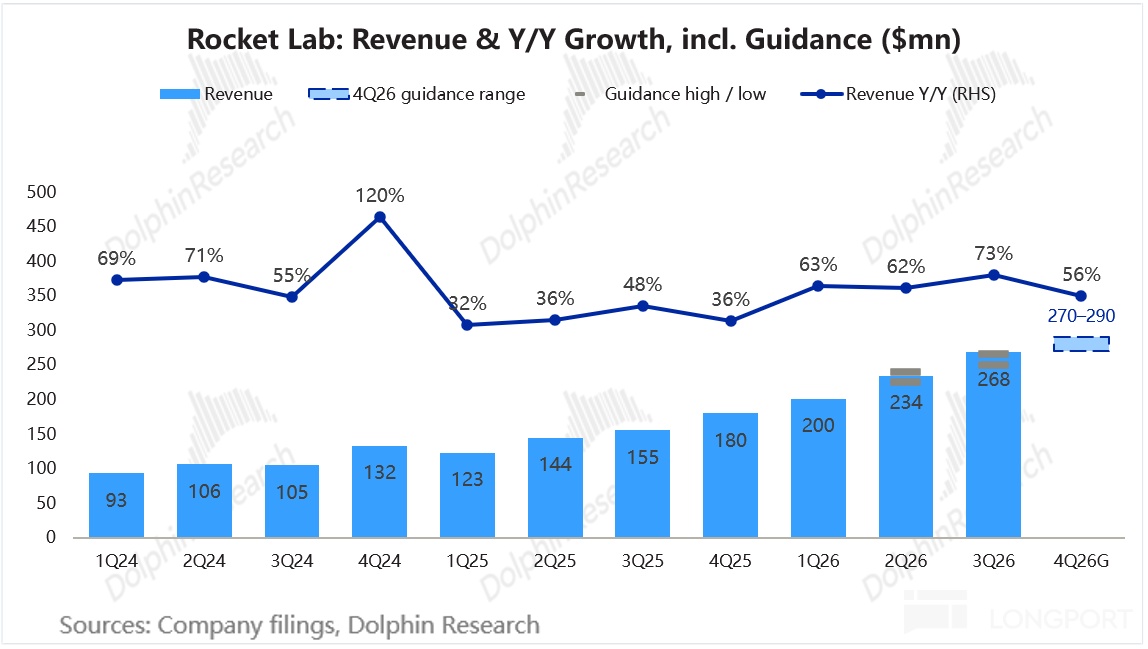
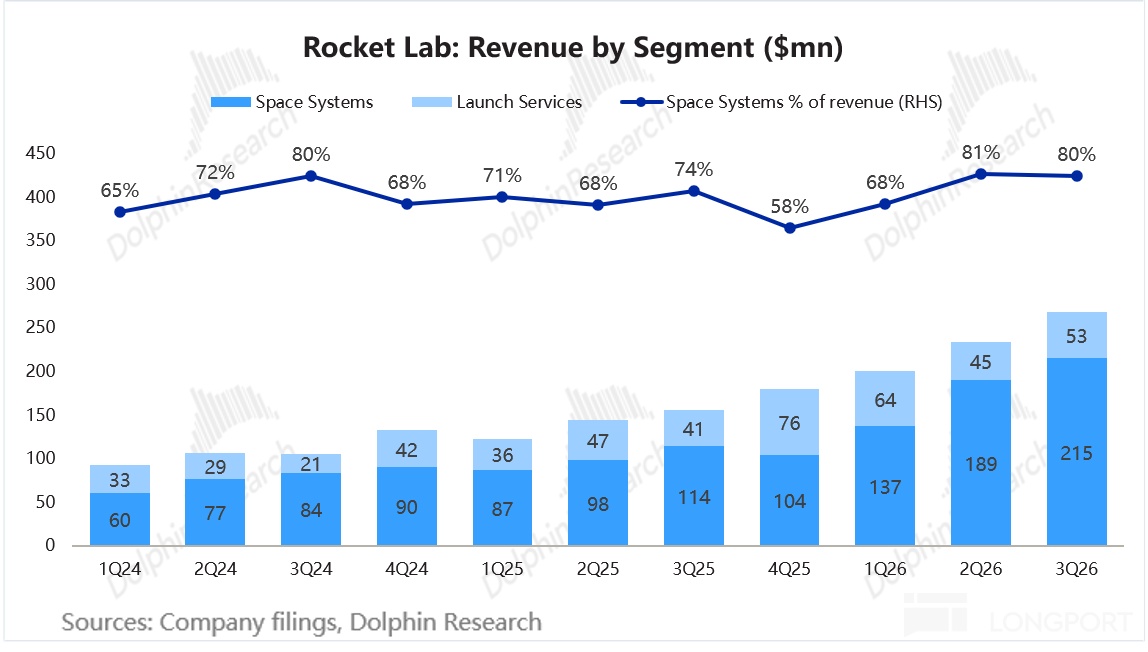
① 总收入超预期:三季度总收入 2.68 亿美金,同比 +73%,高于上季度 2.50–2.65 亿的指引上限及 2.57 亿的市场预期,主要由于太空系统收入贡献,发射服务则低于预期:
a. Space Systems 收入 2.15 亿,同比 +88%,高于 1.91 亿的市场预期。
一是 SDA Tranche II/III 等整星合同按履约进度确认收入,交付高峰延续;二是 Mynaric(激光通信终端)、Motiv(太空机器人)首次完整季度并表(分别贡献约 0.26 亿、0.06 亿);此外太阳能、光学系统等零部件收入也在环比增长。
b. 发射服务收入 0.53 亿美元,同比 +30%、但低于 0.66 亿的市场预期。
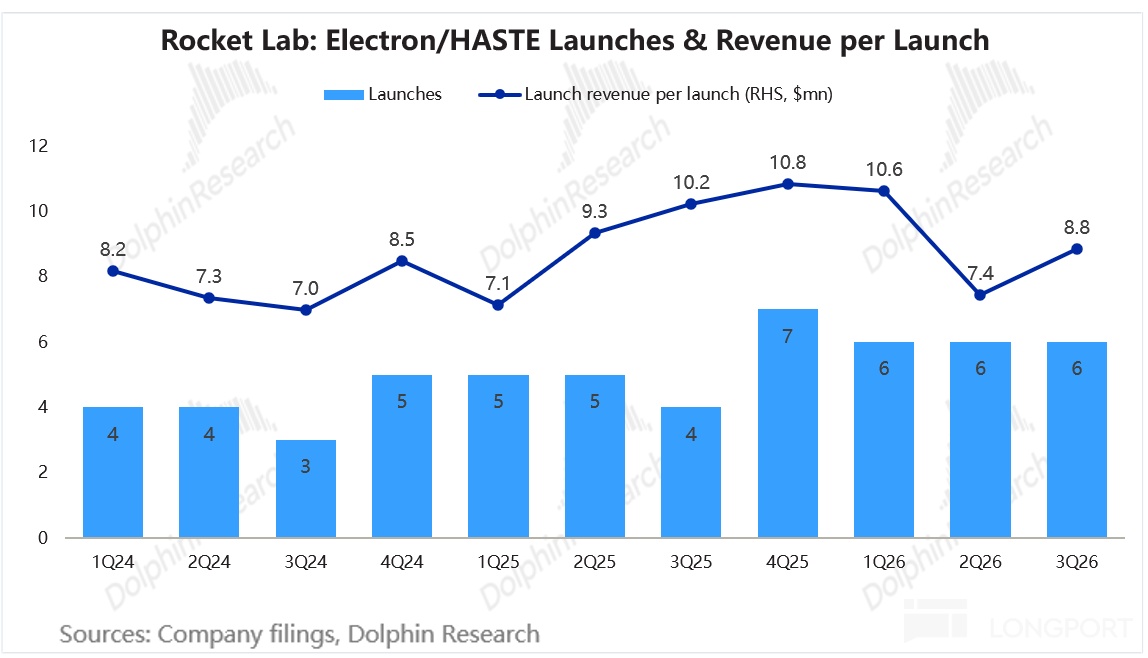
三季度完成 6 次发射,全部为按时点确认的 Electron 发射(二季度 6 次中有 2 次为 HASTE),粗算单次发射收入约$880 万,环比提升约$140 万,发射已经进入了涨价通道:
由于全行业运力紧缺,且市场担心 SpaceX 的 Transporter 等拼车任务未来可能退出(SpaceX 据报不再接受 2028 年之后的 Falcon 9 订单),小卫星客户的下一个选择就是 Electron;单价更高的 HASTE 在订单中的占比也在上升。
CFO 表示 Electron 与 HASTE 的提价已开始体现在订单中,Neutron(中型火箭)发射基础价格也从 5,500 万提至 7,000 万美元,需求端仍然旺盛。
而本季度发射收入低于预期,则是两类收入的减少抵消了部分增长:
一是按进度确认的 HASTE 收入减少:HASTE 是 Electron 的亚轨道版本,主要为美国国防部做高超音速飞行测试,合同含载荷集成、测试服务等内容,按进度分期确认收入;
三季度没有 HASTE 发射,且去年同期公司修正项目进度估计、一次性补确认了 1,330 万美金的累计追补,基数较高。而 2.66 亿美元的 HASTE 大单(12+6 次)首发不早于 2026 年底,目前还在前期,按进度确认的收入还没放量。
二是合同终止(客户取消发射时按合同支付的终止费)、研究等其他发射收入同比减少约 550 万美金。
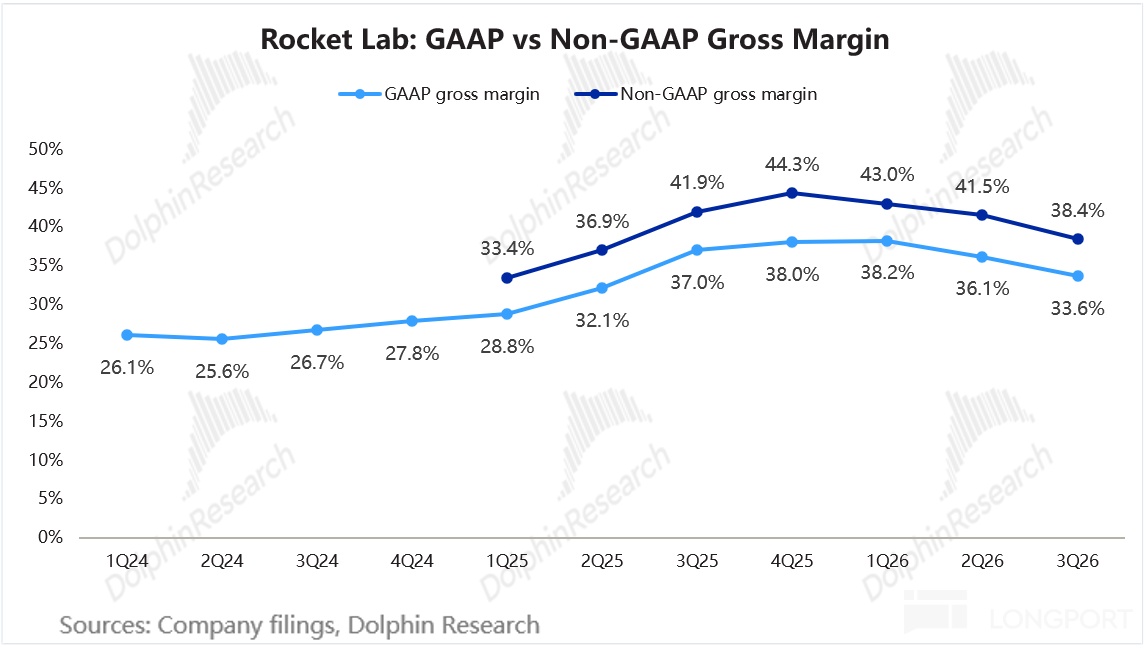
② 毛利率好于指引,三季度是谷底:本季度 GAAP 毛利率 33.6%,环比下滑 2.5 个百分点,但高于 29%–31% 的指引上限与 30.6% 的市场预期;
环比下滑主因 Mynaric 首个完整季度并表、二季度关税退款的一次性利好消失;但太阳能、光学系统等高毛利零部件盈利超预期,叠加 Electron 规模效应释放,降幅远小于指引隐含的 5–7 个百分点。
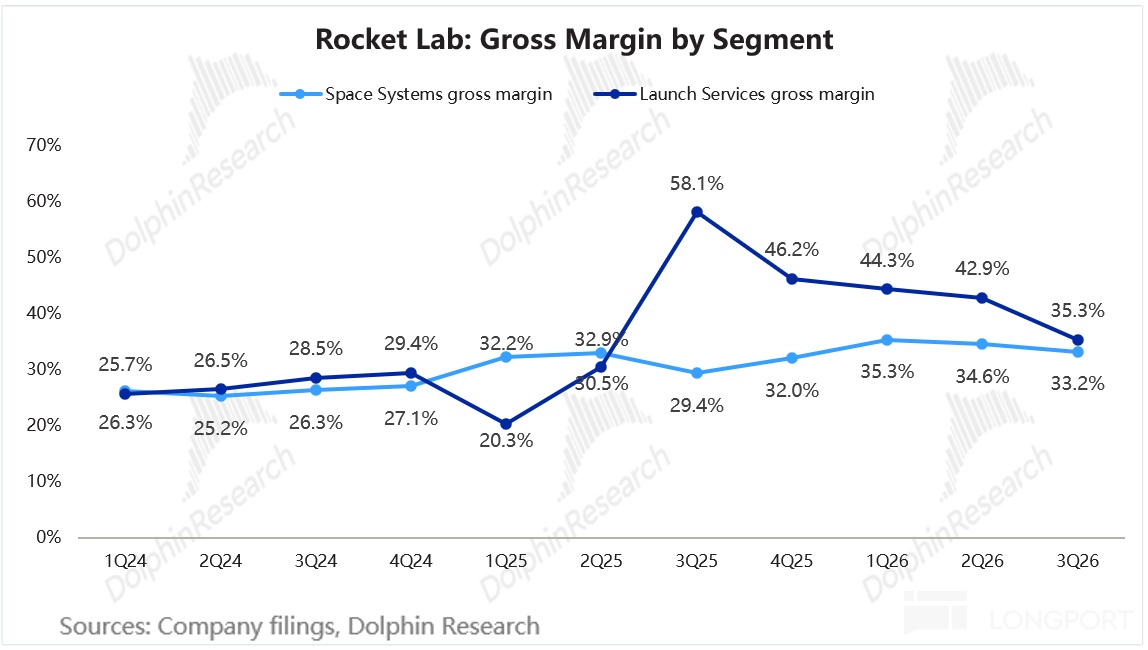
b. Space System 毛利率小幅承压:三季度,Space system 毛利率 33.2%,环比下滑 1.4 个百分点(2Q 为 34.6%),但明显好于市场预期的约 29.7%。
拖累主要来自 Mynaric 并表(管理层称仍需几个季度才能达到目标毛利率),以及整星项目进入 SDA 交付高峰;而卫星平台的项目毛利率约 30%,远低于高毛利零部件业务(反作用轮、星敏感器、太阳能电池、卫星分离系统等,部分可达 70% 以上)。
但本季度太阳能与 GEOST 光学系统等零部件盈利性超预期,是 Space system 毛利率好于指引的关键。
c. 发射服务业务毛利率 35.3%,环比下滑 7.6 个百分点,同比下滑约 23 个百分点(3Q25 有 1,330 万美金 HASTE 累计追补收入,毛利率高达 58%)。
本季度公司还对 Neutron Flight II 箭体计提了前瞻性亏损准备(金额未披露),以反映新火箭早期发射能力不足对该次任务盈利的影响;若剔除这一项,Electron 本身受益于生产成本下降与发射单价提升,盈利性实际在改善。
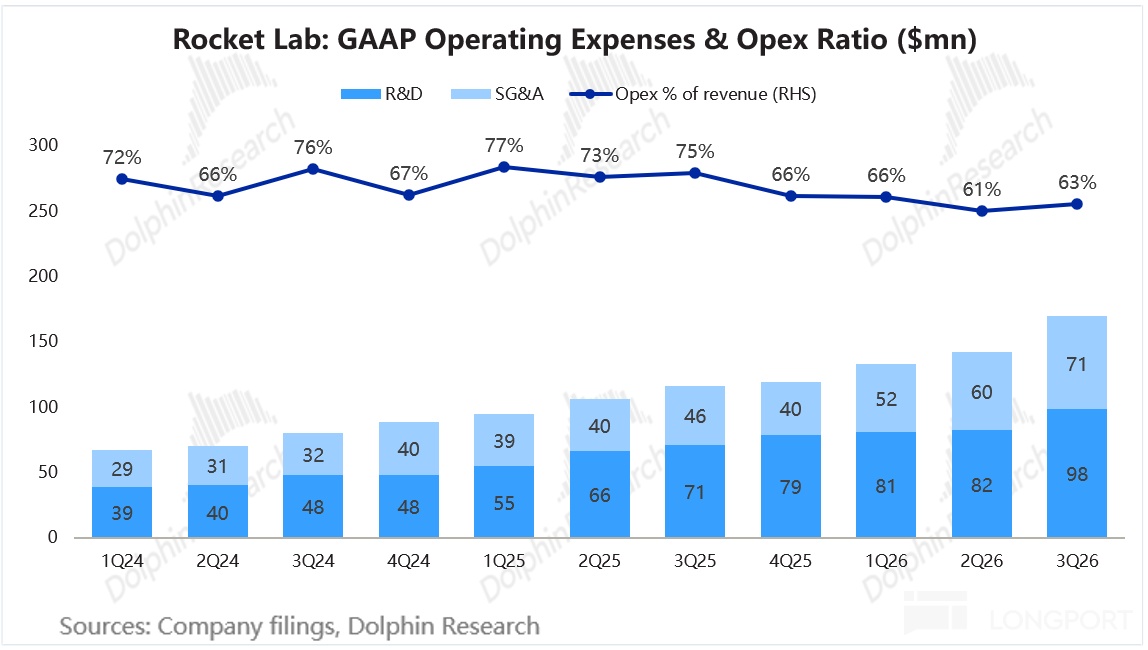
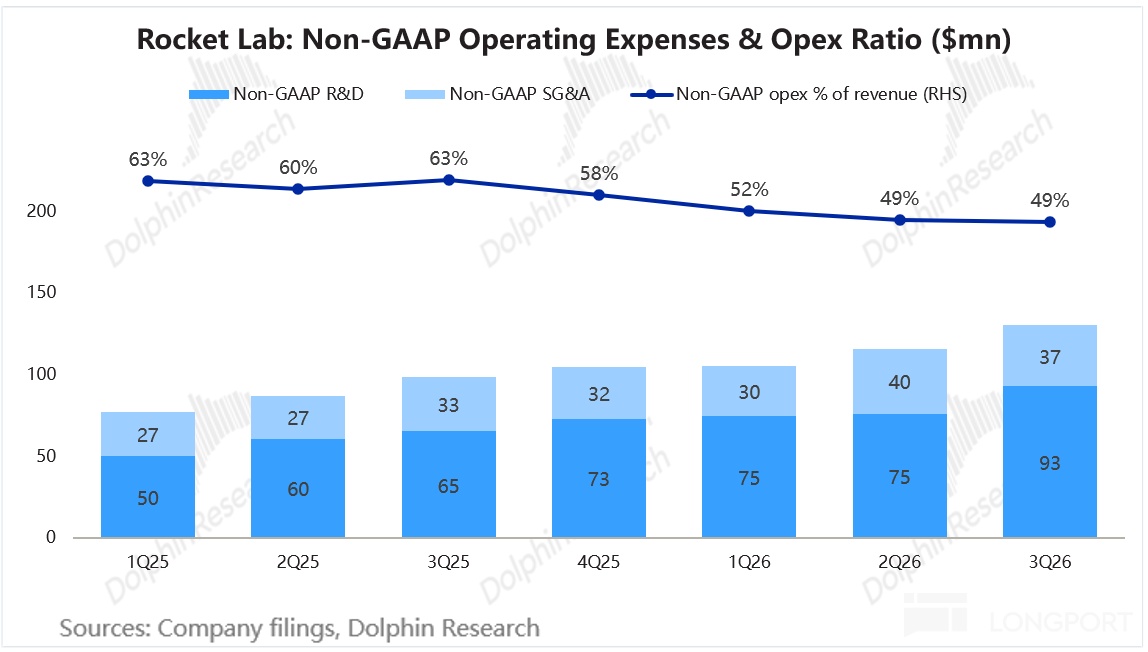
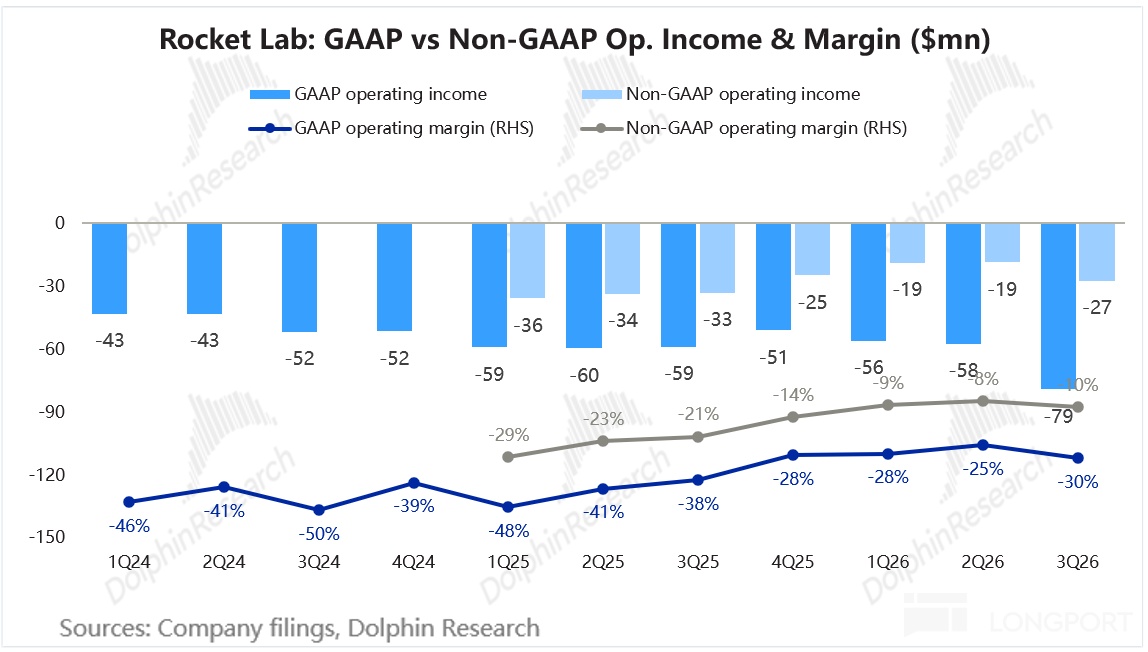
③ 费用明显超指引,Neutron 投入与 Iridium 交易成本双重推高:GAAP 经营费用 1.7 亿美金,比指引上限高出约 2,000 万美元,主要来自 Iridium 交易成本(约 2,100 万)推高销管费用,以及 Neutron 研发投入(环比多约 1,600 万,主因 Neutron 首飞发动机组生产与碳纤维复合材料结构(含一级贮箱前穹顶重制)投入)。
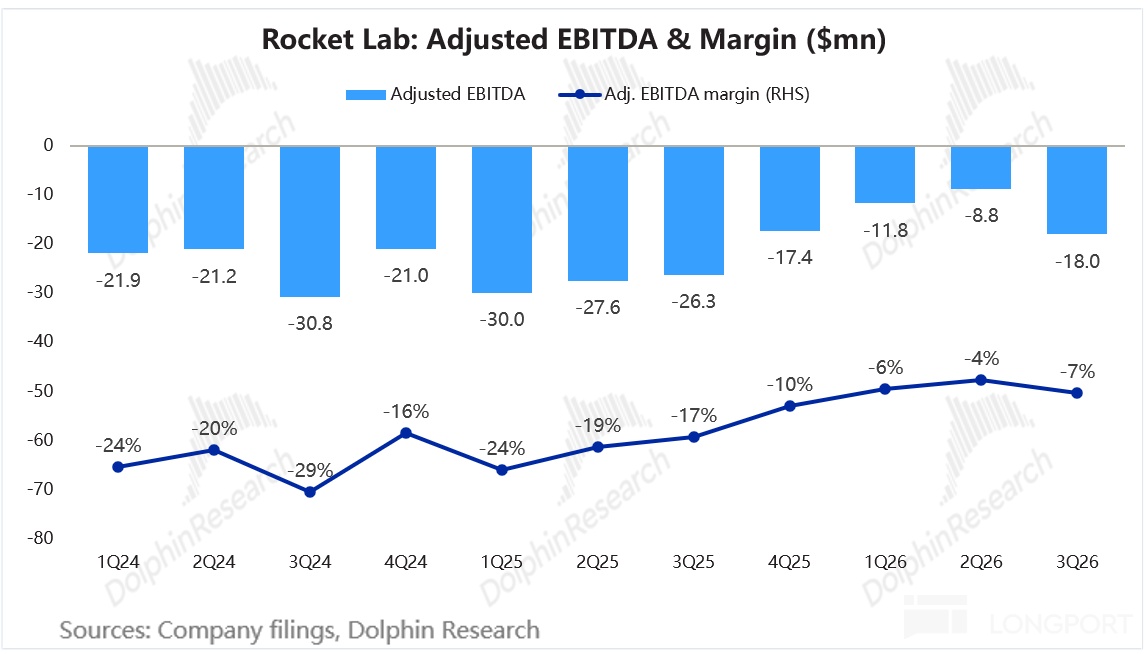
④ 经营亏损扩大:本季度经营亏损反而扩大到 0.79 亿美元,毛利率的超额部分被费用上升所吞噬。Adjusted EBITDA -0.18 亿,EBITDA 仅比指引中值好约 200 万(-0.2 亿),不及前两个季度的超预期。
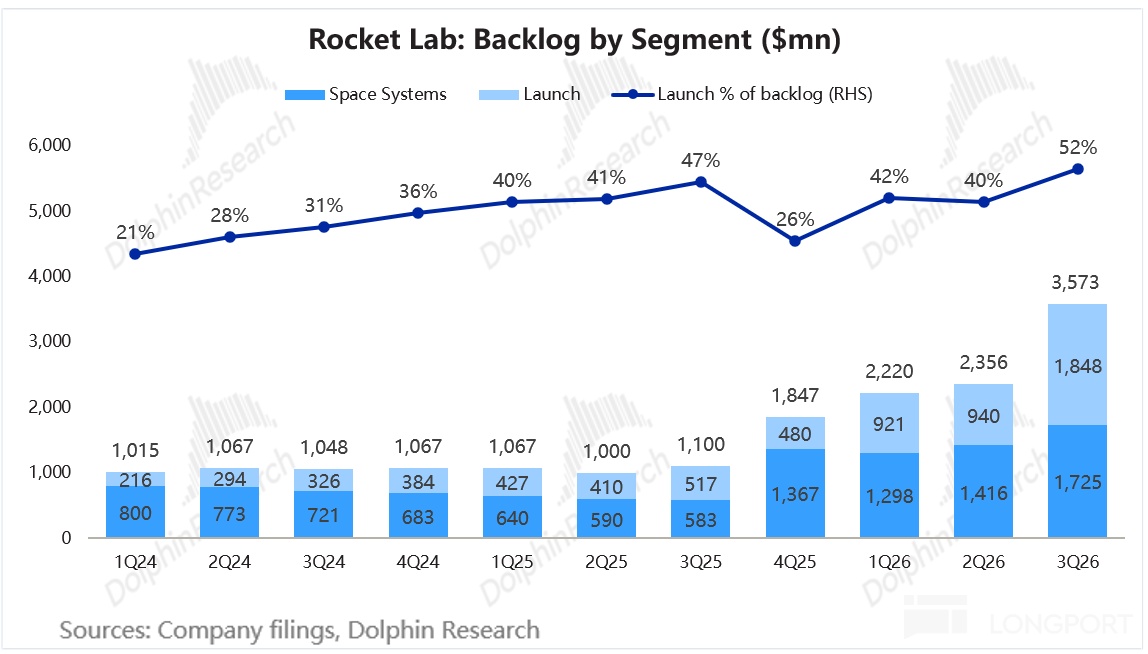
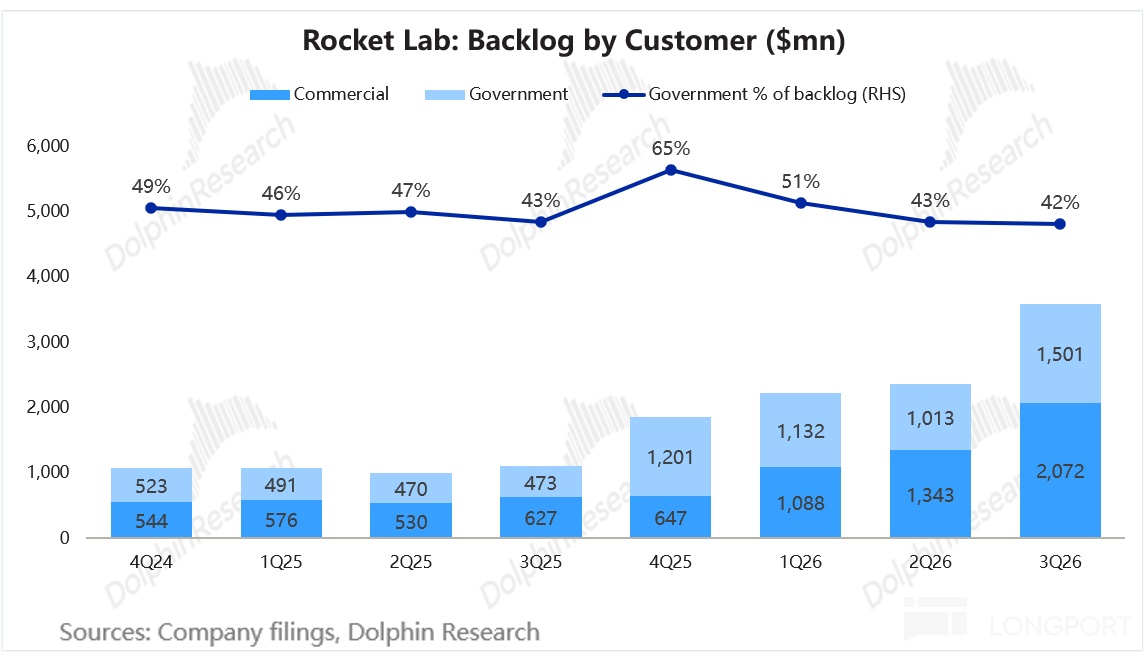
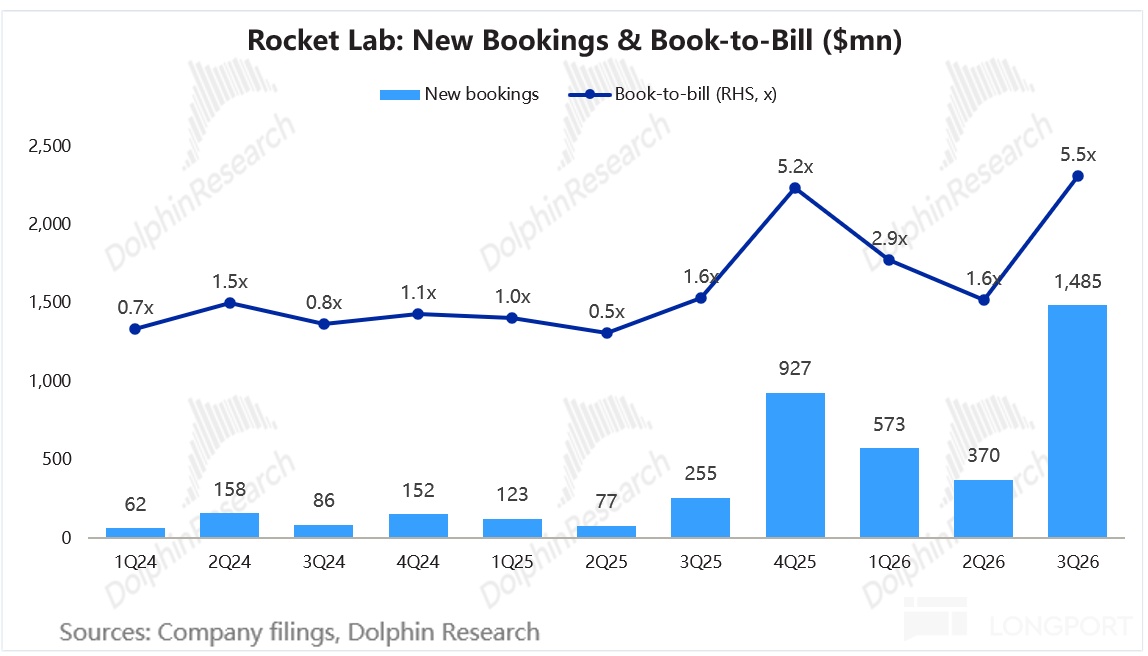
⑤ 在手订单创新高,环比大增 52%:三季度末在手订单 35.73 亿美金,同比 +226%,高于 32.3 亿的市场预期;其中发射 18.48 亿(占比升至 52%)、太空系统 17.25 亿。
未来 12 个月确认比例从 45.5% 降至 32.9%,是因为新增订单以多年期的 Neutron 与 HASTE 批量发射为主,按金额算 12 个月内可确认订单约 11.8 亿,仍比二季度末的约 10.7 亿多出约 10%。
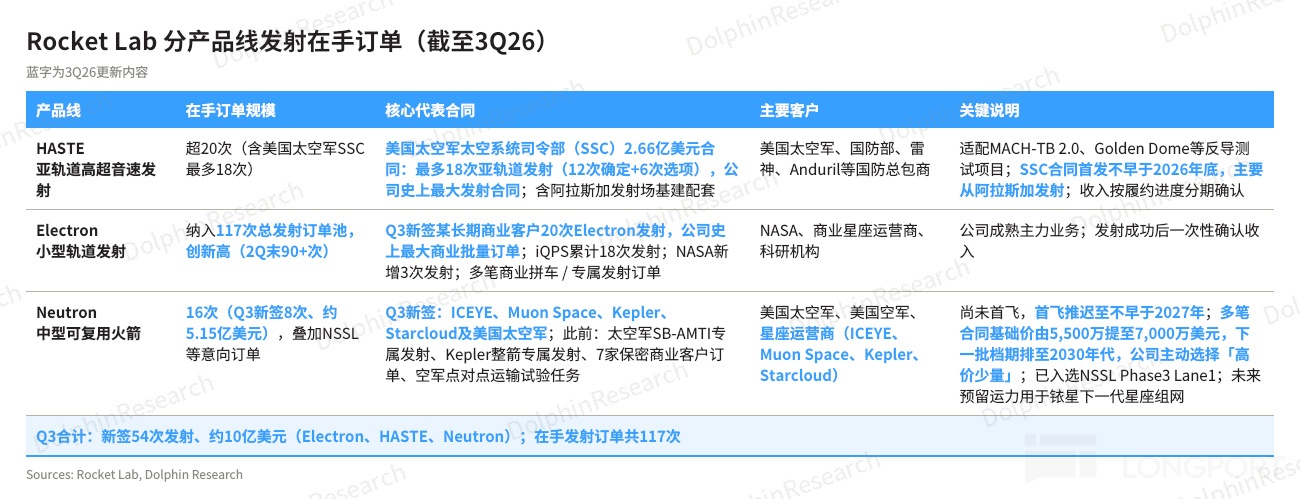
a. 发射服务:Q3 新签 54 次发射、合计超 10 亿美金(Electron、HASTE、Neutron),在手发射订单增至 117 次创新高(2Q 末为 90 次以上)。
其中包括公司历史上最大的两笔国防与商业批量订单——美国太空军太空系统司令部(SSC)18 次发射、一家长期商业客户 20 次 Electron 发射;
Neutron 新签 8 次发射、约 5.15 亿美金(客户包括 ICEYE、Muon Space、Kepler、Starcloud 及美国太空军),在手发射增至 16 次,下一批可用档期已排到 2030 年代,多笔合同的基础价格从 5,500 万美元提至 7,000 万美元。CFO 透露本可签下更多 Neutron 订单,但公司选择了 “高价少量”。
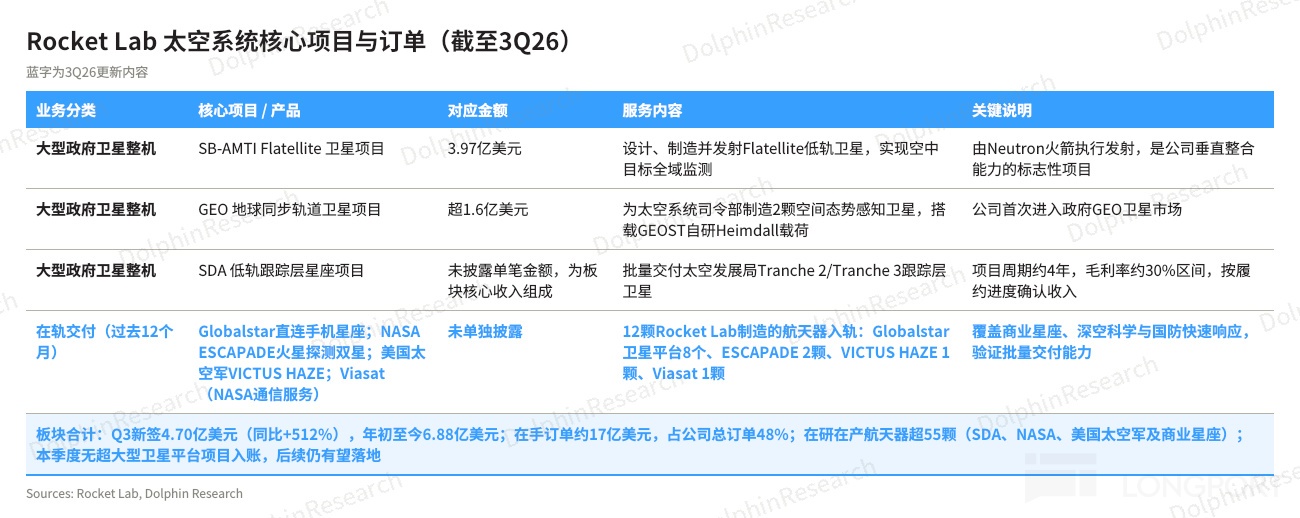
b. 太空系统:Q3 新签约 4.70 亿美金(同比 +512%),年初至今 6.88 亿美金。太空系统在手订单约 17 亿美金、占公司总订单 48%。
CFO 称本季度并没有超大型卫星平台项目入账,这类订单落地时间长、但体量越来越大,后续仍会有。目前在研在产航天器超过 55 颗(SDA、NASA、美国太空军及商业星座),过去 12 个月有 12 颗 Rocket Lab 制造的航天器入轨。
⑥ 4Q26 指引:收入与毛利率好于预期,EBITDA 亏损指引弱于预期:
4Q26 收入指引 2.70–2.90 亿美金(超市场预期 2.66 亿);毛利率指引 34%–36%(市场预期 33.9%),毛利率走出三季度低谷,进入回升通道,主要因发射收入的增长(发射次数和单价的回升)、太空系统中低毛利的整星平台回落,结构转为有利。
但 Adjusted EBITDA 指引-0.14 至-0.20 亿,中值明显差于-0.10 亿的市场预期,Neutron 首飞前的开发、测试与准备继续推高费用,四季度自由现金流仍将大幅流出。
海豚君观点:
整体来看,本季度收入、毛利率与订单均好于预期,三季度是本轮毛利率谷底;但费用超指引、4Q EBITDA 指引偏弱,Neutron 首飞前的投入仍在加码。
对于 Rocket Lab,公司正在复刻 SpaceX 的路径:以 Neutron 中型可复用火箭扩大运力、收购 Iridium 拥有自有星座,最终实现"发射—制造—运营"闭环。本季度最大的变化是,Neutron 首飞正式推迟到 2027 年,而 Iridium 交割在稳步推进。
① Neutron 首飞推迟至 2027 年,具体日期要等一级贮箱测试完成
Neutron 对标猎鹰 9 号(13 吨 LEO、一级可复用),是 RKLB 从"小火箭商"跃升为"SpaceX 挑战者"的关键,也是估值中最大的变量。
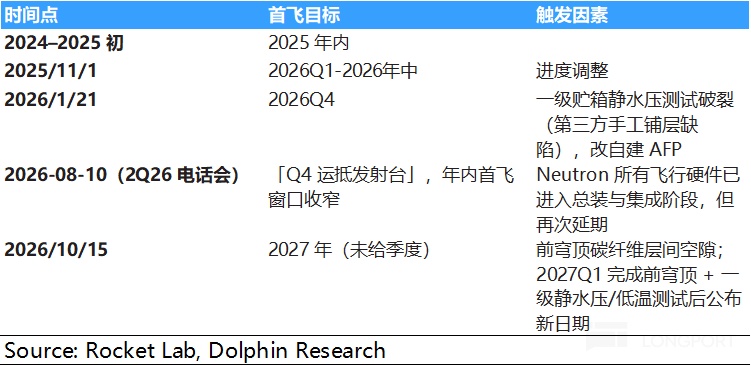
首飞时间已三次延期:2025Q4 → 2026Q1 → 2026Q4 → 2027 年(未给出具体季度)。10 月中旬,公司在一级贮箱前穹顶发现碳纤维复合材料层间空隙,源于鉴定后的设计变更,叠加大尺寸部件只能用非热压罐固化。公司已加入工艺缓解措施,但仍需重制前穹顶、完成一级总装后的静水压与低温测试,以及完成超声检测确认无缺陷,预计 2027 年一季度完成。
本次电话会上,管理层的最新表述为:
① 仍不给首飞季度,要等一级贮箱通过全部测试才会给具体日期,改为按周披露进度;
② 工程进度上,除一级贮箱外,其余部件基本就位:二级已运抵 3 号发射场,即将进行低温验证和不装发动机的湿彩排;推力模块已装上发射台做接口测试;Archimedes 真空版发动机完成了冷箱(低温环境)测试。
首飞的关键路径只剩一级贮箱:替换用的前穹顶已固化完成、检测无缺陷,贮箱中段(含分隔液氧与燃料的共底)已完成堆叠;接下来完成前、后段总装后,先在工厂做静水压测试,再运到 3 号发射场做低温测试和全箭集成。
海豚君认为,静水压测试是最关键的一关:今年 1 月的延期,正是一级贮箱在这项测试中破裂造成的。其他部件并行推进,意味着一级一旦通过,后续节奏可以压缩;但公司预计一级测试要到 2027 年一季度才能完成,之后还有全箭集成、湿彩排和点火测试,首飞大概率不早于 2027 年年中。
③ 财务上:本季度对 Neutron Flight II 箭体计提了前瞻性亏损准备(计入销售成本),同时研发环比增加约 1,600 万美金,主要来自首飞发动机组与一级贮箱重制,管理层预计首飞前 Neutron 支出将维持高位;
CFO 把盈利拐点表述调整为首次成功试飞后 6 个月内 Adjusted EBITDA 转正,现金流随后跟上,现金流转正的时点较此前口径有所推迟,具体时点取决于公司 Neutron 机队扩建进度——可复用火箭在项目初期要集中造出最多的箭体,等复用带动毛利率明显提升后,现金流才会真正改善。
此外,Iridium 交割后自带较强的现金流,也会明显改善公司整体的现金流状况。
④ 需求端:Neutron 在手发射增至 16 次、基础价格从 5,500 万提至 7,000 万美元,下一批可用档期已排到 2030 年;公司长期规划 50% 运力留给自用(包括未来替换 Iridium 星座)。
由于订单远超运力,CFO 表示加快 Neutron 发射爬坡的压力 “巨大”,公司正在评估各种加快爬坡的办法,但暂不修改此前的爬坡假设。
海豚君认为,这次延期是大型复合材料部件的制造工艺问题,但需求侧并没有问题——首飞前即新签 8 单并提价,SpaceX 据报不再接受 2028 年之后的 Falcon 9 订单,中型火箭的供给缺口还在扩大。
但需求再强,也要靠按时交付来兑现:一级贮箱这个部件一年内已两次出问题(1 月静水压测试破裂、10 月前穹顶出现空隙),管理层这次连首飞季度都不愿给,市场需要一个可验证的节点,而不只是"2027 年"。在一级贮箱测试通过之前,市场大概率会继续把 Neutron 贡献收入的时间往后推,并对首飞成功率打更大的折扣。
② 收购 Iridium:融资已全部到位,股东已批准,等待监管审批
公司通过相继收购 Motiv(太空机器人)、Mynaric(激光通信)及 Iridium(铱星通信),结合自研电推进系统,补齐了太空价值链三大环节(进入太空/发射 + 太空硬件制造 + 太空应用)的关键拼图。
交易进展方面,三季度两个关键障碍已经清除:
a. 融资:交易需要超过 30 亿美元现金(用于每股 27 美元的现金对价、偿还 Iridium 部分债务和支付交易费用),公司原本靠德银、富国承诺的 36 亿美元过桥贷款兜底。
三季度公司改用股权融资:通过 ATM(按市价在二级市场分批增发新股)发行约 3,680 万股,募得约 24 亿美元,9 月完成;同时,Iridium 约 18 亿美元的定期贷款获贷款方同意交割后继续保留,不必提前偿还。
新募资金、保留的 Iridium 贷款加上账上现金,已足以支付全部现金对价,过桥贷款在一分未提的情况下于 9 月取消(为此确认约 2,730 万美元的终止损失)。
b. 审批:Iridium 股东以约 99.6% 的赞成票通过交易。目前仍需 FCC 等监管审批(SpaceX、Globalstar 曾表达异议),管理层称审批进展顺利,预计仍为 2027 年完成交割。
股本方面,股价低于 collar 下限$67.50,换股比例锁定为 0.4,股票部分最多发行约 4,200 万股;叠加 ATM,交易相关新增股本约 7,900 万股,摊薄约 12%。
Iridium 掌控的 L 波段是稀缺频谱资源,与 Starlink 的消费级宽带错位竞争;Iridium 2025 年收入约 8.7 亿美元、EBITDA 约 4.95 亿美元(利润率约 57%)。交割后公司将从"亏损的发射与制造商"变成"带高利润经常性收入的太空运营商";但 Neutron 的延期,也推迟了其降低 Iridium 下一代星座部署成本的协同。
而对于 Rocket Lab 的股价,海豚君在 Neutron 延期后更新了三种假设:
管理层远期目标未变:3-5 年内 Electron 业务营收 5 亿-10 亿美元、Neutron 业务营收 10 亿美元;Electron 即将迎来第 100 次发射(成功率 96%),CFO 预计 2027 年小火箭发射增长 20% 以上,Electron 与 HASTE 价格也将上调。
中性假设:考虑 Neutron 首飞推迟约三个季度,我们将 2030 年 Neutron 收入从 9 亿美元下调至约 6.5 亿,Electron 收入约 6 亿美金,2030 年总营收下调至 30 亿美元;给予 2030 年 P/S 约 30 倍,折现后对应中性目标价约 86 美元。
悲观假设:2030 年总营收约 22 亿美元(Neutron 再延迟或发射频率不及预期,同时下调火箭发射和航天系统业务收入),给予 20 倍 P/S,悲观目标价约 43 美元。
乐观假设:考虑 Neutron 放量整体后移,将 2030 年总营收下调至 44 亿美金(其中火箭发射业务 23 亿,航天系统业务 22 亿,Neutron 提价部分对冲),维持 50 倍 P/S(对标 SpaceX 无折扣),乐观目标价下调至约 214 美元。
乐观假设的核心前提不变——Neutron 实现一级可回收,借助 Iridium 打造类星链但错位竞争的太空 SaaS 模式。
因此,Neutron 依然是估值"期权"的核心,而这次延期已让期权价值被大幅折价:股价已从 5 月高点 151 美元回撤至盘后约 55 美元,跌幅超过六成,但大部分跌幅发生在 6–7 月 Iridium 收购公告前后;
10 月中旬 Neutron 延期公告后,股价两个交易日又跌了约 14%。也就是说,Neutron 的期权价值在此次财报官宣延期前就已被大幅压缩,因此本次财报的冲击相对有限。
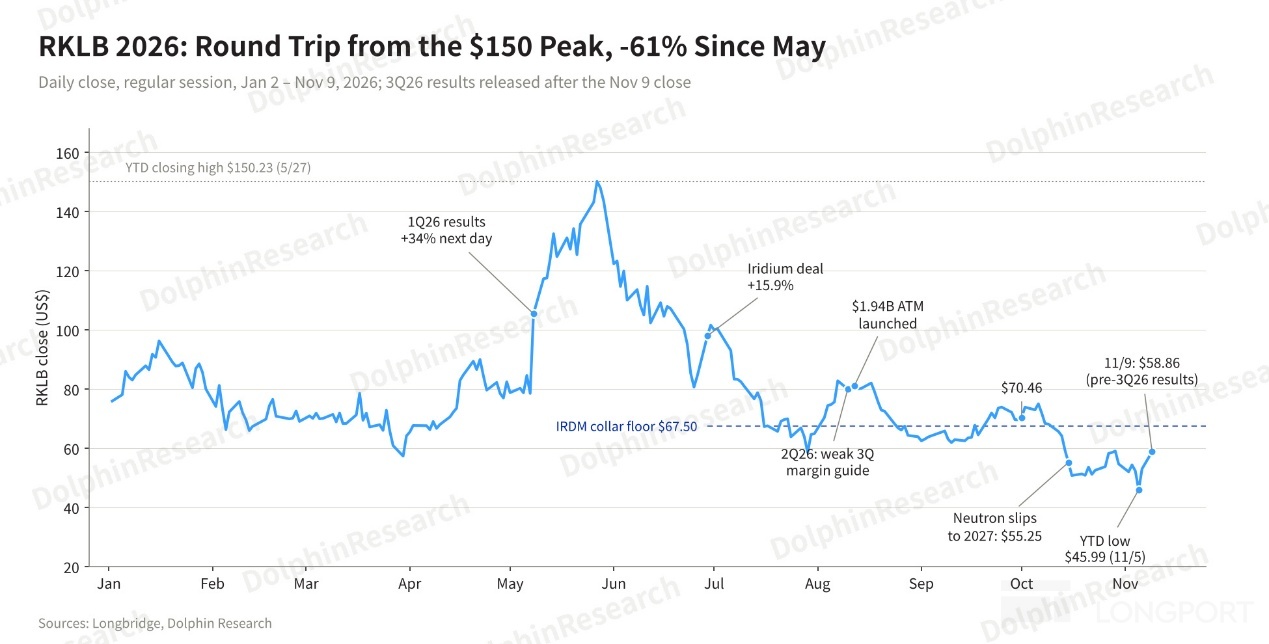
盈利节奏上,按 CFO“首飞成功后 6 个月内 EBITDA 转正” 的新口径,EBITDA 转正最早要到 2027 年底至 2028 年上半年,自由现金流转正大概率在 2029 年前后。
资金方面,9 月末现金及有价证券约 47 亿美元,但其中约 30 亿美元要用于 Iridium 的现金对价等交易支出,按测算交割后剩余约 17 亿美元。
三季度经营现金流转正(720 万美元)主要靠卫星项目的里程碑回款,回款节奏不均匀,CFO 预计四季度自由现金流仍将大幅流出;公司另获国防部战略资本办公室(OSC)1.5 亿美元低息贷款承诺,用于 Neutron 扩产,在手资金足以支撑到 Neutron 首飞和 Iridium 交割。
Neutron 的核心风险仍在于工程执行——一级静水压与低温测试、整级测试、首次点火都是高风险节点;虽然需求端仍然旺盛,Neutron 甚至在首飞前就已提价,但 Neutron 多次延期之后,市场会把它贡献收入的时间往后推,并对首飞成功率打更大的折扣。
在延期利空落地、毛利率见底、订单与定价超预期、CFO 财报前增持约 14 万股的背景下,海豚君认为,当前约 55 美元处于悲观偏中性区间(43–86 美元)的偏下沿,风险收益比已经改善,可以开始小仓位分批布局。
但四季度 EBITDA 指引偏弱、首飞日期未定,短期股价仍会围绕一级贮箱测试波动。更明确的加仓信号,要等 2027 年一季度一级贮箱通过静水压与低温测试、Neutron 给出首飞日期这两件事落地。
<此处结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
Recommended Articles










Comments (0)
Click the $ button, enter the symbol, and select to link a stock, ETF, or other ticker.