


QXO Inc (QXO) 주식 마감했습니다 하락 7.24%에 11월12일: 투자자가 알아야 할 정보


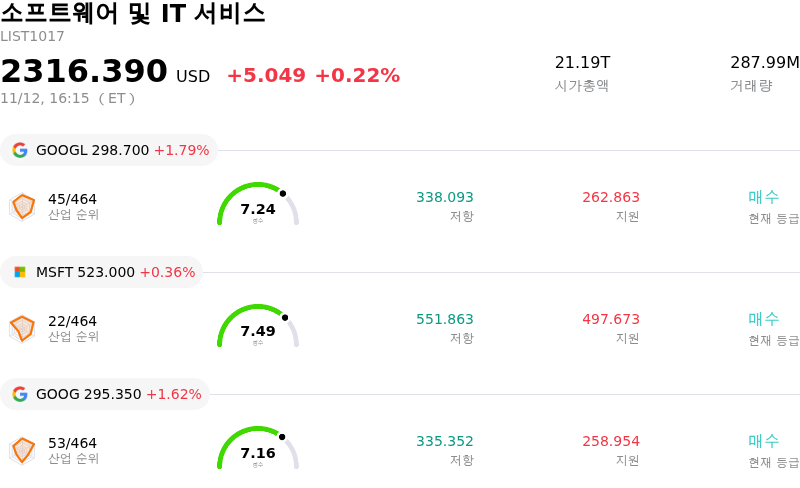
QXO Inc (QXO) 종목은 7.24% 하락하여 마감했습니다. 소프트웨어 및 IT 서비스 업종은 0.22% 상승했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Alphabet Inc Class A (GOOGL) 상승 1.79%, Microsoft Corp (MSFT) 상승 0.36%, Alphabet Inc Class C (GOOG) 상승 1.62%입니다.
오늘 QXO Inc(QXO) 주가 하락의 요인은 무엇인가요?
이번 주 초 며칠간 이어진 가파른 랠리 이후 기관 투자자들이 차익 실현에 나서면서 QXO는 뚜렷한 하방 압력을 받았다. 이전의 급등세는 시장 예상치를 웃돈 3분기 잠정 매출 실적과 야심 찬 장기 사업 목표에 힘입은 것이었다. 그러나 장 마감 후 공식 최종 분기 실적 발표와 공식 컨퍼런스 콜이 예정된 가운데, 시장 참여자들은 발표에 앞서 적극적으로 리스크를 축소하며 과도하게 늘어난 매수 포지션을 정리했다.
회사의 공격적인 인수 전략에 수반되는 통합의 복잡성과 비용 구조를 둘러싼 기저의 경계감도 다시 부각됐다. 최근 단행된 대규모 인수로 전체 매출 규모는 빠르게 확대됐으나, 잠정 공시에서는 지속적인 순손실과 상당한 거래 관련 부대비용이 여전히 반영된 것으로 나타났다. 기관 투자자들이 최종 실적 발표를 앞두고 이러한 수치를 면밀히 검토함에 따라, 부진한 건설 업황 속에서 핵심 유기적 매출 성장 모멘텀과 마진 확대에 대한 의구심이 제기되며 방어적인 포트폴리오 조정이 촉발됐다.
지배구조 및 경영진 여력에 대한 우려가 잔존한 점도 시장 심리를 더욱 위축시켰다. 경영진은 QXO 경영과 수십억 달러 규모의 확장 계획 실행에 전념하겠다는 의지를 분명히 재확인했으나, 최근 플랫폼 인수 벤처를 동시에 추진한다는 발표가 나오면서 장기적으로 전략적 집중도가 분산될 수 있다는 은근한 회의론이 불거졌다. 여기에 긴축적인 금융 여건에 따른 주거 및 상업용 건축자재 부문 전반의 광범위한 경기순환적 역풍까지 겹치면서, 투자자들이 관망세를 취함에 따라 주가는 뚜렷한 후퇴를 보였다.
QXO Inc(QXO) 기술 분석
기술적으로 QXO Inc (QXO) 종목은 MACD (12,26,9) 값이 0.604이며, 이는 매수 신호를 나타냅니다. 56.334의 상대강도지수 값은 중립 상태를 시사하고, 33.418의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
QXO Inc(QXO) 펀더멘털 분석
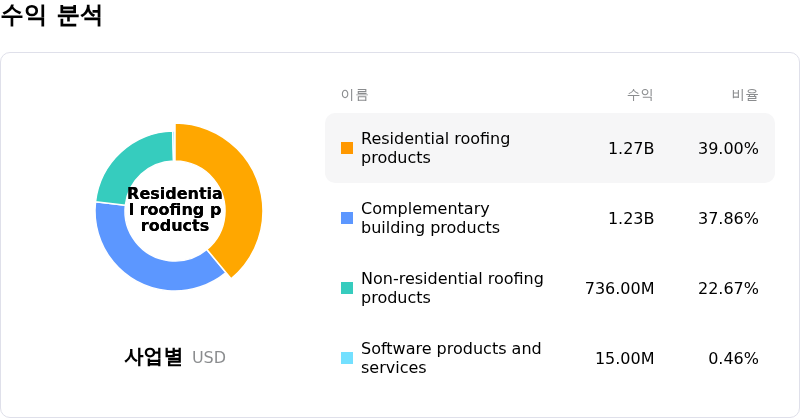
QXO Inc (QXO)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $6.84B이며, 산업 내에서 48위를 차지하고 있습니다. 순이익은 $-388.30M이며, 산업 내에서 584위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $25.35, 최고가는 $50.00, 최저가는 $15.00입니다.
QXO Inc(QXO) 더 자세히 보기
기업 고유 리스크:
- 경영진 리더십 교체 및 경영 집중도 분산: 2026년 11월 12일 자 8-K 보고서를 통해 이산 에사이드(Ihsan Essaid) 최고재무책임자(CFO)가 신임 데브 아후자(Dev Ahuja) CFO로 교체되는 경영진 개편이 확인되었다. 이번 리더십 교체는 브래드 제이콥스(Brad Jacobs) 최고경영자(CEO)가 별도 상장 벤처 기업인 CKX 랜즈(CKX Lands)에 10억 달러 규모의 외부 자본 배분을 발표한 직후에 단행된 것으로, 전환기적 사업 확장 단계에서 경영진의 업무 수행 역량, 전략적 집중도 분산, 지배구조에 대한 기관 투자자의 우려를 가중시키고 있다.
- 높은 레버리지와 마이너스 현금흐름 창출: 최근 잠정 공시 및 분기별 평가에 따르면, QXO는 비컨(Beacon), 코디악(Kodiak), 탑빌드(TopBuild)를 부채 조달을 통해 연쇄 인수(롤업 인수)한 이후 약 62억 달러의 부채를 떠안고 있는 것으로 나타났다. 최근 실적에서 나타난 마이너스 잉여현금흐름(-2억 4,810만 달러)과 지속적인 GAAP 기준 순손실에 더해, 불어난 이자 비용이 유동성을 제약하고 장기화된 고금리 환경 속에서 차환 위험을 높이고 있다.
- 복잡한 다중 자산 통합 및 애널리스트 전망치 하향: 베어드(Baird), 시티(Citi), 웰스파고(Wells Fargo) 등 증권사(셀사이드)들은 대규모 인수 건들의 동시 통합에 따른 리스크가 고조되자 목표주가를 대폭 낮췄다. 다수의 지점망, 기존 IT 시스템, 서로 다른 운영 구조를 통합하는 과정에서 기업 간접비용이 증가했으며, 이에 따라 단기 EPS 컨센서스가 하향 조정되고 실적 하회(네거티브 어닝 서프라이즈) 가능성이 높아졌다.
- 주거용 건축 및 지붕재 최종 시장의 수요 부진: 최근 유통 채널 점검과 시장 코멘트에 따르면, 주택 착공 건수 부진과 건설업체 심리 위축의 영향으로 주거용 지붕재 및 부수적 건축 자재의 판매량이 둔화되고 있는 것으로 나타났다. QXO가 제시한 2030년까지 최대 55억 달러의 EBITDA를 달성하겠다는 야심 찬 목표는 자체적인 물량 성장과 가격 결정력에 크게 의존하고 있는 만큼, 최종 시장의 지속적인 경기순환적 위축은 가이던스 달성에 직접적인 위협이 되고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.