


Agnico Eagle Mines Ltd (AEM) 주식 움직였습니다 하락 5.01%에 10월29일: 투자자가 알아야 할 정보



Agnico Eagle Mines Ltd (AEM) 종목은 5.01% 하락하여 움직였습니다. 광물 자원 업종은 1.14% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Freeport-McMoRan Inc (FCX) 하락 1.52%, CRH PLC (CRH) 상승 4.52%, Martin Marietta Materials Inc (MLM) 상승 5.11%입니다.
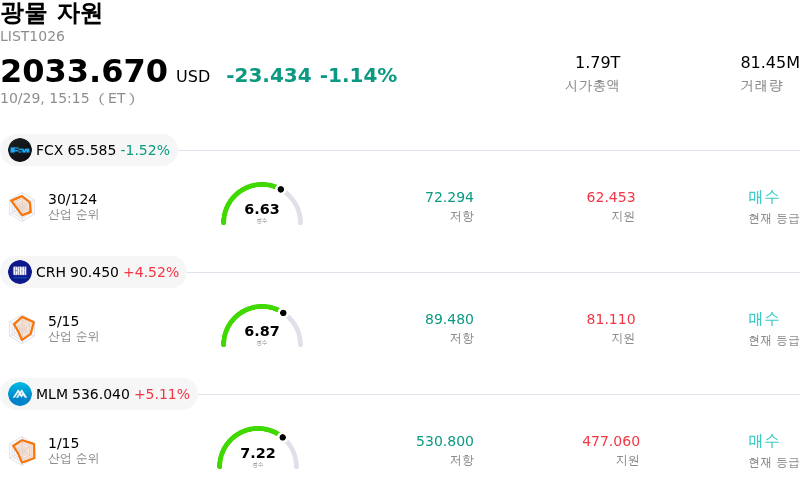
오늘 Agnico Eagle Mines Ltd(AEM) 주가 하락의 요인은 무엇인가요?
귀금속 섹터의 거시경제적 역풍은 하락세의 주된 원인으로 작용했습니다. 예상보다 강한 미국의 3분기 경제 성장과 지속적인 인플레이션 데이터로 인해 연방준비제도(Fed)의 금리 전망이 한층 매파적일 것이라는 시장의 기대가 강화되면서 금 현물 가격이 하락했습니다. 채권 수익률 상승과 통화정책 기대감의 변화는 귀금속 생산기업 전반의 단기 투자심리를 위축시켰으며, 섹터 전체의 매도 압력으로 이어졌습니다.
3분기 실적 발표 이후 기업 자체의 운영 현황 업데이트 역시 투자심리에 큰 부담을 주었습니다. 높은 실현 금 가격과 현금 흐름 창출에 힘입어 분기 매출과 조정 주당순이익(EPS)이 시장 전망치(컨센서스)를 상회했음에도 불구하고, 시장의 관심은 연간 가이던스로 빠르게 이동했습니다. 경영진은 연간 금 생산량이 목표 가이던스 범위의 하단에 가까울 것으로 예상되는 반면, 현금 원가 및 총유지비용(AISC)은 전망치의 상단에 근접할 것으로 예상된다고 밝혔습니다.
하향 조정된 운영 전망은 주로 캐나디안 말라틱(Canadian Malartic) 광산 단지의 운영 차질에서 비롯되었는데, 이곳에서는 앞서 발생한 암반 이동 이후 진행된 채광정 조정으로 생산이 제약을 받고 생산량 감소가 향후 몇 년간 이어지게 되었습니다. 여기에 투입 소모품에 대한 지속적인 원가 인플레이션과 진행 중인 확장 프로젝트의 대규모 설비투자(CAPEX)까지 더해지면서, 생산량 목표 하향과 높은 비용 전망의 조합은 기관 투자자들의 리밸런싱을 유발했고 분기 실적 상회 성과를 빛바래게 만들었습니다.
Agnico Eagle Mines Ltd(AEM) 기술 분석
기술적으로 Agnico Eagle Mines Ltd (AEM) 종목은 MACD (12,26,9) 값이 -1.101이며, 이는 매도 신호를 나타냅니다. 40.458의 상대강도지수 값은 중립 상태를 시사하고, 82.320의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Agnico Eagle Mines Ltd(AEM) 펀더멘털 분석
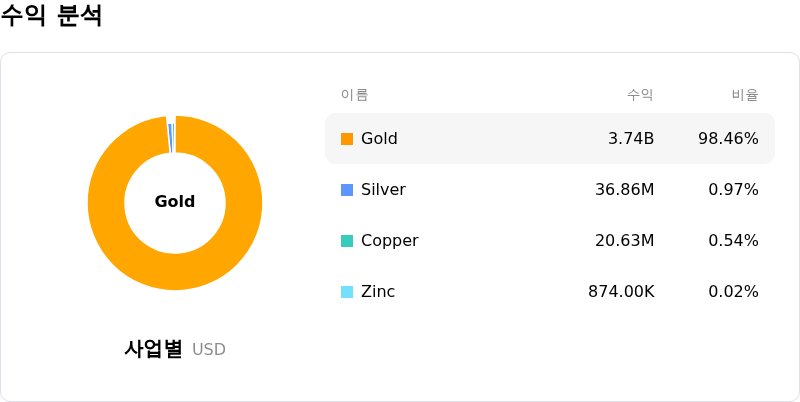
Agnico Eagle Mines Ltd (AEM)는 광물 자원 산업에 속하며 최신 연간 수익은 $11.91B이며, 산업 내에서 19위를 차지하고 있습니다. 순이익은 $4.46B이며, 산업 내에서 5위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $221.54, 최고가는 $355.00, 최저가는 $94.56입니다.
Agnico Eagle Mines Ltd(AEM) 더 자세히 보기
기업 특화 리스크:
- 캐나디안 말라틱 광산 차질: 캐나디안 말라틱의 바르낫 노천광산에서 발생한 암반 이동으로 인한 운영 조정으로 생산량이 제한되면서, 2026년 전체 금 생산량은 제시된 가이던스인 330만~350만 온스 범위의 하단 수준에 머물 것으로 전망됩니다.
- AISC 및 투입 비용 압박 심화: 디젤 가격 급등, 인건비 상승, 로열티 인상 등의 영향으로 3분기 전체유지비용(AISC)이 온스당 1,648달러로 급증하며 연간 비용 지표가 회사 가이던스 상단에 다가서고 있습니다.
- 자본 집약적 확장 실행 리스크: 오디세이 지하 개발, 호프 베이, 디투어 레이크 등 다수의 장기 성장 자산을 동시에 관리함에 따라 2026년 자본적 지출(capex)이 최대 28억 달러에 달하는 가운데, 비용 초과 및 운영 지연 가능성에 노출되어 있습니다.
- 밸류에이션 프리미엄 민감도: 주요 동종 업체 평균을 크게 상회하는 EV/EBITDA 및 주가순자산비율(PBR) 멀티플로 거래되고 있어, 금 현물 가격이 하락할 경우 애널리스트들의 목표가 하향 조정과 장중 멀티플 축소에 매우 취약한 상태입니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.