


Lam Research Corp (LRCX) 주식 움직였습니다 상승 4.08%에 10월26일: 핵심 원인 공개



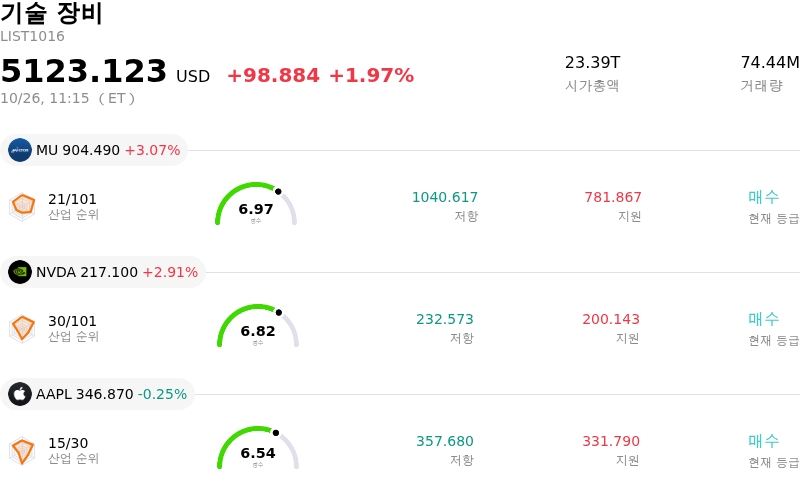
Lam Research Corp (LRCX) 종목은 4.08% 상승하여 움직였습니다. 기술 장비 업종은 1.97% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Micron Technology Inc (MU) 상승 3.23%, NVIDIA Corp (NVDA) 상승 2.94%, Apple Inc (AAPL) 하락 0.25%입니다.
오늘 Lam Research Corp(LRCX) 주가 상승의 요인은 무엇인가요?
램리서치(Lam Research)는 실적 발표 직후의 가파른 매도세 이후 강한 저가 매수세 유입과 애널리스트들의 긍정적인 분석 보고서에 힘입어 눈에 띄는 상승세와 높아진 장중 변동성을 기록했다. 앞서 경영진이 단기 공급망 제약과 다음 분기 중국 매출 둔화 가능성을 언급한 후 이전 거래일들에서 주가가 급락한 바 있다. 그러나 월가 애널리스트들이 낙관적인 전망을 재확인하고 투자의견을 상향 조정하면서, 공급 측 병목 현상은 최종 시장 수요 둔화가 아닌 일시적인 인도 지연에 불과하다고 투자자들을 안심시켰다.
이러한 회복세는 회사의 최근 실적에 대한 근본적인 신뢰를 반영한다. 이 반도체 장비업체는 최근 시장 전망치를 상회하며 분기 기준 역대 최대 매출과 조정 순이익을 기록했다고 발표했다. 첨단 식각, 증착 및 메모리 제조용 장비 전반에 걸친 견조한 수요에 힘입어 영업이익률은 역사적 최고 수준으로 확대됐다. 인공지능(AI) 인프라 확장과 복잡해진 반도체 설계가 뒷받침하는 가운데, 웨이퍼 팹 장비 지출이 향후 수년간 상당한 성장을 이어갈 것이라는 산업 전망은 장기 성장 모멘텀을 지속적으로 강화하고 있다.
거시경제 여건과 전반적인 섹터 모멘텀 역시 호재로 작용했다. 주요 기업 실적 발표와 통화정책 발표를 앞두고 시장 전반의 변동성이 완화되면서 기술주와 반도체주가 상승세를 나타냈다. 이번 반등은 이전 급락 이후 나타난 기술적 과매도 상태에 의해 더욱 촉발되었으며, 이는 기관 투자자들이 할인된 밸류에이션 배수에서 주식을 매수하도록 유도했다.
기관 관점에서 볼 때 단기 변동성은 지속되는 공급망 마찰과 지역별 고객층의 변화를 보여주지만, 본질적인 핵심 펀더멘털은 훼손되지 않고 유지되고 있다. 늘어나는 현금 자산, 절제된 자본 환원 전략, 차세대 반도체 제조 기술에서의 확고한 주도권을 바탕으로 이 종목은 글로벌 반도체 생태계의 구조적 확장에 따른 수혜를 누릴 수 있는 유리한 입지를 유지하고 있다.
Lam Research Corp(LRCX) 기술 분석
기술적으로 Lam Research Corp (LRCX) 종목은 MACD (12,26,9) 값이 -16.649이며, 이는 매도 신호를 나타냅니다. 30.083의 상대강도지수 값은 중립 상태를 시사하고, 86.732의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Lam Research Corp(LRCX) 미디어 보도
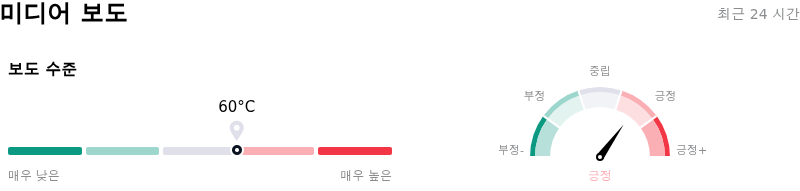
미디어 보도 측면에서 Lam Research Corp (LRCX)는 보도 점수가 60이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 강세 구역에 있습니다.
Lam Research Corp(LRCX) 펀더멘털 분석
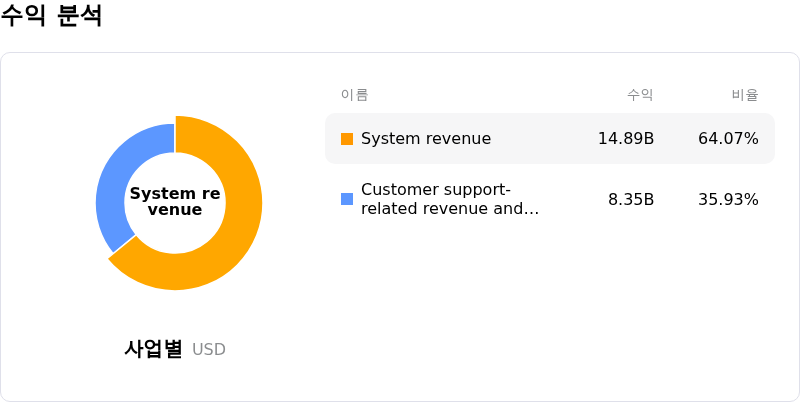
Lam Research Corp (LRCX)는 기술 장비 산업에 속하며 최신 연간 수익은 $23.23B이며, 산업 내에서 12위를 차지하고 있습니다. 순이익은 $7.27B이며, 산업 내에서 7위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $370.58, 최고가는 $500.00, 최저가는 $213.00입니다.
Lam Research Corp(LRCX) 더 자세히 보기
개별 기업 리스크:
- 전분기 대비 성장 가이던스 둔화: 경영진은 2027 회계연도 2분기 매출을 86억 달러로 전망했는데, 이는 전분기의 22%와 비교해 전분기 대비 약 4.6% 증가에 그치며 성장이 급격히 둔화한 수치다. 시장 기대치를 소폭 상회한 실적과 저조한 전망으로 인해 캔터 피츠제럴드와 미즈호의 애널리스트들이 목표주가를 하향 조정하면서 주가는 7%에서 11% 이상 급락했다.
- 중국 매출 기여도 감소: 경영진 발언에 따르면 2027 회계연도 1분기 전체 매출의 약 35%를 차지했던 중국 반도체 제조업체들의 매출 기여도가 12월 분기에는 감소할 것으로 나타났다. 지속되는 반도체 무역 규제 속에서 이러한 매출 감소 예상은 중국 본토에 대한 과도한 의존도와 관련한 기관투자자들의 우려를 증폭시켰다.
- 공급망 및 인도 병목 현상: 경영진은 실적 발표 후 정보 공개를 통해 부품 수급 부족과 클린룸 용량 한계를 강조했다. 이러한 운영상의 병목 현상은 장비 인도 속도를 직접적으로 제한하여, 회사가 견조한 장비 수요를 실질적인 매출로 완전히 전환하는 것을 막고 있다.
- 경영진의 대규모 내부자 주식 매도: 2026년 10월 23일 자 미국 증권거래위원회(SEC) 공시에 따르면, 티모시 M. 아처 최고경영자(CEO)가 약 713만 달러 상당의 보통주 31,400주에 대한 매도 신고서를 제출했다. 이번 매도는 지난 1년간 집계된 1억 6,800만 달러 이상의 누적 내부자 매도에 이어진 것으로, 단기 상승 여력에 대한 경영진의 시각과 관련해 시장의 경계감을 높이고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.