


BP PLC (BP) 주식 움직였습니다 상승 3.90%에 10월13일: 변동을 뒷받침하는 사실


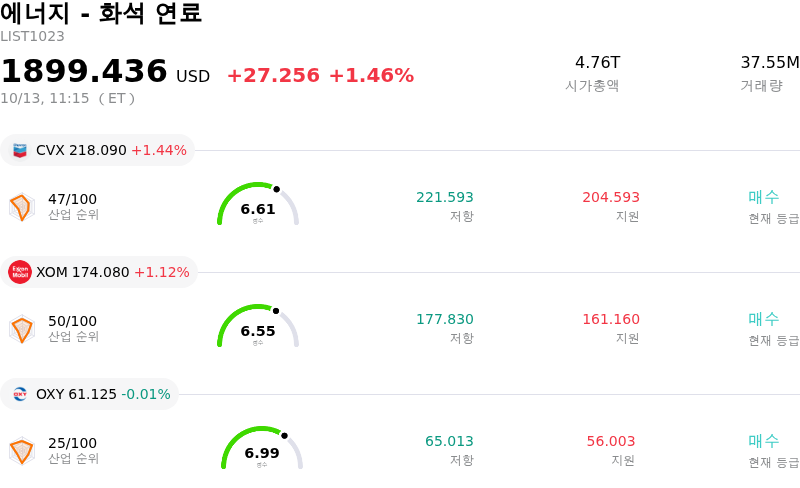
BP PLC (BP) 종목은 3.90% 상승하여 움직였습니다. 에너지 - 화석 연료 업종은 1.46% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Chevron Corp (CVX) 상승 1.44%, Exxon Mobil Corp (XOM) 상승 1.12%, Occidental Petroleum Corp (OXY) 하락 0.01%입니다.
오늘 BP PLC(BP) 주가 상승의 요인은 무엇인가요?
시장 참여자들이 이 대형 에너지 기업의 3분기 거래 실적에 긍정적으로 반응하면서 BP 주가는 뚜렷한 상승세를 기록했습니다. 매수세를 이끈 주요 촉매는 예상보다 빠른 재무구조 개선이었으며, 순부채가 크게 줄어들어 당초 계획보다 약 1년 앞당겨 부채 감축 목표를 달성했습니다. 강력한 영업 현금 흐름, 운전자본 회수, 자산 매각 대금이 이러한 이정표를 가능하게 만들었습니다. 또한 멕 오닐 최고경영자(CEO)가 주도하는 종합 전략 발표 예정 소식은 엄격한 자본 배분과 핵심 사업 집중에 대한 투자자 신뢰를 심어주며 시장 심리를 한층 더 강화했습니다.
해당 기간의 영업 지표는 주요 사업 부문 전반에 걸쳐 강력한 펀더멘털 모멘텀을 보여주었습니다. BP는 가스 마케팅 및 트레이딩 부문의 실적이 크게 개선된 것과 함께 지표 정제마진이 전분기 대비 대폭 상승했다고 밝혔습니다. 지정학적 긴장 지속과 중동 공급 우려에 따른 국제유가 상승은 업스트림 실현 가격에 강력한 호재로 작용했습니다. 투자자들은 가스 및 저탄소 전환 사업에 집중된 비현금성 손상차손을 대체로 무시하고, 핵심 에너지 사업의 견조한 기초 수익성과 현금 창출력에 우선순위를 두었습니다.
이러한 주가 상승세는 펀더멘털 강화에 발맞춰 금융 분석가들이 이익 전망치를 상향 조정함에 따라 기관 투자자의 지지가 확대되고 있음을 반영합니다. 발표된 업스트림 생산량이 안정적으로 유지되고 부채 지표가 예정보다 눈에 띄게 개선되면서, BP는 재무적 유연성을 대폭 끌어올렸습니다. 견조한 정제 스프레드, 높은 원자재 실현 가격, 구조적인 재무제표 개선이 어우러져 이달 말 전체 분기 실적 발표를 앞두고 실적 회복력과 자본 환원 전망에 대한 투자자들의 낙관론이 더욱 힘을 얻고 있습니다.
BP PLC(BP) 기술 분석
기술적으로 BP PLC (BP) 종목은 MACD (12,26,9) 값이 0.660이며, 이는 매수 신호를 나타냅니다. 70.191의 상대강도지수 값은 매수 상태를 시사하고, 0.763의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
BP PLC(BP) 펀더멘털 분석
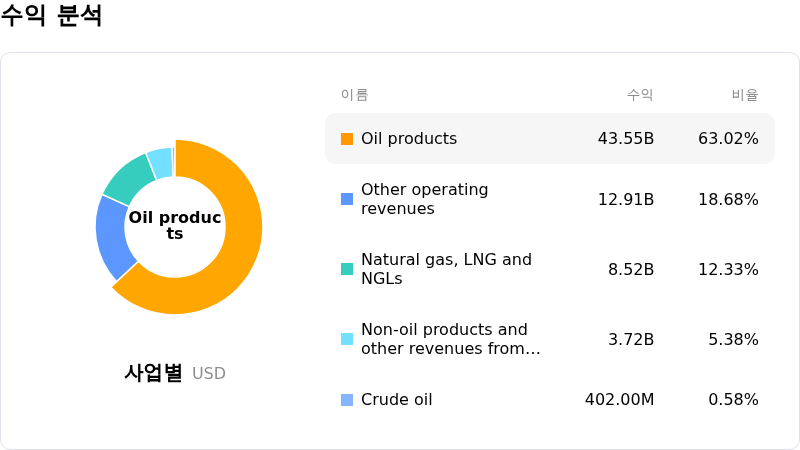
BP PLC (BP)는 에너지 - 화석 연료 산업에 속하며 최신 연간 수익은 $189.34B이며, 산업 내에서 3위를 차지하고 있습니다. 순이익은 $54.00M이며, 산업 내에서 63위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $50.73, 최고가는 $64.00, 최저가는 $41.00입니다.
BP PLC(BP) 더 자세히 보기
기업 고유 리스크:
- 대규모 저탄소 자산 손상: BP는 2026년 3분기 트레이딩 업데이트에서 재생에너지 투자를 축소함에 따라 가스 및 저탄소 전환 에너지 부문에서 대규모 상각이 발생해 30억~45억 달러 규모의 세후 손상차손이 예상된다고 밝혔다.
- 고객 부문 마진 축소: 소매 연료 마진 축소, 카스트롤 브랜드에 영향을 미치는 기유 원가 상승, 미드스트림 사업의 재무 기여도 감소로 인해 고객 사업 부문의 실적이 하방 압력을 받고 있다.
- 정제 처리량 감소 및 운영 취약성: 3분기 예상 정제 처리량은 2026년 2분기의 일산 1,467천 배럴(mb/d)에서 줄어든 일산 1,375~1,405천 배럴(mb/d)로 둔화되었으며, 여기에 업스트림 원유 생산의 소폭 감소와 악천후에 따른 멕시코만 플랫폼의 일시적 가동 중단이 겹쳤다.
- 전략적 전환 및 자본 배분 실행 부담: 저탄소 투자에서 핵심 석유 및 가스 자산으로 전략을 급격히 전환함에 따라 지속적인 실행 리스크가 발생하고 있으며, 한편 애널리스트들은 유가 변동성에 대한 잔여 취약성과 과거 멕시코만 합의금 지급 의무를 지적하고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.