


BIS 이코노미스트, 예금금리 1bp 인상 시 스테이블코인 성장률 12%로 하락


국제결제은행(BIS)의 워킹 페이퍼에 따르면, 미국 은행 예금 금리가 1bp 상승하면 평균 10주 스테이블코인 성장률이 약 15%에서 약 12%로 감소합니다.
인과관계를 분리하기 위해 설계된 두 번째 방법은 타격을 약 3배 더 크게 산정하여 성장률을 약 6%로 낮춥니다.
기준 추정치에 따르면, 예금 재조정(basis point) 1bp당 10주 성장률이 약 3%p 하락합니다. 성장은 둔화되었으나 양성을 유지했습니다.
USDC는 USDT 대비 4.8p를 잃고 1.9가 됩니다
워킹 페이퍼 1382는 BIS 경제학자 이나키 알다소로(Iñaki Aldasoro)와 앤더슨 금융경제연구소(Rashad Ahmed)의 라샤드 아메드가 공동 저술했으며, 10월 13일 발표되었습니다. 이 논문은 2019년 1월부터 2025년 6월까지의 주간 미국 데이터를 사용하며, 이 기간 동안 스테이블코인의 시장 가치는 50억 달러 미만에서 2,200억 달러 이상으로 증가했습니다.
서클(Circle)의 USDC는 테더(Tether)의 USDT보다 연결성이更强했습니다. USDC는 1bp당 10주 성장률에서 약 4.8%p를 잃었고, USDT는 1.9%p를 잃었습니다.
저자들은 이 격차를 USDC가 미국 예금자와 더 밀접한 연관성을 가졌기 때문으로 설명합니다. 이 효과는 DeFi 프로토콜에 공급된 스테이블코인에 대해 관찰되었지만, 스테이블코인 범주 외부의 암호화폐 자산에서는 관찰되지 않았습니다.
연방기금금리가 약 3% 미만일 경우 은행은 금리 변동의 매우 일부를만 예금자에게 전가합니다. 그러나 그 이상에서는 예금 가격이 공격적으로 조정되며, 저자들은 인과관계를 규명하기 위해 이러한 곡률(kink)을 도구로 사용했습니다.
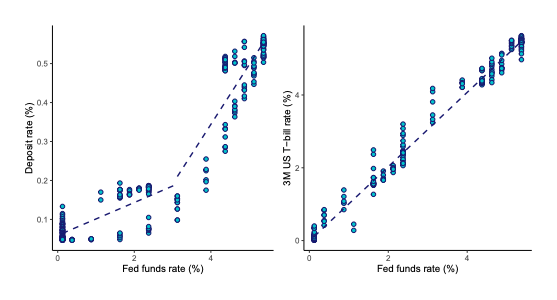
이자율이 제로 근처일 때, 예금자는 은행 예금에서 무이자 토큰과 거의 동일한 수익을 얻습니다. 금리가 상승하면 예금은 더 많은 이자를 지급하는 반면 토큰은 여전히 무이자를 유지하므로 격차가 커집니다.
준비금 담보 스테이블코인은 예금의 부분적 대체재라고 논문은 말합니다.
은행은 '예금 가격을 통해 채택 속도에 일부 영향을 미친다'고 저자들은 썼습니다.
알다소로와 아흐메드는 규제당국에게 발행자 수익률을 고려할 것을 권고합니다
논문은 규제당국이 사용할 수 있는 두 가지 레버를 제시합니다. 하나는 발행자가 보유자에게 수익을 지급할 수 있는지 여부입니다.
다른 하나는 발행자가 준비금의 일부를 은행 예금으로 유지해야 한다는 요구사항이며, 저자들은 이것이 장단점을 모두 지닌다고 밝혔습니다.
유럽에서는 이미 해당 규정에 대한 비판이 일고 있다. ECB와 EU 27개국 중앙은행들은 MiCA에 따라 발행자가 준비금의 최소 30%를 은행 예금으로 보유하거나, 중요 토큰의 경우 60%를 보유해야 한다는 요구사항을 브뤼셀이 폐지할 것을 촉구했으며, 이는 Cryptopolitan이 9월 22일 보도한 내용이다.
미국 은행 로비스트들은 스테이블코인 수익률이 규제에서 제외되기를 원하며, GENIUS 법이 1월에 발효됩니다. 이 논문은 미국 스테이블코인이 보유자에게 이자를 지급하지 않는다는 점을 압력 지점으로 지적합니다.
USDC 공급량이 약 725억 달러인 Circle은 10월 16일 수익 분배 방식을 옹호했다. Cryptopolitan 보도에 따르면,Circle의 2026년 상반기 약 14억 달러 매출 중 배분 파트너 비용과 거래 비용이 약 59%를 차지했으며, 순이익은 매출 1달러당 7센트였다.
경쟁사 Open USD도 동일한 파트너를 유치하며 준비금에서 발생하는 이익을 환급하겠다고 약속합니다. 논문에는 저자들의 견해가 반드시 BIS의 공식 입장은 아니라는 내용이 포함되어 있습니다.
이 연구는 2022년부터 2025년까지의 높은 금리 기간만 다루고 있으며, 당시 스테이블코인은 보유자에게 이자를 지급하지 않았습니다. 또한 스테이블코인의 성장이 은행 자금 유출을 유발하거나 은행의 대출 규모를 축소시켰음을 입증하지는 못합니다.
이 글을 읽고 계신다면, 이미 앞서 나가고 있습니다. 뉴스레터로 그 위치를 유지하세요.










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.