


노키아 3분기 실적 전망치 상회, AI 및 클라우드 123% 성장에도 개장 전 주가 3% 이상 하락



AI 팟캐스트


미 동부시간 10월 22일 장 시작 전 노키아가 2026년 3분기 실적을 발표했다. 순매출과 비교 가능 영업이익은 시장 전망치를 상회했으며, AI 및 클라우드 부문이 성장을 견인했다. 반면 보고 영업이익은 구조조정 비용으로 감소했고, 회사는 현금흐름 압박을 반영해 연간 잉여현금흐름 전환율 전망치를 35%~55%로 하향 조정했다. 2026년 연간 비교 가능 영업이익 가이던스는 유지되었으나, 향후 실적은 AI 수요 실현과 비용 통제 등에 달렸다. 개장 전 주가는 3.14% 하락했다.

TradingKey - 미 동부시간 10월 22일 장 시작 전, 노키아(NOK)가 2026년 3분기 실적을 발표했다. 순매출은 전년 동기 대비 10% 증가한 51억 5,400만 유로(약 57억 8,800만 달러)를 기록해 시장 전망치인 50억 6,000만 유로를 상회했으며, 비교 가능 영업이익은 35% 증가한 6억 500만 유로로 시장 전망치인 4억 5,400만 유로를 웃돌았다.
AI 및 클라우드 고객 대상 매출은 전년 동기 대비 123% 증가했으며, 수주 실적은 118% 늘어나 실적 성장의 주요 동력으로 작용했다.
하지만 노키아의 3분기 보고 영업이익은 구조조정 및 통합 비용 증가의 영향으로 전년 동기 대비 22% 감소한 1억 9,600만 유로를 기록했으며, 보고 영업이익률은 지난해 같은 기간 5.4%에서 3.8%로 하락했다.
한편, 회사는 운전자본 투자 확대 및 구조조정 가속화에 따른 현금흐름 압박을 반영해 연간 잉여현금흐름 전환율 전망치를 35%~55%로 하향 조정했다.
노키아는 2026년 연간 비교 가능 영업이익 가이던스를 21억~26억 유로로 유지했으며, 4분기 매출은 전분기 대비 20%~24% 성장할 것으로 전망했다. 향후 실적이 기대에 부응할지 여부는 AI 네트워크 수요 실현, 4분기 매출 성장, 비용 통제에 달렸다.
보도 시점 기준 노키아의 개장 전 주가는 3.14% 하락한 8.96달러를 기록 중이다.
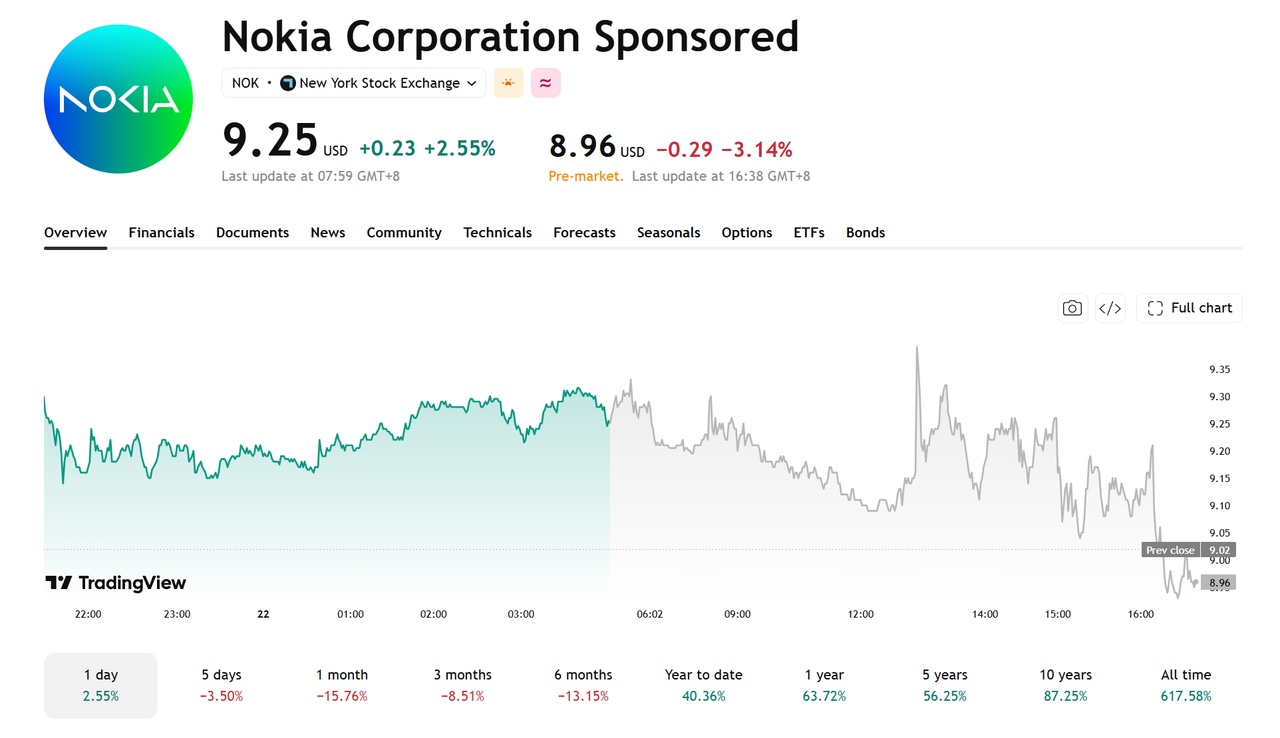
[출처: TradingView]
AI 데이터센터 수요, 네트워킹 사업 성장 견인
고정환율 기준 노키아의 3분기 네트워크 인프라 순매출은 전년 동기 대비 15% 증가했으며, 부문별로는 IP 네트워크 매출이 43%, 광 네트워크 매출이 18% 각각 늘어났다.
같은 기간 AI 및 클라우드 고객향 매출은 전년 동기 대비 123% 급증했으며, 관련 수주 금액 또한 118% 증가했다.
AI 데이터센터의 지속적인 확장이 초고속 라우팅, 스위칭 및 광 전송 장비 수요를 견인하고 있다. 노키아는 IP 네트워크와 광 네트워크 사업의 합산 성장률이 2027년까지 25%~30%에 달할 것으로 전망했는데, 이는 이전 성장 수준을 상회하는 수치로 해당 사업 전망에 대한 회사의 낙관적인 시각을 반영한다.
향후에는 수주 물량의 인도 및 매출 인식 진행 상황이 주요 관전 포인트가 될 것으로 보인다. 고객사의 조달과 프로젝트 인도가 기대치에 부합할 경우, AI 관련 수요가 네트워크 인프라 사업의 성장을 지속해서 이끌 것으로 전망된다.
노키아의 현금흐름 압박, 여전히 주의 필요
노키아가 2026년 연간 잉여현금흐름 전환율 가이던스를 기존 55%~75%에서 35%~55%로 하향 조정하고, 구조조정 및 관련 비용 전망치는 11억 유로로 상향 조정했다.
이 회사는 구조조정 절차를 가속화하는 한편, 공급을 확보하고 2027년 사업 성장을 지원하기 위해 운전자본에 4억 유로를 추가 투자할 계획이다.
비교 가능 영업이익의 지속적인 성장에도 불구하고, 운전자본 투자 확대와 구조조정 비용은 여전히 현금흐름 실적에 부담으로 작용할 수 있다. 향후 주시해야 할 핵심 요인으로는 사업 성장이 계획대로 실현되는지, 그리고 회사가 구조조정 비용을 통제하며 현금흐름을 개선할 수 있는지 여부가 꼽힌다.
투자자들은 향후 무엇에 주목해야 하는가?
노키아의 향후 실적은 주로 AI 네트워킹 사업의 성장이 지속 가능한 수익성으로 이어질 수 있는지 여부에 달려 있다. 수주가 계속 구체화되고 4분기 실적이 예상치에 부합할 경우 시장은 2027년 성장 잠재력에 더욱 주목할 수 있다. 반면 매출 성장이 둔화되거나 현금흐름 압박이 확대될 경우 밸류에이션 개선이 제한될 수 있다.
투자자들은 4분기 매출과 비교 가능 영업이익, AI 및 클라우드 고객으로부터의 수주 전환, 잉여현금흐름의 변화 및 구조조정 비용에 주목해야 한다. AI 네트워킹 수요가 노키아에 성장 기회를 제공하지만, 지속적인 주가 뒷받침은 여전히 수익성과 현금흐름 개선에 달려 있다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.