


팔란티어 주가 전망: 빠른 AI 사업 성장 속 PLTR은 200달러를 돌파하고 사상 최고가를 회복할 수 있을까?


AI 팟캐스트


팔란티어 주가는 2026년 상반기 조정을 거쳐 9월 28일 187.48달러를 기록하며 반등했다. 상업용 AI 사업의 확장에 힘입어 2분기 매출은 전년 동기 대비 93% 증가한 19억 3,500만 달러를 기록했으며, 연간 매출과 현금흐름 전망치도 상향 조정되었다. 시장에서는 주가 200달러 돌파 및 역대 최고가 재도전 가능성에 주목하고 있다. 다만, P/E 비율이 160배를 상회하는 높은 밸류에이션과 AI 시장 경쟁 심화, 금리 변동성이 주요 리스크로 꼽힌다. 기술적으로는 190~195달러 매도 압력을 극복할 경우 추가 상승을 기대할 수 있으나, 지지선 이탈 시 조정 가능성도 제기된다.

TradingKey - 팔란티어 (PLTR) - 2026년 상반기 큰 폭의 조정을 거친 후, 팔란티어의 주가는 지난 수개월 동안 가파르게 반등했습니다. 미국 증시 마감 기준 9월 28일 팔란티어 주가는 187.48달러로, 6월 저점인 106.37달러 대비 약 76% 상승했습니다. 다만 2025년 11월 3일에 기록한 52주 최고가인 207.52달러보다는 여전히 약 10.7% 낮은 수준입니다.
팔란티어의 상업용 AI 사업이 빠른 확장을 지속함에 따라, 시장에서는 팔란티어 주가가 200달러를 돌파하고 나아가 이전 역대 최고가에 다시 도전할 수 있을지 주목하고 있습니다.
AI 상업 사업, 팔란티어의 핵심 성장 동력으로 부상
팔란티어의 최신 분기 실적은 AI가 실제 주문과 매출로 빠르게 전환되고 있음을 다시 한번 입증했다.
2026년 2분기 팔란티어의 매출은 전년 동기 대비 93%, 전분기 대비 19% 증가한 19억 3,500만 달러를 기록했다. 이 중 미국 시장 매출은 전년 동기 대비 115% 늘어난 15억 7,300만 달러에 달했다. 특히 미국 상업 부문 매출은 전년 동기 대비 149%, 전분기 대비 28% 증가한 7억 6,400만 달러를 기록하며 기존 정부 사업보다 훨씬 빠른 성장세를 보였다. 같은 기간 미국 정부 부문 매출은 전년 동기 대비 90% 증가한 8억 900만 달러였다.
주문 지표 역시 강력했다. 팔란티어가 2분기에 체결한 총계약가치(TCV)는 전년 동기 대비 49% 증가한 33억 7,300만 달러에 달했으며, 이 가운데 미국 상업 부문 TCV는 전년 동기 대비 153% 급증한 21억 3,200만 달러를 기록했다. 또한 미국 상업 부문의 잔여계약가치(RDV)는 전년 동기 대비 124% 늘어난 62억 3,800만 달러에 이르렀다. 이러한 지표는 팔란티어의 인공지능 플랫폼(AIP)에 대한 기업 고객의 수요가 확대되고 있으며, 주문 증가가 향후 매출로 전환되기 시작했음을 보여준다.
팔란티어의 강점은 단순한 AI 모델 제공에 그치지 않고, 데이터 처리와 AI 모델을 실제 기업의 업무 프로세스와 통합한다는 점에 있다. 팔란티어의 인공지능 플랫폼(AIP)은 기업이 대형언어모델을 자체 데이터 및 업무 프로세스에 연결할 수 있도록 지원하며, 이를 통해 팔란티어는 'AI 애플리케이션 및 기업용 소프트웨어 인프라'라는 입지를 다지고 있다.
기업들이 AI 실험 단계에서 대규모 도입으로 점차 전환함에 따라, 팔란티어가 상업 고객 기반과 고객당 계약 규모를 지속적으로 확대할 수 있을지가 향후 매출 성장의 핵심 변수가 될 전망이다.
한편 팔란티어는 연간 실적 전망치(가이던스)를 추가로 상향 조정했다. 팔란티어는 2026년 전체 매출이 전년 대비 82% 증가하고, 미국 상업 부문 매출은 최소 134% 성장할 것으로 예상했다. 동시에 연간 조정 잉여현금흐름은 45억 달러에서 47억 달러에 달할 것으로 전망했다.
높은 밸류에이션, 팔란티어(PLTR) 주가의 주요 리스크로 남아 있어
팔란티어가 직면한 문제는 성장의 부재가 아니라, 현재 주가에 상당히 낙관적인 기대치가 이미 반영되어 있다는 점이다. 최근 주가 기준 이 회사의 P/E 비율은 160배를 상회하며, 향후 실적 전망치를 반영한 선행 P/E 비율도 이전에 약 82배에 달해 대부분의 대형 소프트웨어 기업보다 현저히 높은 수준을 보였다.
이는 팔란티어가 가파른 매출 성장을 유지해야 할 뿐만 아니라, 이익률과 현금흐름도 지속적으로 개선해야 함을 의미한다. 민간 부문 매출 성장이 둔화되거나 계약 체결 주기가 길어지고, 인공지능(AI) 소프트웨어 시장의 경쟁이 심화될 경우 밸류에이션이 급격히 축소될 수 있다.
마이크로소프트(MSFT), 아마존(AMZN), 구글(GOOGL)은 생성형 AI, 데이터 관리, AI 에이전트를 자사 클라우드 플랫폼에 통합하고 있으며, 기업들 역시 기존 클라우드 인프라에 직접 AI 애플리케이션을 배포하는 방안을 선택할 수도 있다. 팔란티어는 자사의 데이터 거버넌스, 배포 효율성, 산업 경험이 주요 클라우드 제공업체 대비 프리미엄을 정당화하기에 충분하다는 점을 입증해야 한다.
아울러 금리 역시 잠재적인 리스크 요인이다. 고밸류에이션 성장주의 가치는 주로 미래 현금흐름에서 창출되므로, 미국 국채 금리가 상승하면 시장은 이러한 기업에 부여하는 밸류에이션 멀티플을 낮추는 경우가 많다. 따라서 팔란티어의 영업 성과가 크게 악화되지 않더라도, 거시경제 환경의 변화가 여전히 주가 변동성을 유발할 수 있다.
팔란티어 주가 기술적 분석
출처: TradingView
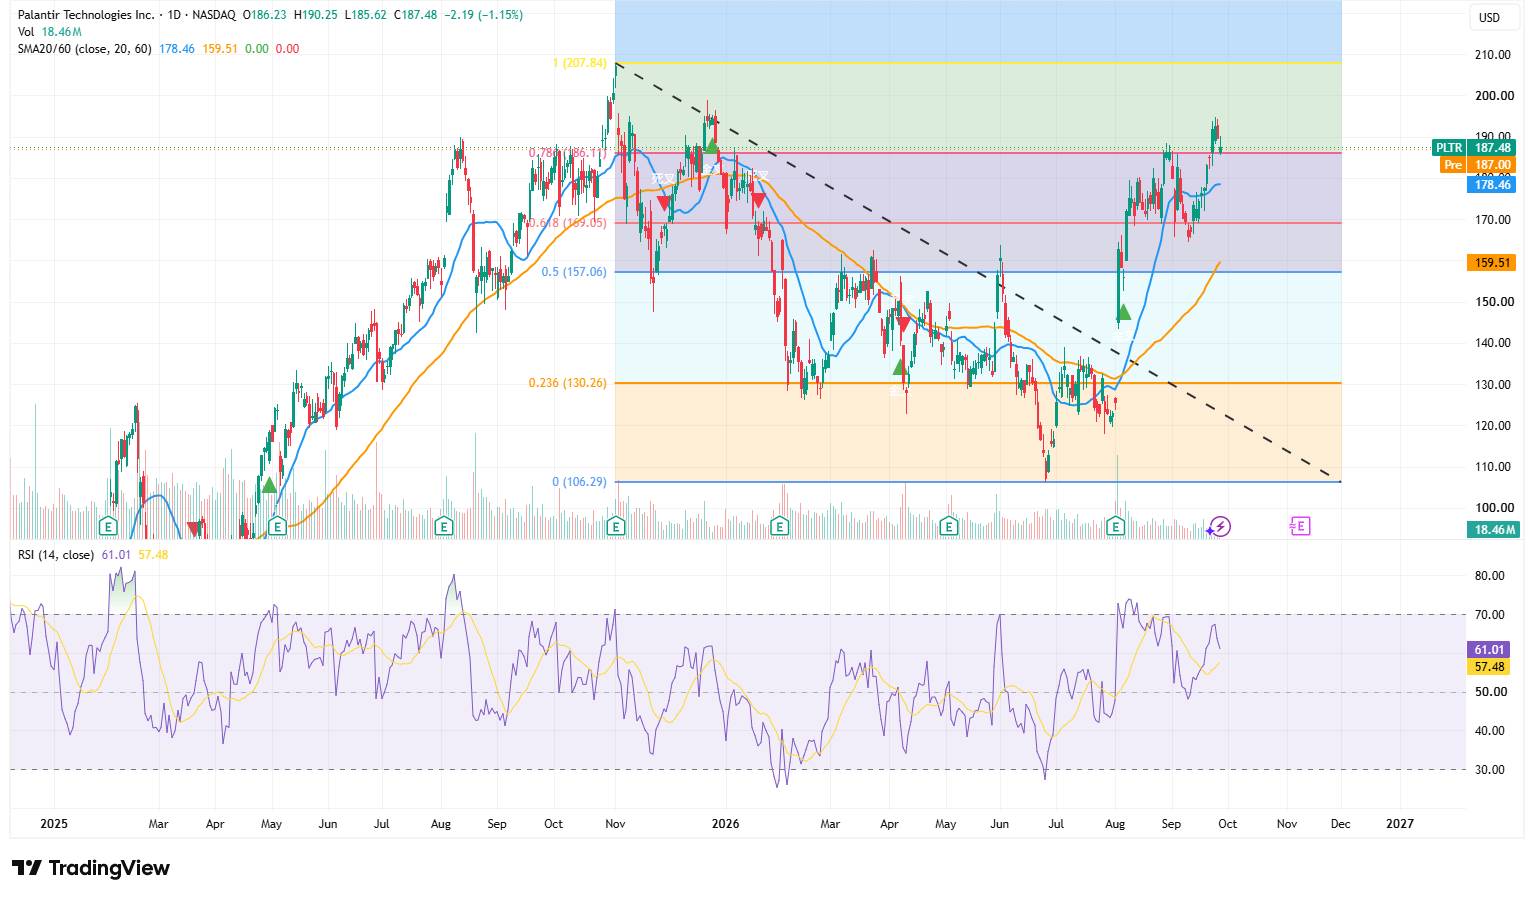
기술적 관점에서 팔란티어 주가는 28일 187.48달러로 마감해 기존 하락 추세선을 상향 돌파했으며, 20일 이동평균선(178.46달러)과 60일 이동평균선(159.51달러)을 모두 상회해 단기 및 중기 추세가 크게 강화되었다. 다만 190.25달러까지 상승한 후 조정을 받으면서 190~195달러 구간에 여전히 매도 압력이 남아 있음을 보였다.
현재 상대강도지수(RSI)는 61.01로 시그널선(57.48)을 상회하고 있어, 아직 명확한 과매수 구간에 진입하지는 않았지만 상승 모멘텀이 우위를 점하고 있음을 나타낸다.
피보나치 되돌림 비율 관점에서는 0.786 수준인 186.17달러를 상향 돌파했다. 주가가 이 수준 위에서 지지받고 대량 거래를 동반해 190~195달러를 상향 돌파할 경우 다음 목표가는 200달러와 역대 최고가인 207.84달러가 되며, 일봉 종가 기준으로 207.84달러를 상회해야만 새로운 상승 채널의 열림이 확인된다.
단기 하방 지지선은 186달러이며, 그 다음 지지선은 20일 이동평균선인 178.46달러다. 주가가 이 이동평균선을 지켜내지 못하면 169.05달러를 다시 시험할 수 있으며, 더욱 중요한 중기 지지 구간은 157~160달러 범위에 위치한다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.