


【미국 개장 전】 연준 금리 인상 단행에 미 주식 선물 상승; 제네락 33% 급등, 네비우스 9% 이상 상승



AI 팟캐스트


동부시간 9월 17일 개장 전 미국 3대 지수 선물은 유가 하락에 따른 인플레이션 압력 완화와 금리 인상 가속화 우려 후퇴로 일제히 상승했다. 금은 온스당 4,300달러를 회복했고, 유가는 중동 긴장 완화 징후로 하락했다. 개장 전 거래에서 아마존과 계약한 제네락은 급등한 반면, 가이드라인을 하향 조정한 플루언스 에너지는 급락했다. 월가는 연준의 향후 금리 경로를 두고 동결과 추가 인상 전망이 엇갈리고 있다. 미국 국제무역위원회는 삼성·애플·구글을 대상으로 특허 침해 조사를 개시했으며, 조사가 침해 판정을 의미하지는 않는다.
TradingKey - 동부시간 기준 9월 17일(목요일) 개장 전 거래에서 미국 3대 주요 지수 선물은 일제히 상승했다. 연방준비제도(Fed·연준)는 금리 인상을 단행하며 통화정책의 추가 긴축 여지가 있음을 시사했으나, 시장은 현재의 긴축 주기가 반드시 지속해서 가속화되지는 않을 것으로 보고 있다. 한편 국제 유가 하락이 인플레이션 압력을 일부 완화하면서 미국 증시와 채권 시장의 동반 반등을 이끌었다.
보도 시점 기준 나스닥 100 선물은 1.09%, S&P 500 선물은 0.83%, 다우 30 선물은 0.82% 상승했다.
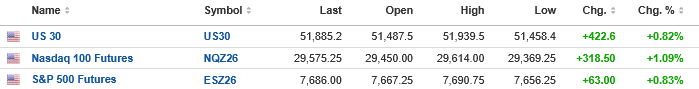
출처: 인베스팅
원자재 시장에서 금(XAUUSD)은 1% 이상 반등하며 온스당 4,300달러 선을 회복했고, 은(XAGUSD)은 온스당 64달러를 상회했다. 연준의 지속적인 공격적 금리 인상에 대한 시장 우려가 완화되면서 귀금속 가격 반등을 이끌었다.
국제 유가는 하락세를 이어가며 서부텍사스산원유(WTI) 선물(USOIL-F)이 배럴당 100달러 부근으로 후퇴했고, 브렌트유 선물(UKOIL-F)은 배럴당 103달러 부근까지 떨어졌다. 미국이 예멘 후티 반군과 회담을 개최함에 따라 중동 긴장 완화 징후가 나타났고, 이는 에너지 공급 차질에 대한 시장 우려를 진정시켰다.
가상자산 시장에서 비트코인(BTCUSD)은 7만 6,300달러 부근에서 거래됐다. 미국 국채 금리 하락으로 위험 선호 심리가 개선되었으나, 투자자들은 연준의 향후 금리 인상 경로에 대해 신중한 태도를 유지했다.
시장 동향
장 전 거래에서 광통신 관련주가 전반적인 상승세를 보였다. 노키아가 4% 이상 상승했으며, AXT(AXTI), 크레도(CRDO), 라이트웨이브 로직(LWLG), 어플라이드 옵토일렉트로닉스(AAOI)가 3% 이상 올랐고, 코히런트(COHR), 마벨 테크놀로지(MRVL), 코닝(GLW)은 2% 이상 상승했다.
장 전 거래에서 메모리 반도체 관련주가 소폭 상승했다. SK하이닉스(SKHY)가 약 2% 상승한 한편, 웨스턴디지털(WDC), 씨게이트 테크놀로지(STX), 샌디스크(SNDK), 마이크론 테크놀로지(MU)는 1% 이상 올랐다.
제네락(GNRC)은 장 전 거래에서 약 33% 급등했다. 아마존(AMZN)은 데이터센터 전력 수요를 충족하기 위해 비상용 발전기를 구매하고자 제네락과 장기 공급 계약을 체결했으며, 총 잠재 결제 규모는 최대 80억 달러에 달한다.
아마존 산하의 한 투자 법인 또한 주당 200.9266달러의 행사가격으로 제네락 보통주를 최대 약 169만 3,700주 매수할 수 있는 워런트를 부여받았다. 전량 행사될 경우 총 청약 금액은 약 3억 4,000만 달러에 달할 전망이다.
카이신 오토(KXIN)는 장 전 거래에서 94% 이상 폭등했다. 이 회사의 상반기 매출은 66만 7,000달러로 지난해 같은 기간의 9만 5,000달러 대비 602% 증가했으며, 순손실은 841만 달러에서 191만 5,000달러로 약 77% 축소되었다. 대폭적인 매출 성장세는 주로 홍콩 자회사인 젯 사운드 홍콩(Jet Sound Hong Kong)이 개시한 자동차 판매 사업에 의해 주도되었다. 다만 회사의 매출 기반이 여전히 낮은 수준인 만큼, 투자자들은 신규 사업 성장의 지속 가능성에 계속 유의해야 한다.
플루언스 에너지(FLNC)는 장 전 거래에서 19% 가깝게 급락했다. 회사는 2026 회계연도 매출 가이드언스를 기존 29억~31억 달러에서 시장 예상치인 29억 6,000만 달러를 크게 하회하는 약 24억 달러로 하향 조정했다. 예상 조정 EBITDA 손실 역시 기존 약 1,000만 달러에서 약 2억 달러로 확대되었다. 줄리안 네브레다 CEO는 국내외 수요가 여전히 견조하고 해외 공급망도 정상적인 상태를 유지하고 있지만, 휴스턴 위탁 생산 시설의 생산능력 증설 지속 지연이 전망치 하향의 주요 원인이라고 밝혔다.
네비우스(NBIS)는 장 전 거래에서 9% 이상 상승했다. 보도에 따르면 회사는 10월 1일부터 다양한 온디맨드 컴퓨팅 리소스 가격을 인상했으며, 최신 세대 엔비디아 GPU에서 가장 눈에 띄는 가격 인상이 나타났다. H100, H200, B200의 GPU 시간당 가격은 각각 약 17%, 20%, 19% 인상되며, B300 가격은 약 21% 인상될 예정이다. 아울러 회사는 AI 컴퓨팅 파워에 대한 강력한 수요와 하드웨어 비용 상승을 반영해 AMD 에픽 제노아(EPYC Genoa) 프로세서 및 메모리 리소스 요금도 인상할 예정이다.
노키아(NOK)는 장 전 거래에서 5% 가깝게 올랐다. 회사는 마이크로소프트(MSFT)와의 협력을 확대해 노키아 데이터 수트(Nokia Data Suite)를 마이크로소프트 패브릭 플랫폼과 통합함으로써 통신 사업자가 네트워크 데이터 활용을 단일화하고 자동화를 가속화할 수 있도록 지원한다. 노키아의 AI-RAN 솔루션은 북미, 유럽, 아시아 태평양, 중동의 실제 통신사 네트워크에서 시험 적용되었으며, 엔비디아 에어리얼(Aerial) RAN 기술과의 협력을 통해 AI 인프라 분야에서의 입지를 더욱 강화하고 있다.
시장 뉴스
월가는 연준의 향후 금리 인상 경로를 두고 의견이 엇갈리고 있다. 씨티는 연방준비제도가 더 많은 인플레이션 및 고용 데이터를 기다리는 동안 10월과 12월에 기준금리를 동결할 것으로 예상하며, 인플레이션이 계속 둔화될 경우 2027년 6월에 금리 인하를 재개할 가능성이 있다고 보았다.
한편 골드만삭스는 금리 전망을 수정하며 연준이 10월에 금리를 다시 인상할 것으로 예상했다. 반면 맥쿼리는 더 매파적인 견해를 제시하며 연준이 올해 12월과 2027년 1분기에 각각 25bp씩 총 50bp의 금리를 추가 인상할 것으로 전망했다.
메타의 감독이사회, AI 딥페이크 콘텐츠에 대한 거버넌스 강화 촉구. 메타(META)의 감독이사회는 여성과 영국 지방 정치인을 겨냥한 AI 딥페이크 콘텐츠를 삭제할 것을 회사에 요청하며 9가지 정책 조정 권고안을 제시했다.
권고안에는 특정 딥페이크 콘텐츠의 자동 삭제, AI 콘텐츠 라벨링 강화, 고위험 콘텐츠의 추천 비중 및 수익화 역량 축소, "비자발적 조작 이미지" 정책의 범위 확대 등이 포함된다. 한편 감독이사회는 메타의 기존 안전 조치가 AI 생성 콘텐츠의 증가로 인한 위험을 해결하기에 부족하다고 판단하고 있다.
삼성, 애플, 구글, 미국에서 특허 조사 직면. 미국 국제무역위원회는 특정 오디오 기술을 사용하는 특정 전자기기에 대한 특허 침해 조사를 발표하며 삼성전자, 애플(AAPL), 알파벳의 구글(GOOGL)을 대상으로 지정했다. 조사 개시 자체가 침해 판정이 내려졌음을 의미하지는 않는다. 행정법판사가 청문회를 개최해 예비 결정을 내린 후, 미국 국제무역위원회가 이를 검토하여 최종 결정을 발표할 예정이다.
코어위브, 30억 달러 규모 선순위 전환사채 발행. 코어위브(CRWV)가 총 원금 30억 달러 규모의 선순위 전환사채 발행 계획을 발표하면서 장 전 주가가 상승에서 하락으로 돌아섰다. 시장은 이번 자금 조달이 회사의 AI 인프라 확장, 부채 부담, 잠재적 지분 희석에 미칠 영향을 평가하고 있다.
주요 데이터 및 이벤트 프리뷰
미 동부시간 기준 오전 8시 30분, 미국이 주간 신규 실업수당 청구건수를 발표했다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.