


 割引


11月20日のMitsubishi UFJ Financial Group Inc (MUFG) 値動きは3.82%下落:主な推進要因が明らかにされました


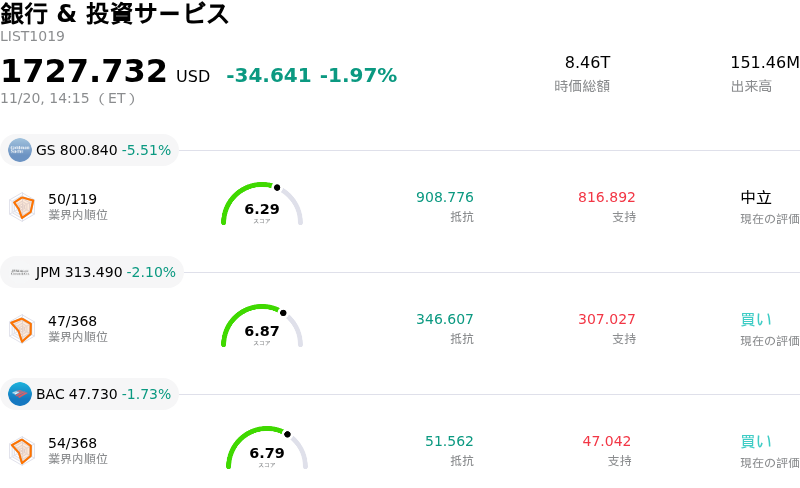
Mitsubishi UFJ Financial Group Inc (MUFG) 値動きは3.82%下落しました。銀行 & 投資サービスセクターは1.97%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Goldman Sachs Group Inc (GS) 下落 5.51%、JPMorgan Chase & Co (JPM) 下落 2.10%、Bank of America Corp (BAC) 下落 1.80%。
本日のMitsubishi UFJ Financial Group Inc(MUFG)の株価下落の要因は何ですか?
三菱UFJフィナンシャル・グループの株価は取引時間中に顕著な下押し圧力に直面した。主な背景には、国内の金融政策見通しの変化、国内イールドカーブ(利回り曲線)の動向、そして邦銀メガバンク間における資本配分に対する相対的な選別が重なったことがある。国内最大の金融機関である同社の企業価値評価は、国内金利の推移や国債利回りに対して極めて敏感であり、マクロ経済センチメントの短期的な見直しによる影響を受けやすい。
今回の下落の主因は、日本銀行の金融政策の軌道を巡る思惑の揺らぎにある。市場参加者が政策金利引き上げの時期や積極性についての見通しを再評価したことで、日本国債利回りの軟化につながった。長年にわたる超金融緩和政策を経て、邦銀に対する広範な投資テーマは国内純金利マージン(資金利ざや)の拡大に大きく依存しているため、日銀による引き締め姿勢の躊躇は、コア業務の貸出収益性や運用資産利回りの拡大期待を直接冷え込ませることになる。
直近の中間決算発表を受けた機関投資家のポートフォリオ組み替えも、株価下落の一因となった。同グループは堅調なコア収益を計上し、通期の純利益見通しを上方修正したものの、市場の関心は株主還元動向へとシフトした。より積極的な資本還元策を発表した国内メガバンク他社と比較して、同社の自社株買い計画は厳格な普通株式等Tier1(CET1)比率の管理と戦略的な資本保全姿勢を印象付ける結果となった。これにより、目先の資本還元利回りが相対的に高い同業他社への戦術的な資金ローテーションが促された。
さらに、為替動向や世界的な株式市場全体に広がるリスクオフの地合いが、ニューヨーク上場株(ADR)の下落を加速させた。ドル円相場の変動は米国預託証券(ADR)の機械的な評価面で逆風となる一方、世界的な金融株全体の軟調さや債券保有に係る評価損益の調整を受け、ここ数カ月の株価上昇を受けた投資家による利益確定売りが誘発された。当面の取引は、日本銀行の政策シグナル、国内債券利回りの安定化、そして世界的な金融市場全体の動向に連動する展開が続くとみられる。
Mitsubishi UFJ Financial Group Inc(MUFG)のテクニカル分析
技術的に見ると、Mitsubishi UFJ Financial Group Inc (MUFG)はMACD(12,26,9)の数値が-0.442で、売りのシグナルを示しています。RSIは26.323で売りの状態、Williams%Rは99.525で売られ過ぎの状態を示しています。ご注意ください。
Mitsubishi UFJ Financial Group Inc(MUFG)のファンダメンタル分析
Mitsubishi UFJ Financial Group Inc (MUFG)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$42.22Bで、業界内で10位です。純利益は$11.47Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を強力買いと評価しました。目標株価の平均は$26.53、最高は$26.53、最低は$26.53です。
Mitsubishi UFJ Financial Group Inc(MUFG)に関する詳細
企業固有のリスク:
- 国内利ざやの縮小と日本国債利回りの変動:日銀の金融政策を巡る思惑の変化や、指標となる新発10年物国債利回りの足元の反落によって、中核である国内貸出業務における純金利マージン(NIM)の拡大が停滞しており、国内利上げの恩恵は現在のバリュエーションにすでに織り込み済みであるとのアナリストの懸念を招いている。
- 有価証券ポートフォリオの評価減と再評価による下押し圧力:継続的な金利変動がバランスシートへの負荷を悪化させており、満期保有目的の債券ポートフォリオにおける多額の含み損とヘッジ取引費用が非金利収益を圧迫し続け、財務運営の柔軟性を制限している。
- 社内目標を下回る自己資本比率の低下圧力:積極的なリスク加重資産の積み増しや海外展開によって規制上の自己資本バッファーが縮小し、バーゼルIIIに基づく普通株式等Tier1(CET1)比率は約9.2%まで低下して、グループ目標レンジである9.5%〜10.5%を下回っている。
- 為替感応度と海外クレジットエクスポージャー:ドル円為替相場のボラティリティ上昇は、総資産の約40%を占めるグローバル・バンキング業務からの収益の円換算を脅かしている。また、多額のシンジケートローン・コミットメントや東南アジア企業向け融資を抱えていることから、同社は信用コスト(貸倒引当金)の予期せぬ急増に対して脆弱な状態にある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。