


 割引


11月20日のHome Depot Inc (HD) 値動きは3.04%上昇:値動きの背後にある要因


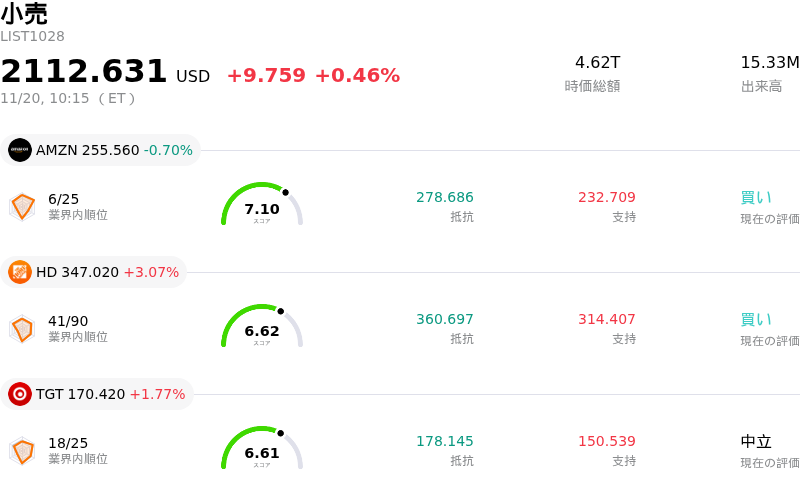
Home Depot Inc (HD) 値動きは3.04%上昇しました。小売セクターは0.46%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Amazon.com Inc (AMZN) 下落 0.60%、Home Depot Inc (HD) 上昇 3.07%、Target Corp (TGT) 上昇 1.91%。
本日のHome Depot Inc(HD)の株価上昇の要因は何ですか?
この日の取引でホーム・デポは堅調に上昇した。底堅い四半期業績のファンダメンタルズ、住宅セクターにおける良好なマクロ経済指標、そして機関投資家による好意的なポジショニングが重なったことが追い風となった。市場予想を上回る事業指標を受けて投資家心理は大きく改善し、不安定な個人消費環境を巧みに乗り切りながら、ホームインプルーブメント市場でのシェアを守り抜く同社の対応力が改めて示された。
株価上昇の主因となったのは、プロ向け施工業者セグメントにおける堅調な需要である。商用流通網の統合による戦略的シナジーにも後押しされ、複雑なプロ向け案件の売上高が勢いを維持したことが市場参加者に好感された。消費者の間では不要不急の大型改修に対する買い控えが見られるものの、必要不可欠な修繕・維持管理や季節要因に伴う復旧需要が売上高をしっかりと下支えした。さらに、在庫管理の強化やサプライチェーンの効率化が売上総利益率の改善に寄与し、マージン縮小に対する従来の投資家の懸念が和らいだ。
マクロ経済面では、指標となる米長期金利の低下と住宅ローン金利の見通しの安定化が、住宅関連小売りの代表銘柄である同社にとってさらなる追い風となった。住宅改修需要は既存住宅の流通量や住宅担保価値の現金化と強い相関関係にあるため、資金調達環境の緩和の兆しは、市場参加者の間でリフォーム需要が再び加速する前兆と受け止められている。借入コストの低下観測は、住宅購入希望者と既存住宅所有者の双方が、先送りしていた住宅改修計画を再開する契機となっている。
こうしたファンダメンタルズとマクロ環境の好条件が揃ったことで、ウォール街のリサーチ各社からは前向きなリポートが相次ぎ、投資家心理の好転や目標株価の引き上げにつながった。これまで小売りや住宅関連セクターに対して慎重な姿勢をとっていた機関投資家も、高いキャッシュ創出力を備えた質の高い業界首位企業へと資金を再配分(リバランス)したとみられる。構造的な市場支配力、規律ある資本配分、そして住宅サイクルの中期的な底入れに対する期待感が相まって、同社株への活発な資金流入を後押しした。
Home Depot Inc(HD)のテクニカル分析
技術的に見ると、Home Depot Inc (HD)はMACD(12,26,9)の数値が-3.436で、中立のシグナルを示しています。RSIは60.326で中立の状態、Williams%Rは47.996で中立の状態を示しています。ご注意ください。
Home Depot Inc(HD)のメディア報道
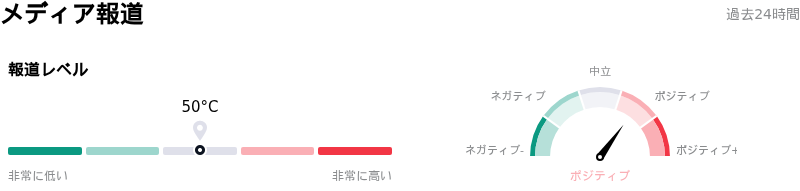
メディア報道に関して、Home Depot Inc (HD)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Home Depot Inc(HD)のファンダメンタル分析
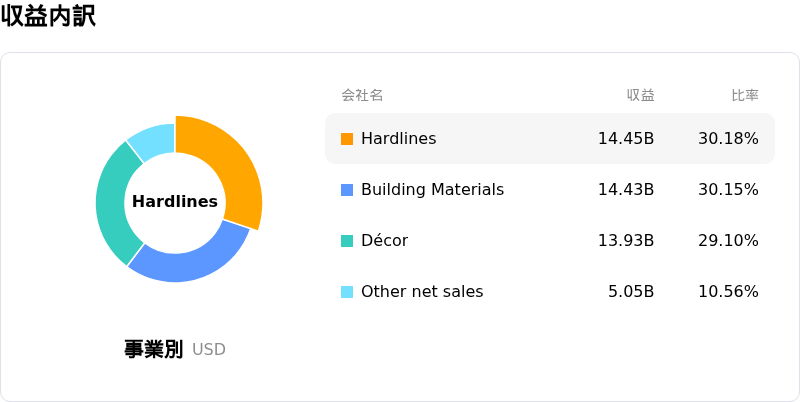
Home Depot Inc (HD)は小売業界に属しています。最新の年間売上高は$164.68Bで、業界内で1位です。純利益は$14.16Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$372.86、最高は$425.00、最低は$255.00です。
Home Depot Inc(HD)に関する詳細
企業固有のリスク:
- 経営トップの交代:最高経営責任者(CEO)のテッド・デッカー氏が2026年11月23日に退任し、後任に最高財務責任者(CFO)のリチャード・マクフェイル氏が就任するという突然の発表は、小売業界の事業環境が脆弱な局面にある中、短期的な戦略遂行や経営体制の移行に伴うリスクをもたらしている。
- 営業利益率の圧迫:第3四半期の調整後営業利益率が前年同期の13.3%から13.0%に低下したことに加え、関税の逆風、資材費の高騰、SRSディストリビューションの統合に伴う利益率の希薄化により、経営陣が示した通期の営業利益率ガイダンスは従来予想レンジの下限寄りとなった。
- 取引件数の減少と既存店売上高の減速:住宅仮契約件数が過去最低水準となり資金調達金利が高止まりする中、大型で裁量的なDIYリフォーム案件の手控えが続いていることを反映し、顧客取引件数が減少したほか、通期の既存店売上高の伸び率予想も1.4%と控えめな水準にとどまった。
- 主要リサーチ機関による目標株価の引き下げ:決算発表を受け、JPモルガン、エバーコアISI、みずほ、RBCキャピタルなどの主要リサーチ部門は、販売数量トレンドの悪化や営業レバレッジに対する構造的な逆風を理由に挙げ、目標株価を引き下げた。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。