


 割引


11月19日のVertex Pharmaceuticals Inc (VRTX) 値動きは3.17%下落:値動きの背後にある事実


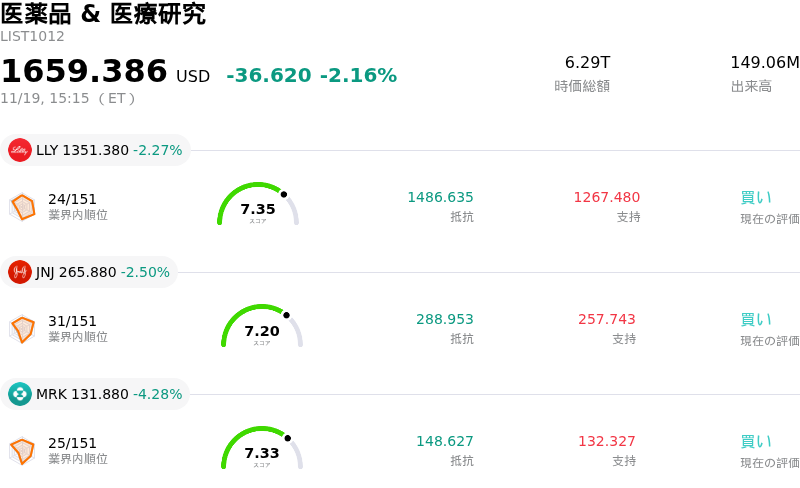
Vertex Pharmaceuticals Inc (VRTX) 値動きは3.17%下落しました。医薬品 & 医療研究セクターは2.16%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 下落 2.40%、Johnson & Johnson (JNJ) 下落 2.50%、Merck & Co Inc (MRK) 下落 4.59%。
本日のVertex Pharmaceuticals Inc(VRTX)の株価下落の要因は何ですか?
バーテックス・ファーマシューティカルズは、パイプラインへの精査、新規投入された治療薬の商業化における障壁、セクター全般にわたる資金ローテーションが重なり投資家心理を圧迫したことで、顕著な下落圧力に直面した。大型バイオテクノロジー株セクターにおいて、嚢胞性線維症(CF)以外の成長ドライバーに対する期待の高まりは、治験スケジュール、規制上のマイルストーン、あるいは実臨床での立ち上げ軌道におけるいかなる摩擦に対しても市場の感応度を先鋭化させている。
モメンタムを鈍化させている主な要因は、カスゲビ(Casgevy)などの遺伝子編集治療薬の複雑な商業展開に加え、バーテックスの非オピオイド系疼痛管理ポートフォリオに対する短期的な商業期待の再評価が進んでいることである。同社は嚢胞性線維症市場で確立された独占的地位を持ち、安定的かつ強固なキャッシュフローを生み出しているものの、市場はこの中核フランチャイズの成熟をほぼ織り込み済みである。その結果、株式バリュエーションは、新たに承認された治療薬や開発後期パイプラインの立ち上がり速度にますます連動するようになっている。複雑な保険償還経路、専門治療施設の整備、先進的治療法に伴う患者受け入れサイクルの長期化が短期的な収益化のペースを引き続き抑制しており、機関投資家による慎重な業績予測モデルの策定を促している。
同時に、バイオ医薬品セクター全般における競合動向の進展も、ディフェンシブな持ち高調整の要因となっている。同業他社が疼痛管理、腎疾患、次世代遺伝子治療の各分野で競合プログラムを進展させるなか、機関投資家はバーテックスが中長期的に高水準の取引マルチプルを維持できるかどうかを慎重に見極めている。資本効率への精査が厳格化するなか、一部の市場参加者は今後の臨床データ発表を前に割高なバイオ株へのエクスポージャーを縮小し、より直接的な収益カタリストを持つ銘柄や商業化の障壁が低い資産へと選好を移している。
マクロ経済環境やクロスアセットの資金動向も、この日の軟調さに拍車をかけた。米国債利回りの変動やヘルスケア株全般におけるリスク回避姿勢により、高マルチプルのバイオ医薬品大手銘柄からディフェンシブなバリュー株や景気敏感セクターへと資金をシフトさせる広範なポートフォリオのリバランスが引き起こされた。こうしたセクターからの資金流出に対抗する即座の臨床データ上の好材料がないなか、同社株は取引時間を通じて機関投資家の断続的な売りにさらされた。
今後、持続的な株価の安定は、非オピオイド系疼痛薬フランチャイズにおける市場浸透の加速を示す具体的な証拠や、パイプラインの世界的な市場アクセス契約に関する見通しの改善にかかっている可能性が高い。決算報告において保険者(ペイヤー)による採用の転換点が示されるまでは、バーテックス株はパイプラインの進捗マイルストーンやバイオセクター全体のリスク選好度に起因するボラティリティに左右されやすい状況が続くだろう。
Vertex Pharmaceuticals Inc(VRTX)のテクニカル分析
技術的に見ると、Vertex Pharmaceuticals Inc (VRTX)はMACD(12,26,9)の数値が-5.887で、中立のシグナルを示しています。RSIは42.716で中立の状態、Williams%Rは100.000で売られ過ぎの状態を示しています。ご注意ください。
Vertex Pharmaceuticals Inc(VRTX)のファンダメンタル分析
Vertex Pharmaceuticals Inc (VRTX)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$12.00Bで、業界内で21位です。純利益は$3.95Bで、業界内では16位です。会社概要
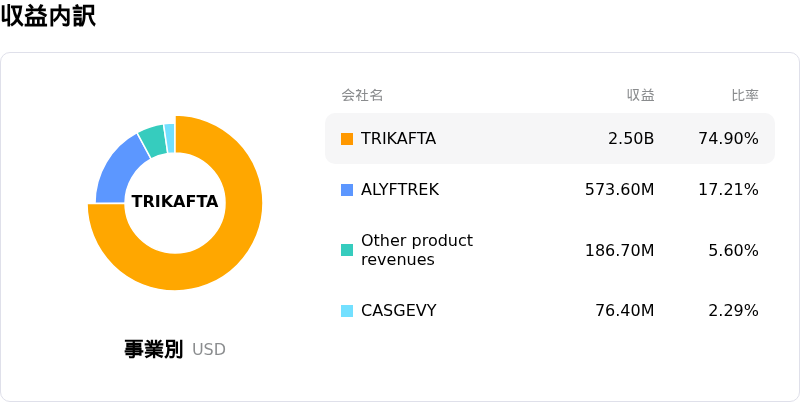
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$590.66、最高は$725.00、最低は$350.00です。
Vertex Pharmaceuticals Inc(VRTX)に関する詳細
企業固有のリスク:
- ポベタシセプトを巡る規制当局の二者択一の判断と競合による重石:バーテックスは、IgA腎症(IgAN)を対象とするポベタシセプトについて11月30日の米FDAによるPDUFA審査判断を控え、差し迫ったバイナリーイベントリスクに直面しています。長期的な腎アウトカムデータがないまま同適応症への参入順位が3番手となることは、すでに基盤を確立している競合他社に対抗するうえで商業化の逆風となります。
- 営業費用の増大とM&A統合に伴う重石:直近の四半期決算では、Non-GAAP EPSが市場予想を下回り(予想4.82ドルに対し4.76ドル)、最終利益率への圧迫が浮き彫りとなりました。さらに、クリネティクス(Crinetics)の統合費用を吸収していることや、ジェノミクス(Genomics Ltd.)との提携延長など創薬案件への新たな資金拠出に伴い、通期の営業費用ガイダンスが71億5,000万〜72億ドルへ上方修正されたことがこれに拍車をかけています。
- 嚢胞性線維症フランチャイズへの継続的な売上集中:中核である嚢胞性線維症(CF)治療薬が依然として製品純売上高全体の約95%を生み出しており、同社のキャッシュフローは薬価に対する厳しい視線や成長の飽和リスクに大きく晒されています。その一方で、CF以外の新製品(キャスジェビやJournavxなど)は立ち上がり初期における普及ペースの鈍さに直面しています。
- マルチプル圧縮リスクと役員ら内部関係者による株式売却:52週高値圏にあり、約34.5倍という高水準のPER(株価収益率)で取引されているなか、取締役らによるインサイダー株式売却を開示した直近の米証券取引委員会(SEC)への「Form 4」提出書類を受けて、治験結果が期待に届かなかった場合にマルチプルが下振れする脆弱性を巡って機関投資家の懸念が強まっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。