


 割引


11月19日のQualcomm Inc (QCOM) 値動きは3.81%上昇:値動きの背後にある事実


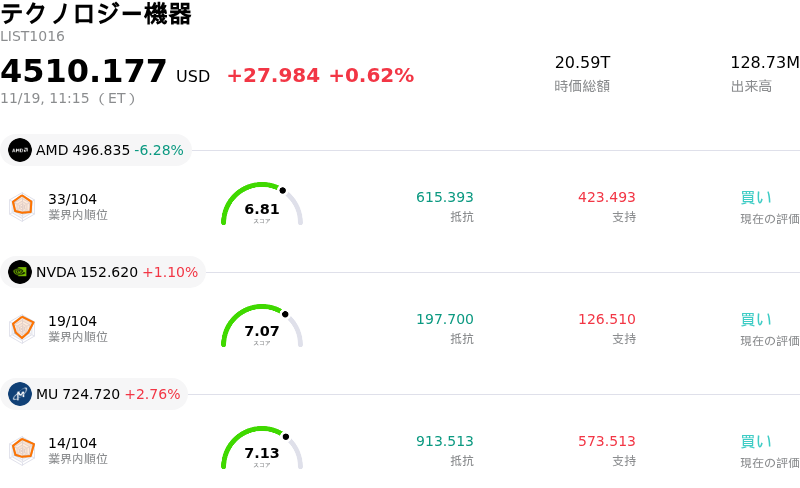
Qualcomm Inc (QCOM) 値動きは3.81%上昇しました。テクノロジー機器セクターは0.62%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Advanced Micro Devices Inc (AMD) 下落 6.28%、NVIDIA Corp (NVDA) 上昇 1.51%、Micron Technology Inc (MU) 上昇 3.48%。
本日のQualcomm Inc(QCOM)の株価上昇の要因は何ですか?
クアルコムの株価はこの日の取引で目立った上昇の勢いを見せた。同社のインベスターデイにおける発表や、戦略的な事業多角化のロードマップを巡る投資家の強い期待感が追い風となった。経営陣は、従来のスマートフォン向けモデムへの依存から脱却し、車載技術、コネクテッドIoT(モノのインターネット)デバイス、次世代PC向け半導体などの高成長分野へと事業を移行させるための野心的な長期成長フレームワークを提示した。
株価上昇の主な原動力となったのは、オンデバイス生成AIやインテリジェントエッジコンピューティングの普及加速に支えられた、獲得可能な最大市場(TAM)の機会拡大を経営陣が明確に示したことである。経営陣はスマートフォン以外の事業部門全体で複数年にわたる積極的な売上目標を提示し、「デジタルシャーシ」プラットフォームを通じた車載分野での見通しの高いパイプラインや、PC向けプラットフォーム「Snapdragon Xシリーズ」におけるティア1 OEMでの採用拡大を強調した。こうした先行き見通しは、クアルコムが法人向けおよび消費者向けのコネクテッドハードウェアに不可欠な半導体アーキテクチャのプロバイダーとして着実に地位を築きつつあるとの確信を機関投資家に与えた。
詳細な事業多角化目標が示されたことで、顧客集中に対する根強い懸念、とりわけアップル向けモデム事業が段階的に縮小・終了することへの懸念が和らぎ、市場心理は一段と強まった。投資家は、車載パイプライン、産業オートメーション、法人向けノートPCにおける収益の上積みが、将来的な契約終了による減収分を十分に補えることを示す定量的な根拠を好感した。さらに、半導体セクター全体のセンチメントが好転するなか、ハイパースケールデータセンター向けの支出のみに依存せず、デバイスレベルでAI機能の具体的かつ短期的な収益化を示せる銘柄に買いが集まった。
今後の見通しとして、この前向きなモメンタムが持続するかどうかは、競争の激しいPCおよび車載分野における商業的な実行力にかかっている。同分野においてクアルコムは、既存の有力なx86プレイヤーや車載半導体の専業メーカーとの厳しい競争に直面している。民生用電子機器のマクロ経済に対する敏感さや継続する世界貿易動向を巡る懸念は依然としてリスク要因であるものの、包括的な事業多角化戦略と明確な利益率見通しは、複数年にわたる持続的な利益拡大に対する視界の広がりを機関投資家に改めてもたらしている。
Qualcomm Inc(QCOM)のテクニカル分析
技術的に見ると、Qualcomm Inc (QCOM)はMACD(12,26,9)の数値が-1.037で、売りのシグナルを示しています。RSIは45.392で中立の状態、Williams%Rは49.957で中立の状態を示しています。ご注意ください。
Qualcomm Inc(QCOM)のメディア報道
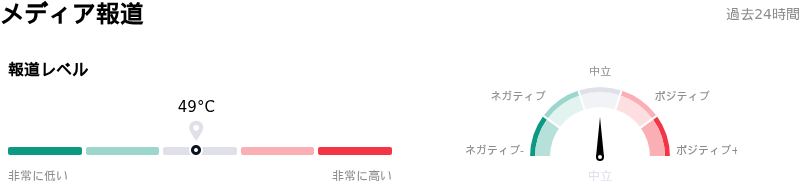
メディア報道に関して、Qualcomm Inc (QCOM)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Qualcomm Inc(QCOM)のファンダメンタル分析
Qualcomm Inc (QCOM)はテクノロジー機器業界に属しています。最新の年間売上高は$43.12Bで、業界内で7位です。純利益は$13.63Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
Qualcomm Inc(QCOM)に関する詳細
企業固有のリスク:
- 米国の輸出管理規制に伴うバイトダンス向けAI ASIC機会の喪失:ベアードは、TikTokの親会社とのAI半導体協業を禁止する米政府の輸出管理規制を理由に挙げ、見込まれていたバイトダンス向けのカスタムAI ASIC設計パイプラインを業績予想から除外した上で、クアルコムの目標株価を引き下げた。
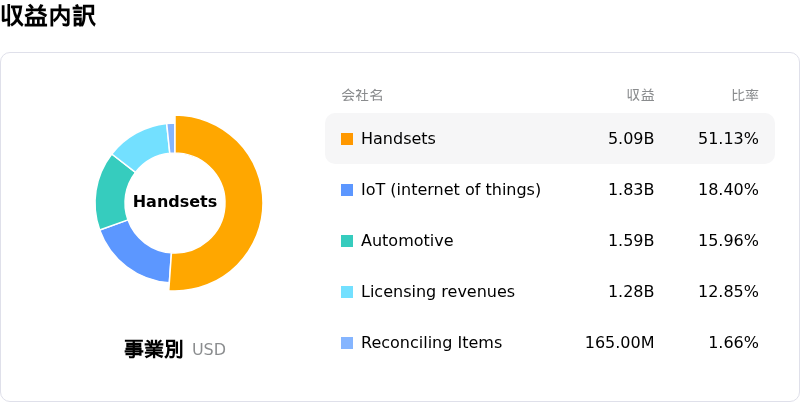
- アップル向けモデム供給の最終的な剥落:機関投資家のアナリストらは、アップルが自社製セルラーモデムへの移行を加速させる中、ベースバンド売上高に対する構造的な逆風が強まり、クアルコムの主力であるハンドセット部門における前年同期比26%の縮小に拍車をかけ、例年のピーク四半期に見られる季節性を減退させていると指摘した。
- メモリ部品価格の高騰によるハンドセット利益率の圧迫:サーバー側のAI需要に牽引されたDRAMおよびNANDメモリの調達コスト高騰が、スマートフォンOEMの利益率を圧迫し、ハードウェアの生産スケジュールを抑制するとともに、クアルコムのモバイルプロセッサ製品群に対する受注見通しを不透明にしている。
- 事業規模の縮小と負債負担の増大:カリフォルニア州での人員削減の開示や直近の5本立て優先社債の発行は、クアルコムが縮小傾向にあるスマートフォン事業からエンタープライズコンピューティングへと資本をシフトさせる中での、事業再編コストの増加や長期債務の利払い義務の増大を反映している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。