


 割引


11月19日のMicron Technology Inc (MU) 値動きは6.18%上昇:どのようなシグナルを示しているのか?


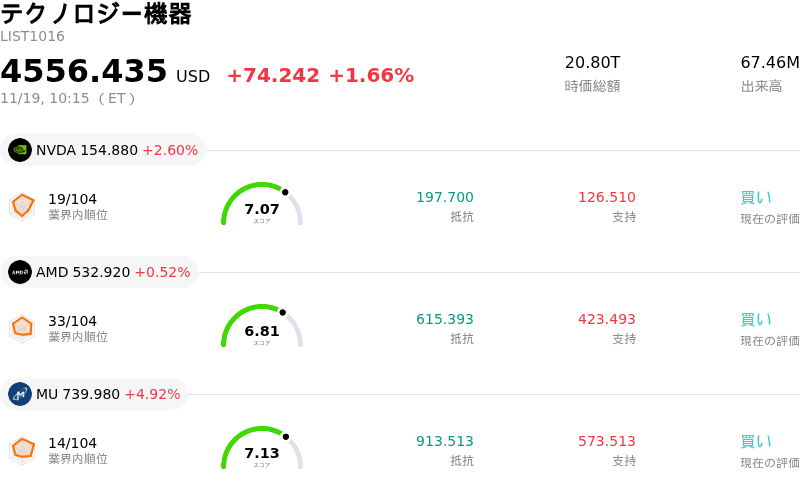
Micron Technology Inc (MU) 値動きは6.18%上昇しました。テクノロジー機器セクターは1.66%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 2.67%、Advanced Micro Devices Inc (AMD) 上昇 1.34%、Micron Technology Inc (MU) 上昇 4.96%。
本日のMicron Technology Inc(MU)の株価上昇の要因は何ですか?
本日の取引で、マイクロン・テクノロジーは力強い上昇モメンタムを見せた。メモリー市場全体におけるファンダメンタルズの改善や、人工知能(AI)インフラ投資に対する投資家の期待の高まりが追い風となった。メモリー市況が循環的な回復から力強いアップサイクルへと移行するなか、市場参加者はデータセンターの高速化や先端パッケージング技術の恩恵を直接受ける主要半導体銘柄への積極的なポジション構築を進めている。
この上昇を支える最大のカタリストは、広帯域メモリー(HBM)需要の先行き見通しの改善である。企業による生成AI向けアクセラレーターの導入には、特にHBM3Eや次世代アーキテクチャーをはじめとする先端DRAMが前例のない規模で必要とされており、マイクロンはこれらの分野で着実に商業的な足がかりを築いている。最先端ウエハー製造能力の逼迫が供給制約を生み出し、価格決定力を構造的に下支えしている。大手クラウドサービスプロバイダーがAIクラスター向けの巨額の設備投資方針を改めて表明していることから、先端メモリーモジュールの需要期待は依然として底堅く、今後数四半期にわたる増収や粗利益率の拡大見通しを一段と強固にしている。
特化型のAI向けメモリー需要と並行して、従来の汎用メモリー市場も規律ある生産体制の恩恵を受けている。大手メモリーメーカー各社によるこれまでの減産を経て、標準的なサーバー用およびPC用DRAMの流通在庫は正常化した。製造能力がより複雑な広帯域メモリーの積層工程に優先して割り当てられることによるクラウディングアウト効果が、標準的なDDR5や企業向けSSD(ソリッドステートドライブ)の需給を逼迫させている。こうした供給規律により、マイクロンは加重平均販売価格(ASP)の持続的な上昇を享受しており、主力製品群全体で営業レバレッジの拡大を加速させている。
機関投資家による前向きなポジション調整や、マイクロンの利益率推移に対するアナリストの強気な見解も、市場心理を一段と押し上げた。市場の業績予想モデルは予想以上の急速なフリーキャッシュフローの回復を織り込み始めており、目標株価の引き上げや機関投資家による買い増しにつながっている。また、半導体株指数全体の堅調な推移や、ハイベータのテクノロジー資産に対する良好なリスク選好姿勢も、取引時間を通じて買い圧力を後押しした。
構造的な見通しは依然として明確に良好であるものの、機関投資家は顧客企業の在庫調整サイクルやマクロ経済の不透明感に伴う潜在的なボラティリティを引き続き注視している。しかし、高性能メモリーのサプライチェーンにおけるマイクロンの優位な競争力や、DRAMとNANDの双方で続く価格上昇モメンタムを背景に、進行中のAIハードウェア拡大への参加を目指す強固な長期資金が同社株を引き続き引き付けている。
Micron Technology Inc(MU)のテクニカル分析
技術的に見ると、Micron Technology Inc (MU)はMACD(12,26,9)の数値が-0.748で、売りのシグナルを示しています。RSIは42.317で中立の状態、Williams%Rは59.443で売りの状態を示しています。ご注意ください。
Micron Technology Inc(MU)のメディア報道
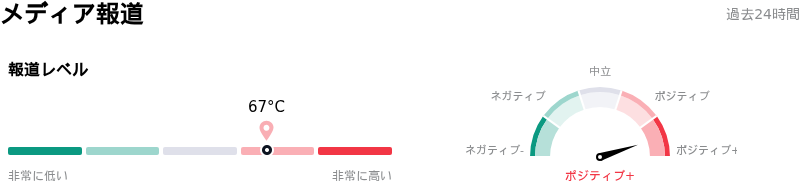
メディア報道に関して、Micron Technology Inc (MU)はメディア注目度スコア67を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Micron Technology Inc(MU)のファンダメンタル分析
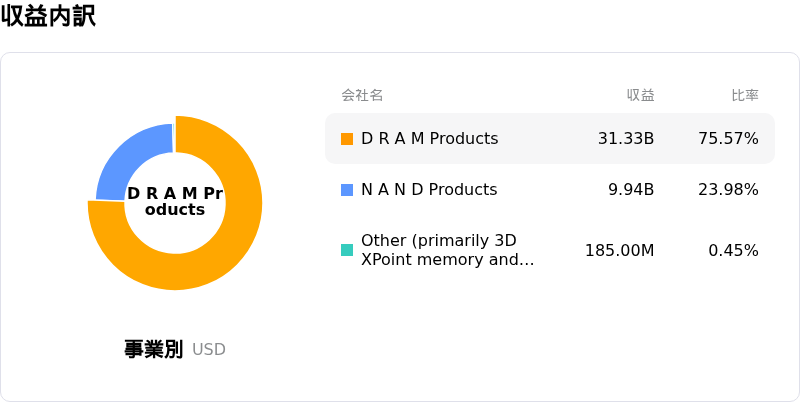
Micron Technology Inc (MU)はテクノロジー機器業界に属しています。最新の年間売上高は$133.19Bで、業界内で2位です。純利益は$84.97Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1538.93、最高は$3000.00、最低は$361.00です。
Micron Technology Inc(MU)に関する詳細
企業固有のリスク:
- 売上総利益率の縮小とNAND供給過剰リスク:GF証券による価格予想の下方修正をはじめとする最近のアナリストの見解では、NANDの供給過剰の顕在化と価格決定力の鈍化が指摘されている。マイクロンの2027年度第1四半期の売上総利益率ガイダンスは86.0%と、2026年度第4四半期に記録した86.8%から低下し、4四半期連続で続いた利益率の拡大に終止符が打たれる形となった。
- AI輸出規制の拡大による規制強化:米商務省産業安全保障局(BIS)が新たに発表した暫定最終規則は、海外データセンターを経由したリモートAIコンピューティングへのアクセスを制限するものであり、ライセンス取得手続きをめぐる摩擦を生じさせ、高性能AIアクセラレータ向けメモリの川下受注フローを脅かしている。
- メモリ供給訴訟における反トラスト法関連の法的リスク:マイクロン、サムスン、SKハイニックスに対する反トラスト法集団訴訟の進行を認めた米連邦裁判所の判断により、従来型メモリの供給を抑えて価格をつり上げたとされる過去の共謀疑惑を巡って、同社は法的責任および規制当局による監視強化のリスクに晒されている。
- ハイパースケーラーの需要不透明感に伴う設備投資の重荷:マイクロンは2027年度上半期だけでも合計約250億ドルに上る積極的なファブ設備投資を予定しているが、機関投資家アナリストが複数年にわたるAIハードウェアの設備投資見通しを引き下げ、顧客の在庫消化サイクルに警戒感を示している局面と重なり、多大な固定費負担リスクを抱えることになる。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。