


 割引


11月19日のBroadcom Inc (AVGO) 始値は3.87%上昇:主な推進要因が明らかにされました


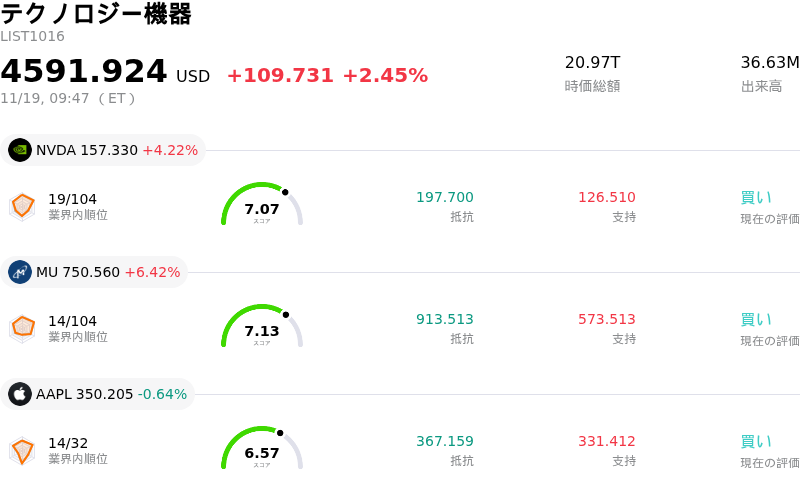
Broadcom Inc (AVGO) 始値は3.87%上昇しました。テクノロジー機器セクターは2.45%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 4.32%、Micron Technology Inc (MU) 上昇 5.92%、Apple Inc (AAPL) 下落 0.89%。
本日のBroadcom Inc(AVGO)の株価上昇の要因は何ですか?
ブロードコムは堅調な上昇モメンタムを維持しており、その主な原動力となっているのが、カスタム人工知能(AI)アクセラレーターおよび次世代データセンター向けネットワーキングインフラに対する機関投資家需要の加速です。世界的なハイパースケーラー各社が生成AIワークロードに向けて設備投資計画を拡大するなか、カスタム特定用途向け集積回路(ASIC)設計および高基数イーサネットスイッチングにおける同社の市場リーダーシップは、極めて明確な複数年にわたる収益の可視性をもたらしています。
投資家心理を支える主要なカタリストは、大手クラウドプロバイダーにおける独自アクセラレータープログラムの採用拡大です。ハイパースケーラー各社は計算コストの最適化やワークロード効率の向上を目指してカスタムシリコンソリューションを選好する動きを強めており、ブロードコムは不可欠な共同開発パートナーとしての地位を確立しています。同時に、高密度AIクラスターの急速な展開に伴い、高度なスイッチングおよびルーティングシリコンに対する需要が高まっており、同社のマーチャントイーサネット製品群は大きな市場シェアを獲得し続け、データセンターのインターコネクトにおける重大なボトルネックを解消しています。
ブロードコムのインフラソフトウェア部門における着実な事業執行も、ファンダメンタルズ面でさらなる下支えとなっています。現在進められているVMwareの統合は業務効率化とクロスセルシナジーをもたらし続けており、法人顧客の複数年サブスクリプションモデルへの移行を着実に進めています。この移行によって収益の質が安定し、ソフトウェアの売上総利益率が拡大するとともに、多額のフリーキャッシュフローが生み出され、バランスシートのデレバレッジ(負債削減)を加速させつつ、長期的な資本配分の柔軟性を高めています。
総じて、堅調なカスタムシリコン需要、高速ネットワーキングにおける主導的地位、そして強靭なソフトウェアのリカーリングキャッシュフローの組み合わせが、機関投資家に対するブロードコムの魅力を一段と高めています。市場はより広範な企業需要の回復ペースやハイパースケーラーの支出ペースを引き続き注視するものの、ミッションクリティカルなクラウドインフラに対する同社の戦略的一致は、株価の堅調な値動きを後押しし続けています。
Broadcom Inc(AVGO)のテクニカル分析
技術的に見ると、Broadcom Inc (AVGO)はMACD(12,26,9)の数値が10.133で、中立のシグナルを示しています。RSIは58.959で中立の状態、Williams%Rは2.086で買われ過ぎの状態を示しています。ご注意ください。
Broadcom Inc(AVGO)のメディア報道
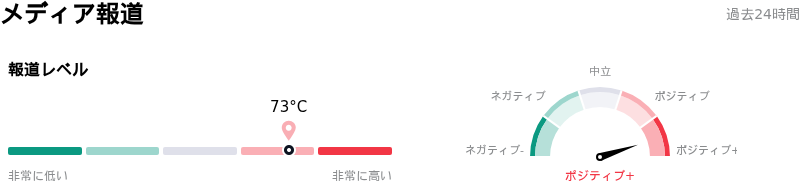
メディア報道に関して、Broadcom Inc (AVGO)はメディア注目度スコア73を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Broadcom Inc(AVGO)のファンダメンタル分析
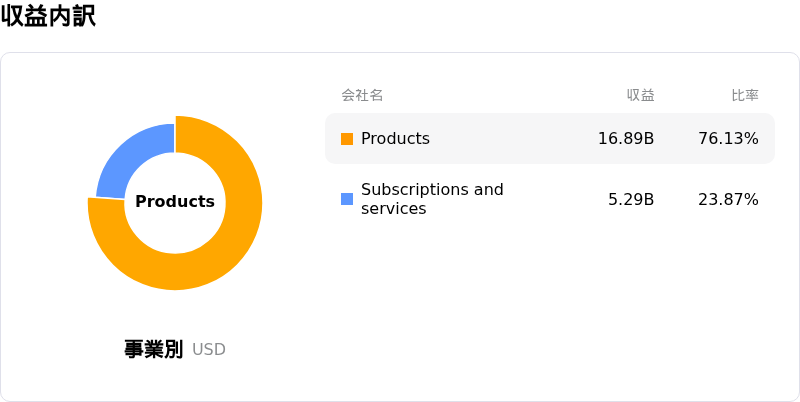
Broadcom Inc (AVGO)はテクノロジー機器業界に属しています。最新の年間売上高は$63.89Bで、業界内で5位です。純利益は$23.13Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$516.73、最高は$663.00、最低は$215.88です。
Broadcom Inc(AVGO)に関する詳細
企業固有のリスク:
- AIインフラにおける偶発融資債務:ロスチャイルド&コー・レッドバーンによる投資判断引き下げを筆頭に、機関投資家アナリストらは、最先端AI企業のアンソロピック向けとされる推定430億ドルのラックリース・バックストップ確約や信用補完付きコンピュート融資構造に起因する深刻なカウンターパーティ信用リスクを警告している。これにより、AI顧客が商業的な自立を達成できなかった場合、ブロードコムは多額のバランスシート上の負債を抱えるリスクにさらされることになる。
- ハイパースケーラーの内製化とツーリング移行:主要顧客であるアルファベットによる自社設計ツール(COT)への移行や独自シリコン開発の推進に対し、アナリストらは懸念を示している。これはブロードコムの長期的なカスタムASIC設計における競争優位性(モート)を脅かし、カスタムチップの粗利益率圧迫や出荷数量減少のリスクを高める要因となっている。
- ハイパースケール顧客への極端な集中:ブロードコムは、上位5社のエンタープライズおよびハイパースケーラー顧客が総売上高の約55%を占めていることから収益の脆弱性が高まっており、今後複数年にわたる同社のAI受注予測パイプラインは、少数の最先端AI開発企業による設備投資の一時中断や信用制約の影響を過度に受けやすい状況にある。
- システムレベルのAIアセンブリによる粗利益率の希薄化:第4四半期決算の発表を控え、AIコンピュートシステムやXPUサーバーラック統合がもたらす粗利益率の希薄化傾向に対し、機関投資家による注視が強まっている。これらは、ブロードコムの従来の半導体コンポーネントやエンタープライズインフラソフトウェア事業と比べて構造的に粗利益率が低いためである。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。