


11月17日のNike Inc (NKE) 値動きは7.07%下落:どのようなシグナルを示しているのか?


Nike Inc (NKE) 値動きは7.07%下落しました。一般消費財セクターは1.97%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Nike Inc (NKE) 下落 7.04%、Deckers Outdoor Corp (DECK) 下落 2.75%、Pultegroup Inc (PHM) 下落 2.46%。
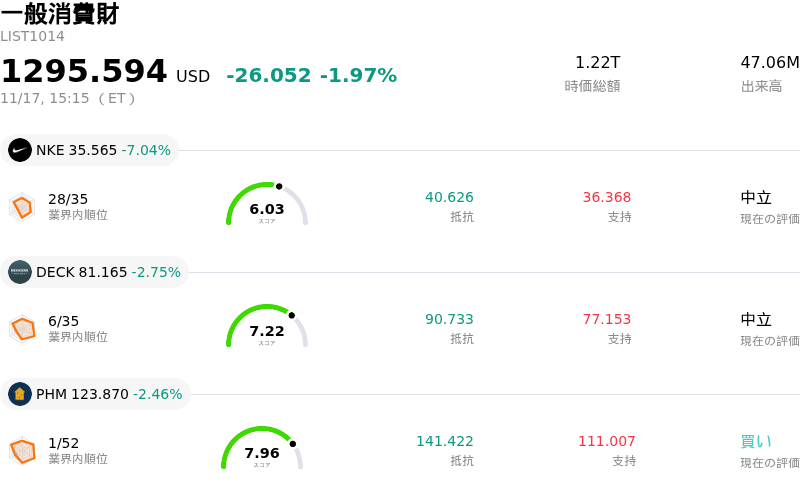
本日のNike Inc(NKE)の株価下落の要因は何ですか?
ナイキは、数年にわたる事業再生(ターンアラウンド)の進捗ペースや実行力に対する機関投資家の期待が見直されるなか、顕著な売り圧力に直面している。主要なD2C(直販)チャネルの継続的な軟調さや、卸売パートナーによる在庫補充での新たな摩擦を受け、短期的な需要の弾力性に対する懐疑的な見方が再燃した。スポーツシューズやアパレルに対する一般消費財支出の回復に依然としてばらつきがあることを示すデータを受け、市場センチメントは悪化しており、ポートフォリオマネージャーはよりモメンタムの高い消費関連銘柄を選好して同社株のエクスポージャーを縮小している。
特に中核であるパフォーマンスランニングやカジュアルライフスタイルの分野において、競争環境の激化が引き続き業績の重荷となっている。機敏な競合他社や専門ブランドは、ランニング専門店とプレミアム小売チャネルの双方で積極的な市場シェア拡大を続けており、ナイキの店頭での存在感や価格決定力を侵食している。ナイキは製品イノベーションのサイクルを加速させ、パフォーマンス重視の伝統への回帰を進めているものの、デザイン、製造、グローバルな流通にかかるリードタイムの長さから、新たに投入された製品ラインは、減速傾向にある従来の主力フランチャイズの落ち込みを完全に相殺するほどの売上押し上げ効果をまだ生み出せていない。
こうしたカテゴリー別の課題に加え、主要な海外市場、とりわけ中華圏における根強いマクロ経済の逆風が状況をさらに悪化させている。同地域の一線都市や二線都市における個人消費は低迷が続いており、セールやプロモーションへの感応度の高まりや、販売代理店による慎重な発注姿勢が顕著となっている。こうした特定地域での低迷は世界規模での在庫適正化の取り組みを難航させ、想定以上の値引き販売の継続を余儀なくさせており、結果として売上総利益率の改善を圧迫している。
機関投資家向けリサーチの観点からは、短期の業績予想を引き下げて目標株価を下方修正したウォール街のアナリストによる慎重な見解が、弱気なセンチメントを一段と強めている。証券各社による修正では、為替の逆風の強まりやサプライチェーンにおける継続的なコスト摩擦、ブランドの熱狂を取り戻すために必要なマーケティング投資が、営業レバレッジの主な下押し要因として指摘されている。通期の利益率回復の先行きには不透明感が残り、広範なマクロ経済指標を受けて一般消費財への資産配分が圧迫され続けるなか、機関投資家の資金は守りの姿勢を強めており、卸売受注残や在庫回転率に明確な転換点が現れるまで株価を下押しする要因となっている。
Nike Inc(NKE)のテクニカル分析
技術的に見ると、Nike Inc (NKE)はMACD(12,26,9)の数値が-0.634で、中立のシグナルを示しています。RSIは39.240で中立の状態、Williams%Rは98.931で売られ過ぎの状態を示しています。ご注意ください。
Nike Inc(NKE)のメディア報道
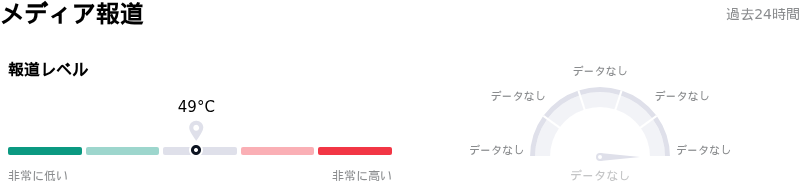
メディア報道に関して、Nike Inc (NKE)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な弱気ゾーンにあります。
Nike Inc(NKE)のファンダメンタル分析
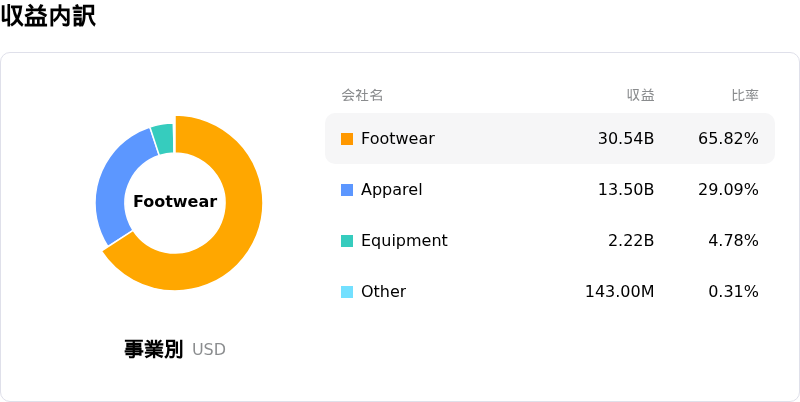
Nike Inc (NKE)は一般消費財業界に属しています。最新の年間売上高は$46.40Bで、業界内で1位です。純利益は$3.11Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$38.37、最高は$97.34、最低は$19.00です。
Nike Inc(NKE)に関する詳細
企業固有のリスク:
- 事業縮小および業績低迷の長期化:経営陣は11月17日のインベスター・デイにおいて、2027年度の売上高が一桁台後半の減少となり、営業利益率がおよそ6%まで低下することを改めて示した。同時に、2028年度も厳しい移行期が続き、調整後EPSは2027年度の低水準である1.15〜1.35ドルをさらに下回ると警告し、市場水準の売上高回復は2029年度までずれ込む見通しを示した。
- 中華圏における構造的な成長停滞と販売チャネルの混乱:経営陣は、ナイキの製品ラインアップが中国現地のスポーツウェア競合他社に対して差別化できていないことを明らかにし、2027年度から2031年度にかけて中華圏の売上高が横ばいで推移するとの見通しを示した。また、複雑なデジタルパートナーの移行や市場構造の再編が、2030年度まで同地域の売上高の重荷になると予想されている。
- 「Pace」構造改革に伴う多額の先行実施費用:複数年にわたる構造改革イニシアチブ「Pace」では、累計約13億ドルの現金支出を伴う実施費用が見込まれており、2031年度までに期待される年間25億ドルのコスト削減効果が具現化する前に、短期的には事業運営上の足かせやキャッシュの消耗が拡大することになる。
- 業績回復の長期化を受けたアナリストによる格下げ:日中の投資家心理は、ベーレンベルクのアナリストによる投資判断引き下げや、ナイキの5カ年目標の信頼性に対するウォール街の広範な懐疑的な見方によって打撃を受けた。その背景には、プレミアムライフスタイルやジョーダンブランドにおける大幅な販売数量の減少と、高機能ランニング分野の競合他社に対する継続的な市場シェアの喪失がある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。