


11月17日のBristol-Myers Squibb Co (BMY) 値動きは3.26%下落:完全な分析


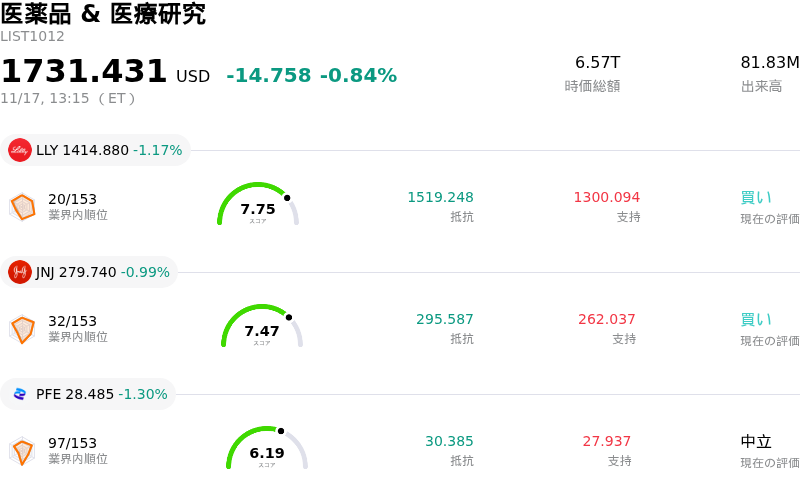
Bristol-Myers Squibb Co (BMY) 値動きは3.26%下落しました。医薬品 & 医療研究セクターは0.84%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 下落 1.17%、Johnson & Johnson (JNJ) 下落 1.02%、Pfizer Inc (PFE) 下落 1.32%。
本日のBristol-Myers Squibb Co(BMY)の株価下落の要因は何ですか?
本日の取引で、米バイオ医薬品大手ブリストル・マイヤーズ スクイブの株価は顕著な下押し圧力に直面した。直近の上昇を受けた機関投資家の利益確定売りに加え、同社の中期的な収益構造の転換を巡る根強い構造的不安が重石となった。大型ヘルスケア株全般の市場心理は守りの姿勢が優勢で、資金は伝統的な高配当の製薬銘柄から、より高ベータな成長セクターへとシフトした。
下落基調の主な要因は、同社の特許切れに伴う独占販売権喪失(パテントクリフ)に対する根強い懸念である。ブリストル・マイヤーズ スクイブは研究開発組織を再編して科学部門と臨床部門を統合するなど着実な戦略的進展を遂げてきたものの、市場関係者は「エリキュース」や「オプジーボ」といった主力収益源の代替に伴う実行リスクを極めて注視している。「コーベンフィ」「カムゼオス」「レブロジル」など新規薬剤の販売拡大ペースについては、主力である血液疾患および腫瘍領域で迫り来る後発医薬品による市場侵食を完全に相殺できるかどうか、機関投資家のアナリストによる厳しい検証に直面している。
規制面やマクロ環境の逆風も、投資家心理を冷え込ませる要因となっている。米インフレ抑制法(IRA)に基づくメディケアの薬価交渉にまつわる業界全体の懸念は、多国籍製薬メーカー各社のバリュエーション倍率に引き続き影を落としている。保険還付の適用スケジュールや潜在的な利益率の圧迫に関して慎重な見解がわずかでも示されれば、公的保険プログラムへのエクスポージャーが大きい成熟した製薬企業を中心に、機関投資家による迅速なリスク回避の動きを誘発しやすい。
ポートフォリオ配分の観点では、直近のインサイダー取引やオプション市場のポジション動向が、日中の短期的なボラティリティを招く要因となった。株価がテクニカル上の重要な移動平均線付近で推移していたなか、主要な支持線(サポートライン)を割り込むと、システマティック戦略やアルゴリズムによる売りが下落の勢いを増幅させた。
今後に向けて、機関投資家は臨床試験マイルストーンの発表結果や、直近で承認された治療薬の普及ペース、債務削減に向けた経営陣の財務規律を注視していく方針だ。ブリストル・マイヤーズ スクイブの強固なフリーキャッシュフロー創出力とディフェンシブな配当利回りは下値を支える要因となるものの、持続的なマルチプル拡大は、パイプラインが既存収益を代替できる明確な証拠を示せるかどうかにかかっている。
Bristol-Myers Squibb Co(BMY)のテクニカル分析
技術的に見ると、Bristol-Myers Squibb Co (BMY)はMACD(12,26,9)の数値が-0.112で、中立のシグナルを示しています。RSIは45.408で中立の状態、Williams%Rは84.838で売られ過ぎの状態を示しています。ご注意ください。
Bristol-Myers Squibb Co(BMY)のファンダメンタル分析
Bristol-Myers Squibb Co (BMY)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$48.19Bで、業界内で11位です。純利益は$7.05Bで、業界内では12位です。会社概要
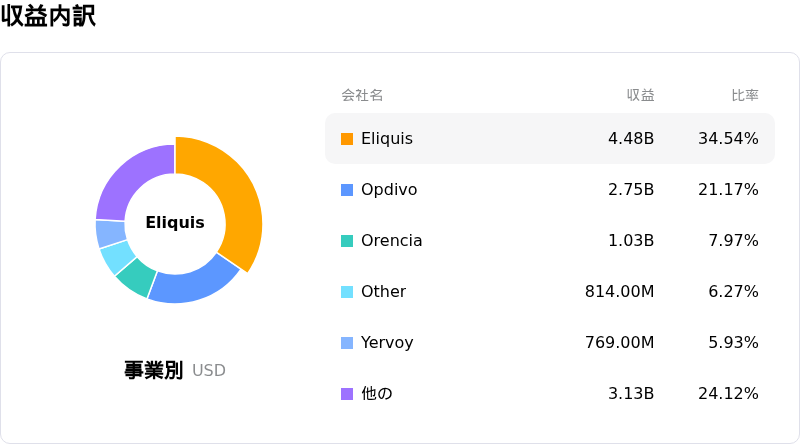
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$64.81、最高は$80.00、最低は$40.00です。
Bristol-Myers Squibb Co(BMY)に関する詳細
企業固有のリスク:
- R&D体制の再編と経営陣の交代:研究責任者であるロバート・プレンジ氏の退任と、クリスチャン・マサチェシ氏のもとでR&D業務を統合する突然の組織再編が重なり、主要な臨床開発プログラム全般において、目先の移行期リスク、リーダーシップの不確実性、および実行上の脆弱性が生じています。
- 先行き業績予想の下方修正:買収に伴う仕掛研究開発(IPR&D)費用の増加や営業利益率の圧迫を背景に、機関投資家のアナリストは短期・中期の業績予想を引き下げており、2026年度のEPS予想を6.86ドルから6.44ドルへ下方修正したほか、今後複数年の目標を引き下げています。
- パテントクリフ(特許の崖)と独占期間の空白:売上高の持続可能性に対する精査が強まるなか、レブラミドの継続的な後発品浸食や、エリキュースやオプジーボといった主力大型薬で迫る特許切れによる減収の拡大が、新薬の商業的な立ち上げペースを上回っている実態が浮き彫りになっています。
- 価格下落圧力とグロス・トゥ・ネット(純売上高実現)への圧力:エリキュースなどの主力薬における最近の国内定価引き下げや義務付けられたリベート調整は、連邦政府による薬価交渉の義務付けのもとで製品総売上高を押し下げ、売上高全体の変動性を高めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。