


11月17日のMizuho Financial Group Inc (MFG) 値動きは3.81%下落:どのようなシグナルを示しているのか?


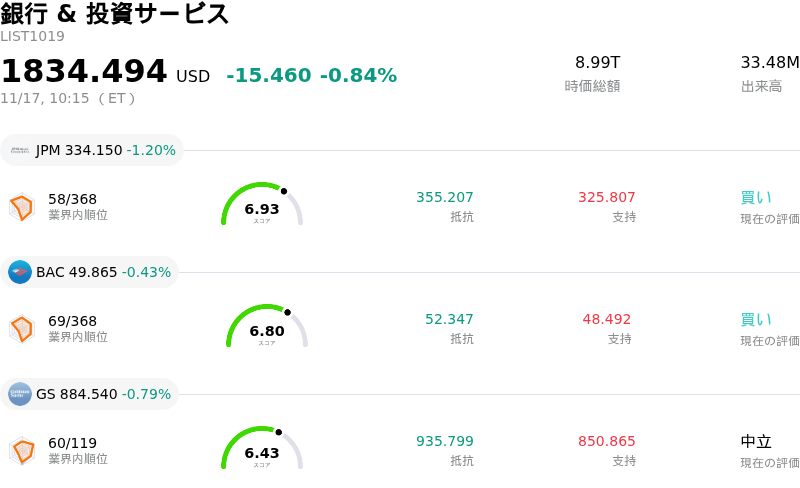
Mizuho Financial Group Inc (MFG) 値動きは3.81%下落しました。銀行 & 投資サービスセクターは0.84%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:JPMorgan Chase & Co (JPM) 下落 1.20%、Bank of America Corp (BAC) 下落 0.43%、Goldman Sachs Group Inc (GS) 下落 0.79%。
本日のMizuho Financial Group Inc(MFG)の株価下落の要因は何ですか?
みずほフィナンシャルグループの株価は当日の取引で顕著な下押し圧力を受け、軟調に推移した。主な要因は、決算発表後の利益確定売り、為替の逆風、海外金融機関全般の反落が重なったことにある。同メガバンクが先頃発表した上期決算では、純利益の大幅な拡大を達成し、資本還元策の公表と併せて通期業績予想を引き上げたものの、それまで株価の上昇が続いていたことから、市場参加者の間では利益を確定させる動きが先行した模様だ。
今回の反落の大きな要因として、機関投資家による典型的な「材料出尽くし売り(事実売り)」が挙げられる。日本の銀行株は、日本銀行による金融政策正常化の進展期待や国内の純金利マージン(NIM)の改善を追い風に、年間を通じて力強いモメンタムを維持してきた。しかし、決算発表に向けて高まった期待はすでに株価に織り込まれていたため、好調な業績や利益見通しの上方修正が確認されたことが、新たな買いを呼び込むのではなく、戦術的なリスク圧縮やポートフォリオのリバランスを促す結果となった。
為替の動向も米国預託証券(ADR)のパフォーマンスの重荷となる重要な要因となった。ADRであるみずほの株価は、円・ドル為替レートの変動に敏感に反応する。米連邦準備理事会(FRB)の金利見通しの変化や世界的な利回り格差を背景とした日中の為替ボラティリティは、ドル建て株式にとってさらなる逆風となった。安全資産としてのドル買いの流れやキャリートレード環境の急激な変化と重なることで、国際的な銀行株はバリュエーションの大きな調整圧力を受けることが多い。
マクロ経済全般のセンチメントや地政学的な不透明感も、銀行セクターに対するさらなる重荷となった。国債利回りの変動、高止まりするインフレ指標、世界景気の減速に対する懸念を背景に、世界の株式市場では投資家によるディフェンシブな持ち高調整が進んだ。こうしたリスクオフの局面では、商業銀行や投資銀行といった景気敏感セクターに強い売り圧力がかかりやすい。とりわけ海外事業を拡大させている金融機関は、世界的な需要低迷に伴う国境を越えた信用コストの増加や案件組成環境の悪化に直面するリスクが意識されやすい。
取引時間中の下落にもかかわらず、みずほのファンダメンタルズは、国内貸出採算の構造的改善、規律ある信用コスト管理、自社株買いや配当を通じた継続的な株主還元に支えられ、依然として堅調だ。短期的には、これまでの上昇を受けた株価の値固めが進むほか、市場が世界的なマクロ経済環境を踏まえつつ日銀の利上げ観測を再評価し続けるため、機関投資家は当面ボラティリティの高い展開を見込んでおく必要がある。
Mizuho Financial Group Inc(MFG)のテクニカル分析
技術的に見ると、Mizuho Financial Group Inc (MFG)はMACD(12,26,9)の数値が0.151で、中立のシグナルを示しています。RSIは47.000で中立の状態、Williams%Rは41.427で買いの状態を示しています。ご注意ください。
Mizuho Financial Group Inc(MFG)のファンダメンタル分析
Mizuho Financial Group Inc (MFG)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$26.18Bで、業界内で19位です。純利益は$7.29Bで、業界内では16位です。会社概要
過去1か月で複数のアナリストが同社を強力買いと評価しました。目標株価の平均は$13.07、最高は$13.07、最低は$13.07です。
Mizuho Financial Group Inc(MFG)に関する詳細
企業固有のリスク:
- 世界的なAIインフラおよびデータセンター投資の減速へのエクスポージャー:直近の上期決算開示を受け、経営陣および機関投資家アナリストは、世界的なAIインフラやデータセンター投資の減速・設備過剰の可能性に伴い、プロジェクトファイナンスや社債引受における脆弱性が高まっていると指摘しており、アドバイザリー案件のパイプラインやシンジケートローンの与信の質を脅かす要因となっている。
- 資産運用事業のマージン圧迫と経費の高止まり:上期投資家向け説明資料およびForm 6-K提出書類において、みずほは資産運用・ウェルスマネジメント事業における事業環境の逆風や手数料収益獲得の課題を明らかにした。これに加え、グリーンヒルや楽天証券を含む海外プラットフォーム投資の拡大および統合に伴う営業経費の増大も重石となっている。
- 人為的に抑制されてきた与信費用の正常化が目前に:上期の与信費用が通期予想のわずか7%にとどまっていることから、機関投資家アナリストらは下期に与信費用が正常化するリスクが大きいと指摘し、根強い国内インフレ、企業の借り換え圧力、地政学的なエネルギーショックが不良債権引当金の急増を引き起こす可能性があると警告している。
- イールドカーブ感応度と日本国債(JGB)市場のボラティリティ:指標となる10年物日本国債(JGB)利回りの直近の日中変動や、日本銀行の金融引き締め路線を巡るマクロ経済の不確実性は、みずほのグローバルマーケッツ部門のトレーディングポートフォリオにボラティリティをもたらしており、保有債券の評価損リスクや純金利マージン(NIM)の改善ペースがばらつくリスクを高めている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。