


11月17日のSouthern Copper Corp (SCCO) 始値は3.35%上昇:投資家が知っておくべき情報


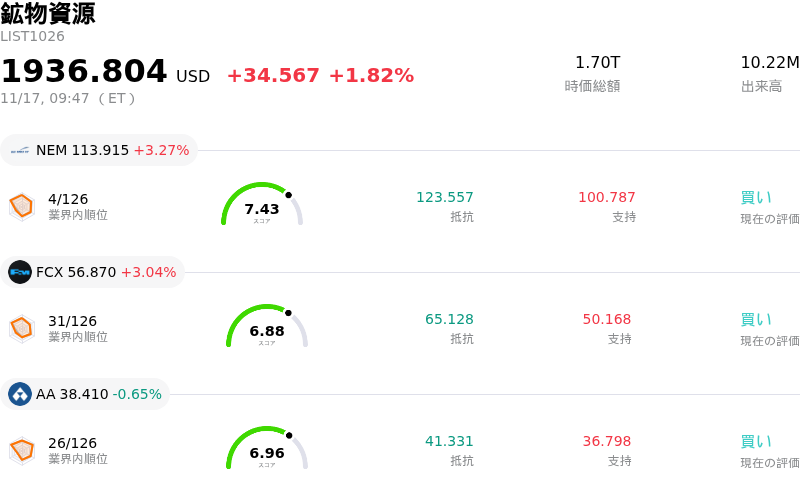
Southern Copper Corp (SCCO) 始値は3.35%上昇しました。鉱物資源セクターは1.82%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Newmont Corporation (NEM) 上昇 3.27%、Freeport-McMoRan Inc (FCX) 上昇 3.04%、Alcoa Corp (AA) 下落 0.65%。
本日のSouthern Copper Corp(SCCO)の株価上昇の要因は何ですか?
サザン・コッパーは日中ボラティリティが高まるなかで顕著な上昇を見せた。その主因となったのは、原資産である銅価格の急反発と、優良なベースメタル(非鉄金属)生産企業に対する機関投資家の需要再燃である。世界各国の取引所における銅現物取引が足元の反落から底堅さを取り戻すなか、コモディティ価格への直接的なエクスポージャーと低コストな生産体制を併せ持つ鉱山株には、素材セクター全体で素早い押し目買いやショートカバー(買い戻し)が入った。
この前向きなモメンタムを後押しする主な要因は、世界的な銅供給における構造的な逼迫が続いていることだ。鉱山生産の低迷を受けて製錬・精製マージン(TC/RC)は持続的な縮小圧力にさらされており、供給側の脆弱性が浮き彫りとなっている。一方で、世界的な送電網の拡充や再生可能エネルギーの統合、人工知能(AI)データセンター向けの電力インフラ需要急増に支えられ、中長期的な需要要因は堅調を維持している。取引所指定倉庫の在庫が低水準にとどまるなか、マクロ経済の安定化の兆候や産業センチメントの好転は、銅関連銘柄の力強い見直し買いに直結しやすい。
個別企業としてのファンダメンタルズも、サザン・コッパーに対する投資家選好を一段と強めている。同社は業界屈指の銅埋蔵量を誇り、メキシコとペルーで「ティア1」の露天掘り資産を操業していることから、世界の同業他社と比較して最も低い水準のネットキャッシュコストを実現している。また、モリブデン、銀、亜鉛といった副産物の堅調な生産が多額のコストクレジットをもたらし、営業利益率を下支えするとともに潤沢なフリーキャッシュフローを創出している。この低コスト優位性により、同社は配当を通じた魅力的な株主還元プログラムを維持しつつ、商品価格の回復期において大きな営業レバレッジを享受できる優位な立場にある。
市場のポジション動向や機関投資家の資金フローも、当日の日中変動に寄与した。鉱山株全体の一時的な揉み合いを経て、システマティック戦略やバリュー志向の機関投資家が配当利回りのある資源株の買い増しに動いた。ラテンアメリカにおける潜在的な政治・規制リスクや世界的なマクロ経済環境の変化が日々のボラティリティをもたらし続けているものの、同社株は本質的な銅エクスポージャーへの明確な資金回帰(ローテーション)の恩恵を受け、本日の堅調な上昇を後押しした。
Southern Copper Corp(SCCO)のテクニカル分析
技術的に見ると、Southern Copper Corp (SCCO)はMACD(12,26,9)の数値が-3.218で、売りのシグナルを示しています。RSIは34.905で中立の状態、Williams%Rは84.802で売られ過ぎの状態を示しています。ご注意ください。
Southern Copper Corp(SCCO)のファンダメンタル分析
Southern Copper Corp (SCCO)は鉱物資源業界に属しています。最新の年間売上高は$13.42Bで、業界内で16位です。純利益は$4.33Bで、業界内では6位です。会社概要
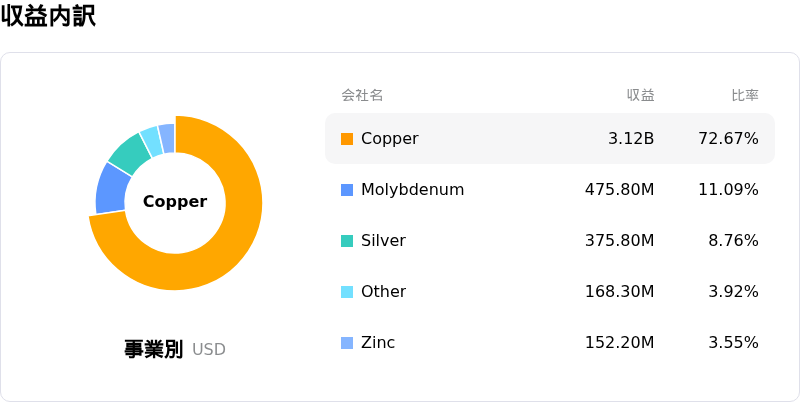
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$173.06、最高は$272.12、最低は$136.60です。
Southern Copper Corp(SCCO)に関する詳細
企業固有のリスク:
- ペルーにおける生産縮小と鉱石品位の低下:クアホネやトケパラをはじめとするペルーの主要露天掘り資産における継続的な品位低下により、6%を超える生産縮小が生じており、これが単位あたりの採掘キャッシュコストを構造的に押し上げ、市場の売り局面において鉱山事業の営業利益率を圧迫しています。
- 銅価格下落に対する営業レバレッジの拡大:高い営業レバレッジを有する銅専業メーカーであるため、根強いドル高と中国の産業需要軟化に圧迫されたLMEおよびCOMEXの精錬銅先物価格の足元の急落は、短期的なキャッシュフロー予想を急速に押し下げ、即座に株価マルチプルのデレーティングを引き起こしています。
- 主要パイプライン資産を巡る事業執行と社会的摩擦:ペルー・アレキパ県における11億ドル規模のティア・マリア(Tía María)プロジェクトを巡る根強い地域住民の反対や、行政・自治体の許認可を巡る度重なる課題は、同社の設備投資パイプラインの遂行スケジュールを脅かし続けており、老朽化した鉱山の産出量低下を補うために不可欠な計画増産を危うくしています。
- 機関投資家によるバリュエーション懐疑論と「売り」コンセンサスの重石:同業他社と比較してバリュエーション・マルチプルに割高感があることから、機関投資家の幅広いコンセンサスは「売り(Sell)」や「保有縮小(Reduce)」の投資判断に傾斜したままであり、ベースメタルの市場心理が悪化するたびに、同社株は日中の持ち高解消売りの加速や積極的なリスク回避の動きに対して極めて脆弱な状態に置かれています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。