


11月5日のGilead Sciences Inc (GILD) 値動きは3.61%下落:値動きの背後にある要因


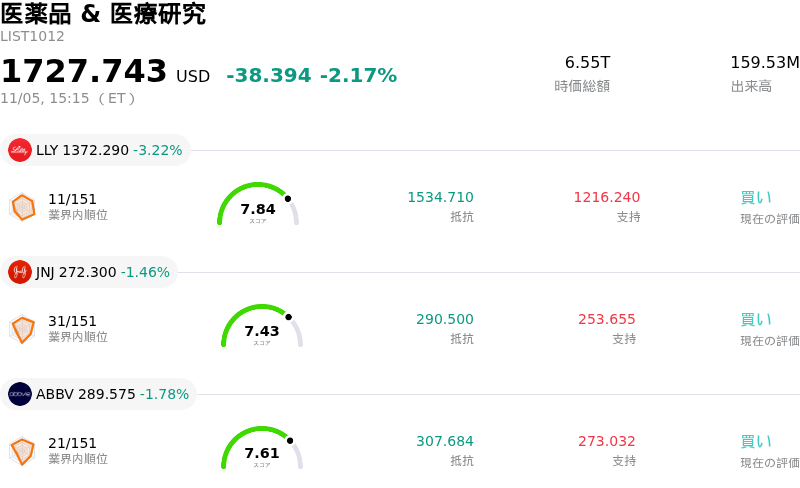
Gilead Sciences Inc (GILD) 値動きは3.61%下落しました。医薬品 & 医療研究セクターは2.17%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 下落 2.72%、Johnson & Johnson (JNJ) 下落 1.12%、AbbVie Inc (ABBV) 下落 1.49%。
本日のGilead Sciences Inc(GILD)の株価下落の要因は何ですか?
ギリアド・サイエンシズの株価は本日の取引で下落圧力を受けた。好決算を背景とした長期の上昇局面を経て、機関投資家による利益確定売りやテクニカル面での調整が入ったことが主な要因だ。同バイオ医薬品大手は、主力のHIVおよび肝疾患治療薬事業が牽引し、売上高・純利益ともに市場予想を上回る堅調な第3四半期決算を発表したことで、直近では数年来の高値を更新していた。しかし、株価がテクニカルな買われすぎ水準に接近し、バリュエーション面でも高値圏を試すなか、短期筋やシステマティック・ファンドが利益確定の動きを強め、日中ボラティリティの上昇とともに一時的な押し目を形成した。
短期的なテクニカル面の過熱感にとどまらず、通期のGAAP(一般会計原則)ベースの収益見通しに対するファンダメンタルズ面での精査も再び浮上した。既存の商業化製品の売上は依然として底堅い需要を示しているものの、外部イノベーションや戦略的提携への積極的な資本投下により、多額の仕掛研究開発費(IPR&D費用)の計上を余儀なくされている。こうした営業外費用は、公表されるGAAPベースの収益性や自己資本利益率(ROE)にとって大きな逆風となっており、成熟した抗ウイルス薬ポートフォリオ以外で成長を持続させるために必要となる高水準な事業推進コストを、運用担当者に改めて意識させる結果となった。
セクター全般における資産配分の見直しや、主要パイプラインの重要マイルストーンを控えた警戒感も市場心理を冷え込ませた。機関投資家は、競争激化が続き足元の一部製品群で減速が見られるがん領域(オンコロジー)や細胞治療分野に対して、より慎重な姿勢をとっている。血液学や臨床腫瘍学に関する治験データの開示など主要な業界発表が近づくなか、結果が二者択一となる医療データを前に過度な戦術的リスクを取ることを避け、リスクエクスポージャーを圧縮するファンドも見られた。さらに、事前に策定された定例の株式売却計画に基づくインサイダー売りも、最近の高値圏を背景に心理的な重荷となった。
総じて、本日の下落はギリアドの基盤となる事業ファンダメンタルズの悪化を示すものではなく、急ピッチな上昇軌道を経た調整局面とみられる。中核のHIV事業は依然としてディフェンシブなキャッシュフローを生み出し、持続的な配当を支えている。もっとも、目先においては、本業の安定した収益力と、パイプラインの開発リスクやライセンス取得費用を市場が天秤にかけるなかで、株価は値固めの推移をたどる可能性が高い。
Gilead Sciences Inc(GILD)のテクニカル分析
技術的に見ると、Gilead Sciences Inc (GILD)はMACD(12,26,9)の数値が2.412で、買いのシグナルを示しています。RSIは62.640で中立の状態、Williams%Rは30.075で買いの状態を示しています。ご注意ください。
Gilead Sciences Inc(GILD)のファンダメンタル分析
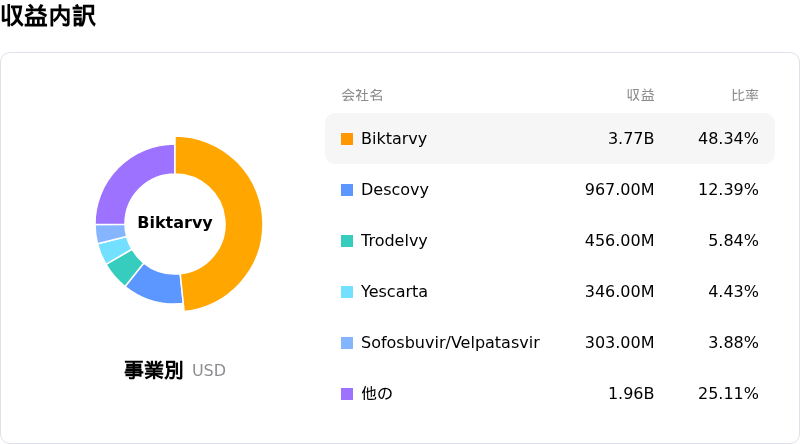
Gilead Sciences Inc (GILD)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$29.44Bで、業界内で15位です。純利益は$8.51Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$171.76、最高は$200.00、最低は$131.00です。
Gilead Sciences Inc(GILD)に関する詳細
企業固有のリスク:
- 買収に伴う仕掛研究開発(IPR&D)費用の急増によるGAAP純損失の拡大:ギリアドの最新ガイダンスによると、累積で124億ドル(1株当たり約9.88ドル)に達する買収に伴う仕掛研究開発(IPR&D)費用および取引関連の減損損失により、2026年通期のGAAP希薄化後1株当たり損失が4.40〜4.05ドルの大幅な赤字となる見通しである。これらが収益性を圧迫し、現金・現金同等物および有価証券の残高は106億ドルから64億ドルへと減少した。
- CMS価格交渉の義務化に伴うビクタルビの減収圧力:開示資料により、米メディケア・メディケイド・サービスセンター(CMS)がギリアドの主力HIV治療薬ビクタルビの最大公正価格を最終決定し、38%の価格引き下げ(30日分あたり2,600ドル)を設定したことが確認された。これにより、2028年から年間15億ドルの減収という逆風が直接的に確定することになる。
- 細胞治療セグメントにおける継続的な減収:直近の四半期決算資料によると、「イエスカルタ」および「テカルタス」に対する競争圧力の激化により、細胞治療薬の売上高は前年同期比18%減の3億5,500万ドルに減少した。経営陣は同製品群全体について、通期で10%台半ばの減収を見込むガイダンスを改めて表明している。
- レナカパビルPrEPに対する海外後発薬の侵食:米食品医薬品局(FDA)は、ドクター・レディーズが製造する低・中所得国120カ国向け(年額40ドル)の初の年2回投与型レナカパビル注射用後発薬に対し暫定承認を付与した。これにより、米国内定価の2万8,218ドルと比較して海外での激しい価格下落圧力や長期的な利益率の圧迫を懸念する市場の声が増幅している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。