


11月5日のWells Fargo & Co (WFC) 値動きは3.39%下落:どのようなシグナルを示しているのか?


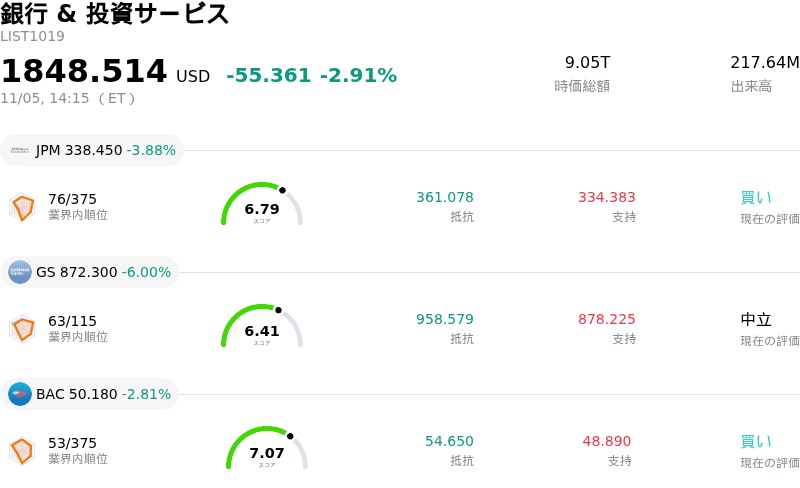
Wells Fargo & Co (WFC) 値動きは3.39%下落しました。銀行 & 投資サービスセクターは2.91%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:JPMorgan Chase & Co (JPM) 下落 3.98%、Goldman Sachs Group Inc (GS) 下落 6.02%、Bank of America Corp (BAC) 下落 2.98%。
本日のWells Fargo & Co(WFC)の株価下落の要因は何ですか?
ウェルズ・ファーゴの株価は取引時間中に顕著な下押し圧力を受け、金融セクター全体をアンダーパフォームした。マクロ経済の逆風と同社固有のファンダメンタルズを背景に、機関投資家によるリスク削減(デリスキング)の動きが広がった。この反落は、金融政策見通しの変化、利ざや縮小への懸念、そして商業用および消費者向けポートフォリオにおける信用の正常化に対する警戒感の再燃が重なったことを反映している。
下落の主な要因は、金利見通しの変化とそれが純金利収入に与える直接的な影響にある。米連邦準備理事会(FRB)の政策を巡る観測の変化やイールドカーブの動向を受け、預金ベータの粘着性や資産利回りのリプライシングに対する懸念が高まっている。運用資産の拡大に対して資金調達コストが高止まりする中、投資家は純金利マージンの短期的な拡大余地に対して慎重な姿勢を強めている。ウェルズ・ファーゴのような国内中心の商業銀行にとって、利ざやの圧迫はトップラインの成長モメンタムを直接抑制するため、機関投資家による将来の収益予想の見直しにつながっている。
資産の健全性を巡る懸念も、銀行株全般の地合い悪化に拍車をかけている。市場関係者は、特に商業用不動産や消費者向け融資のポートフォリオにおいて、貸倒損失の平時への正常化の推移を注視し続けている。延滞率の上昇傾向や予防的な貸倒引当金の積み増しは、リターン指標の重荷となる。大手銀行全体の自己資本比率は依然として健全であるものの、資産内容のさらなる悪化は、信用サイクルのリスクエクスポージャーを抑制しようとする資産運用会社による即座の防衛的調整を誘発しやすい。
ウェルズ・ファーゴ固有の個別要因も、投資家心理を左右する重要な要素であり続けている。継続的な規制当局による監視とオペレーショナルリスク管理は、長期的な投資判断の中核をなす。長年課されている資産規模の上限規制など、過去の問題に起因する規制制約の解除が遅れるとの見方は、同業他社に比べてバランスシート拡大の機会を十分に活かせない要因となる。同時に、経営陣がリスク管理インフラの抜本的改善を継続的に進める中で、経費の推移や非金利費用の抑制規律に対しても強い関心が注がれている。
機関投資家の視点では、今回の売りは自己資本の健全性における構造的な破綻ではなく、短期的な利益確定売りや防衛的なポートフォリオのリバランスを反映したものとみられる。ウェルズ・ファーゴはマクロ経済のショックを吸収できる十分なCET1バッファーと強固な流動性指標を維持している。短期的な価格形成は、純金利収入の見通しに関する今後のコメントや貸倒引当金所要額の最新動向、そして規制当局による同意命令の解除に向けた具体的な進展に左右される公算が大きい。
Wells Fargo & Co(WFC)のテクニカル分析
技術的に見ると、Wells Fargo & Co (WFC)はMACD(12,26,9)の数値が0.920で、買いのシグナルを示しています。RSIは52.108で中立の状態、Williams%Rは50.857で中立の状態を示しています。ご注意ください。
Wells Fargo & Co(WFC)のファンダメンタル分析
Wells Fargo & Co (WFC)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$81.45Bで、業界内で3位です。純利益は$20.29Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$97.27、最高は$108.00、最低は$88.00です。
Wells Fargo & Co(WFC)に関する詳細
企業固有のリスク:
- 純金利収入および売上高の圧迫:継続的な利ざや縮小や直近の低コスト預金の流出が引き続きトップラインの重荷となっており、第3四半期の売上高が市場予想を下回ったこと(実績218億7,000万ドルに対しコンセンサスは223億ドル)や通期の純金利収入予想の伸び悩みを受けて、アナリストの厳しい視線が強まっている。
- 機関投資家の売りとコンセンサス予想の修正:日中の激しい売り圧力によって1営業日としては異例の4.8%近い急落を記録し、機関投資家による大口の持ち高解消が示唆されたほか、過去30日間で短期の業績予想コンセンサスも1.1%下方修正されている。
- 構造的なコンプライアンス費用と継続する規制当局の監視:米連邦準備理事会(FRB)による過去の是正措置の解除に進展が見られるものの、同行は依然として年間約20億ドルのリスク管理関連コストの負担を抱えているほか、消費者向け融資やマネーロンダリング防止(AML)体制を巡る規制当局の継続的な監視に直面している。
- 信用損失エクスポージャーと資産の質を巡る逆風:消費者向け融資および商業用不動産ポートフォリオにおける脆弱性の高まりは、貸倒引当金の計上額が予想以上に膨らむリスクをはらんでおり、純利益率を圧迫して資本還元の柔軟性を制約する恐れがある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。