


10月28日のGE Healthcare Technologies Inc (GEHC) 値動きは8.07%上昇:値動きの背後にある事実



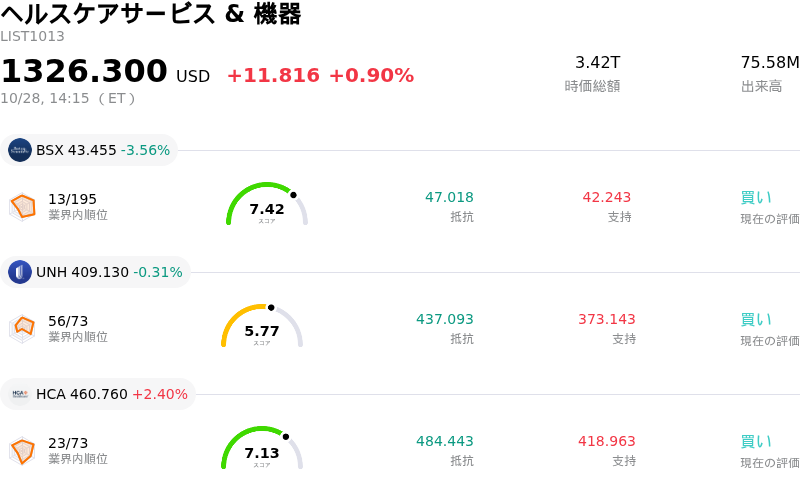
GE Healthcare Technologies Inc (GEHC) 値動きは8.07%上昇しました。ヘルスケアサービス & 機器セクターは0.90%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Boston Scientific Corp (BSX) 下落 3.56%、Unitedhealth Group Inc (UNH) 下落 0.31%、HCA Healthcare Inc (HCA) 上昇 2.40%。
本日のGE Healthcare Technologies Inc(GEHC)の株価上昇の要因は何ですか?
GEヘルスケア・テクノロジーズは、主要な事業指標がウォール街の予想を上回る第3四半期決算の発表を受けて力強い上昇モメンタムを示した。売上高の伸びはすべての事業セグメント、特に製薬診断部門や高度イメージング・ソリューション部門における堅調な業績が牽引した。医療技術機器に対する需要の高まりと着実な営業施策の推進が力強い売上勢いを後押しし、サプライチェーンの制約やインフレに伴うコスト圧力について投資家が抱いていた懸念を和らげた。
四半期の売上高および利益の予想を上回ったことに加え、経営陣はオーガニック売上高伸び率、調整後営業利益率、調整後1株当たり利益(EPS)の通期見通しを引き上げた。この見通し向上は、同社の社内オペレーション・プロセス・フレームワークの成果を反映しており、サプライチェーンの効率化、日々の工場出荷履行、コスト生産性の向上をもたらしている。当四半期の受注伸び率は引き続きプラスを維持し、受注残高は過去最高水準を更新して今後の四半期に向けた売上見通しの透明性を大幅に高めた。また、戦略的な価格改定措置、規律あるコスト管理、好適な純関税動向が進行中のインフレの影響を相殺し、営業利益率は大幅に拡大した。
強固なフリーキャッシュフローの創出と四半期配当の増額も市場心理をさらに後押しし、同社のバランスシートの底堅さを浮き彫りにした。ウォール街のアナリストは、目標株価を引き上げ、強気の投資判断を再確認するなど、今回の決算発表を好感した。アナリストらはこの業績を、中核となるイメージング・プラットフォームや診断ツールに対する医療機関などの需要が引き続き堅調である明確な証拠と捉えている。一部部門での小規模な役員交代のニュースも開示されたが、市場参加者の関心は主に同社の利益率向上、業務効率の改善、そして引き上げられた通期業績軌道に集まった。
GE Healthcare Technologies Inc(GEHC)のテクニカル分析
技術的に見ると、GE Healthcare Technologies Inc (GEHC)はMACD(12,26,9)の数値が1.531で、買いのシグナルを示しています。RSIは74.503で買いの状態、Williams%Rは6.728で買われ過ぎの状態を示しています。ご注意ください。
GE Healthcare Technologies Inc(GEHC)のファンダメンタル分析
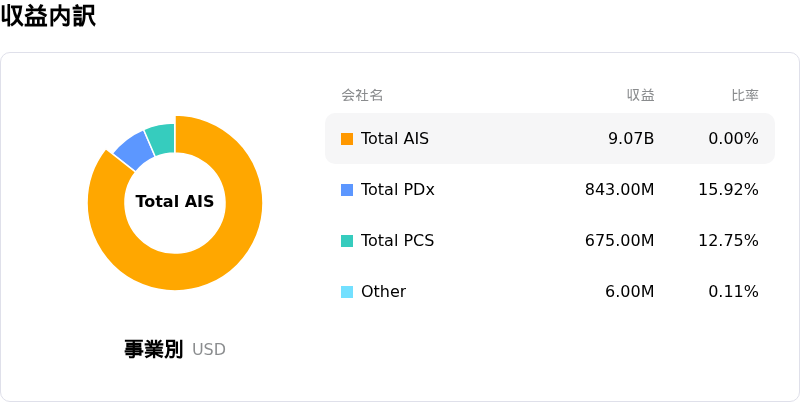
GE Healthcare Technologies Inc (GEHC)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$20.62Bで、業界内で9位です。純利益は$2.08Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$83.72、最高は$96.00、最低は$71.00です。
GE Healthcare Technologies Inc(GEHC)に関する詳細
企業固有のリスク:
- PCS部門における経営首脳陣の交代:2026年10月28日付のForm 8-K開示において、ジャネット・バンクス氏が2026年11月15日付でペイシェント・ケア・ソリューションズ(PCS)部門の社長兼CEOを辞任する意向を同社に通知したことが明らかにされ、主要事業セグメントに経営陣交代のリスクをもたらしています。
- 売上高に対する受注成長の減速:2026年第3四半期決算では、オーガニック受注成長率が4.0%となり、オーガニック売上高成長率の6.2%を下回りました。これにより、機関投資家アナリストの間で、受注のばらつきや長期的な受注残高の売上化に対する持続可能性への懸念が高まっています。
- 継続的な投入コストインフレ:経営陣は、メモリチップ価格の高騰、原油コストの上昇、サプライチェーンの物流に伴う継続的な利益率の圧迫を挙げており、これらが業務生産性向上の取り組みに対する直接的な逆風となり続けています。
- 在庫によるキャッシュ消費とキャッシュフローの質:2026年の最初の9か月間で4億3000万ドルのキャッシュを消費した年初来18%の在庫増加により、運転資金が引き続き圧迫されている一方で、四半期フリーキャッシュフローの比較対象数値は、一回限りの5500万ドルの関税払い戻しによって押し上げられました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。