


10月27日のRoyal Caribbean Cruises Ltd (RCL) 終値は5.46%上昇:主な推進要因が明らかにされました



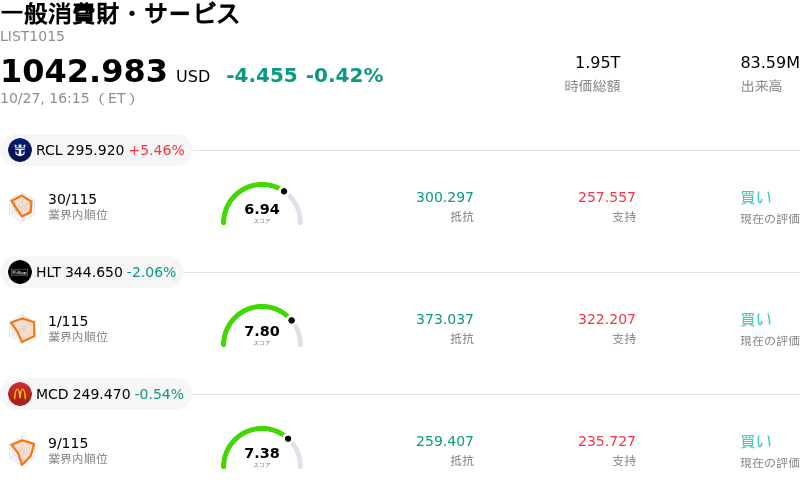
Royal Caribbean Cruises Ltd (RCL) 終値は5.46%上昇しました。一般消費財・サービスセクターは0.42%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Royal Caribbean Cruises Ltd (RCL) 上昇 5.46%、Hilton Worldwide Holdings Inc (HLT) 下落 2.06%、McDonald's Corp (MCD) 下落 0.54%。
本日のRoyal Caribbean Cruises Ltd(RCL)の株価上昇の要因は何ですか?
ロイヤル・カリビアン・グループの株価は、好決算と通期見通しの上方修正を受けて、第3四半期決算の発表後に大幅に上昇しました。同クルーズ大手企業の調整後1株当たり利益(EPS)はウォール街のコンセンサス予想を余裕で上回り、6四半期連続で利益予想を上振れました。堅調な乗船率と強いチケット需要により、総売上高は前年同期比で増加しました。これに伴い経営陣は通期の調整後利益ガイダンスを引き上げ、堅調な事業執行力と売上高の成長勢いが、燃料価格の高騰や外国為替の変動によるコスト増の逆風を十分に相殺していることを示しました。
事業のファンダメンタルズは、同社の中核であるバケーション事業ポートフォリオ全体において消費者需要が底堅いことを示しています。欧州およびカリブ海地域における純イールドの向上と強固な直前予約需要、さらに船内消費支出の増加が利益率の拡大に寄与しました。また、規律あるコスト管理により、燃料費を除く純クルーズ費用が低下しました。経営陣は将来の運航に向けた事前予約傾向が非常に好調であることを強調し、過去の平均を超えるペースかつ過去最高水準の価格で先行予約が進んでいることを明らかにしました。こうした価格決定力は、同社の複数年にわたる収益性の軌道および長期的な利益目標に対する市場の信頼を強化しています。
ロイヤル・カリビアンの獲得可能な最大市場(TAM)の拡大を目的とした、陸上リゾート分野における重要なパートナーシップや投資などの戦略的成長の発表も、投資家心理をさらに向上させました。市場関係者はこの事業拡大を、同社の顧客エコシステムの合理的な拡張であり、より広範な世界バケーション産業でのシェア拡大を目指すものと受け止めました。クルーズ業界の同業他社と比較して、ロイヤル・カリビアンは際立った事業上の強みを示しており、投資家がその優れた事業執行力、バランスシート改善の着実な進展、持続的な価格決定力を高く評価したことで、機関投資家からの強い買いを集め、セクター内の同業他社をアウトパフォームしました。
Royal Caribbean Cruises Ltd(RCL)のテクニカル分析
技術的に見ると、Royal Caribbean Cruises Ltd (RCL)はMACD(12,26,9)の数値が1.881で、買いのシグナルを示しています。RSIは63.345で中立の状態、Williams%Rは34.490で買いの状態を示しています。ご注意ください。
Royal Caribbean Cruises Ltd(RCL)のメディア報道
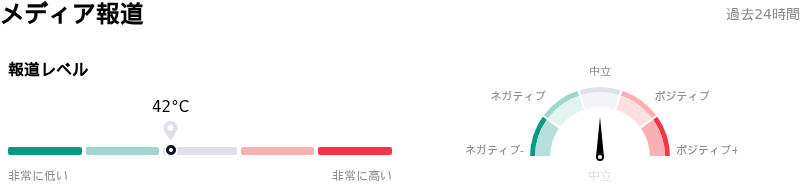
メディア報道に関して、Royal Caribbean Cruises Ltd (RCL)はメディア注目度スコア42を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Royal Caribbean Cruises Ltd(RCL)のファンダメンタル分析
Royal Caribbean Cruises Ltd (RCL)は一般消費財・サービス業界に属しています。最新の年間売上高は$17.93Bで、業界内で7位です。純利益は$4.27Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$345.30、最高は$425.00、最低は$259.71です。
Royal Caribbean Cruises Ltd(RCL)に関する詳細
個別企業固有のリスク:
- 四半期売上高(トップライン)の予想下回り: ロイヤル・カリビアンが10月27日に提出した8-K文書によると、2026年第3四半期の総売上高は55億9000万ドルとなり、アナリストのコンセンサス予想である56億1000万ドルを下回り、予約数が高水準であるにもかかわらず収益化の限界に対する機関投資家の懸念が高まりました。
- 燃料コストのインフレと為替の逆風: 経営陣は、現在の小売価格水準での燃料費高騰と不利な為替変動が継続的な利益率の押し下げ要因となり、営業面での改善効果を一部相殺していると指摘しました。
- 費用計上時期のズレによる第4四半期へのコストシフト: 機関投資家のアナリストは、第3四半期の営業費用の抑制(予想上回り)が好都合な費用のタイミングに大きく寄与されたものであり、繰り延べられた営業費用が実質的に2026年第4四半期へ先送りされ、年末に向けてイールドに対する潜在的な圧迫要因になると指摘しました。
- 負債レバレッジと買収執行リスク: サンダルズ・アンド・ビーチズ・リゾーツの株式50%を取得するために30億ドルのコミットメント型負債調達を実施したことによるバランスシートへの影響が、レバレッジを高め統合の複雑さを増すことから、市場心理の重荷となり続けています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。