


10月27日のVertiv Holdings Co (VRT) 値動きは5.18%上昇:完全な分析



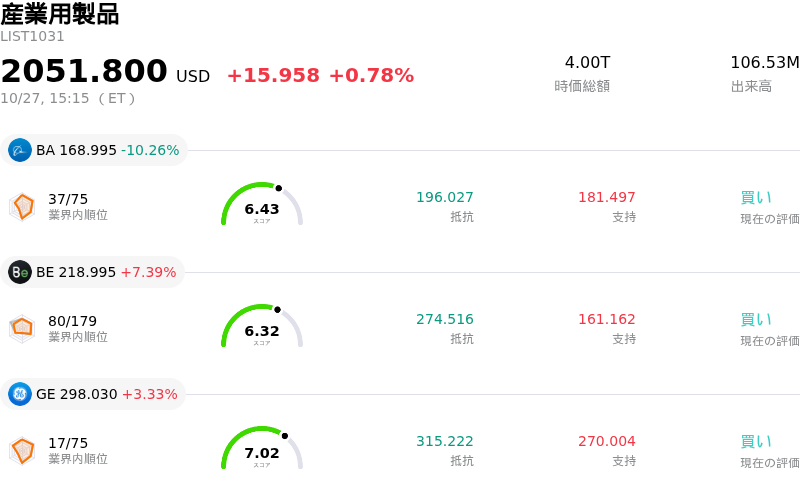
Vertiv Holdings Co (VRT) 値動きは5.18%上昇しました。産業用製品セクターは0.78%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Boeing Co (BA) 下落 10.24%、Bloom Energy Corp (BE) 上昇 7.39%、General Electric Co (GE) 上昇 3.19%。
本日のVertiv Holdings Co(VRT)の株価上昇の要因は何ですか?
バーティブ・ホールディングスは、ユーティリティ・イノベーション・グループ(UIG)として事業を展開するユーティリティ・イノベーション・ホールディングスを、前払い現金約14億5000万ドルで買収完了したと発表し、これを好感した強い株価上昇モメンタムを記録しました。この戦略的取引により、バーティブのクリティカルインフラ・ポートフォリオは、人工知能(AI)データセンター向けに特別設計された高密度電力管理、系統接続、およびマイクログリッド機能へと拡張されます。市場関係者は、買収完了後1年以内に調整後1株当たり利益(EPS)に寄与するという経営陣の見通しを歓迎しており、次世代計算施設への電力供給における主要なボトルネック課題の解決に向けた効果的な資本配分が評価されています。
株価の上昇は、バーティブの第3四半期決算発表を控えた機関投資家のポジショニングによって一段と加速しました。アナリストが液冷および熱管理ソリューション需要の加速を強調したことで、ウォール街のセンチメントは一段と強気に傾きました。特に米州地域では、受注残の消化を加速させるための大規模な工場拡張が稼働を開始しています。前年同期比での大幅な売上高および利益の拡大期待が、サプライチェーンのタイミングやマクロ経済のボラティリティに関する従来の市場懸念を払拭し、買い手の再参入を促しました。
戦略的観点から見ると、日中の買い活動は、世界的なAIインフラを支える構造的な設備投資サイクルに対する市場の信認が改めて高まったことを反映しています。ハイパースケール事業者がデータセンターの拠点を拡大するなか、バーティブの包括的な電力および冷却機能は同社を主要な受益者としての位置に据えています。直近の買収における統合の実行力や広範な金利動向は引き続き注視すべき主要要因であるものの、戦略的なポートフォリオ拡張と決算発表前の強気センチメントが相まって、本日の株価上昇軌道を牽引しました。
Vertiv Holdings Co(VRT)のテクニカル分析
技術的に見ると、Vertiv Holdings Co (VRT)はMACD(12,26,9)の数値が-3.417で、売りのシグナルを示しています。RSIは39.933で中立の状態、Williams%Rは64.912で売りの状態を示しています。ご注意ください。
Vertiv Holdings Co(VRT)のメディア報道
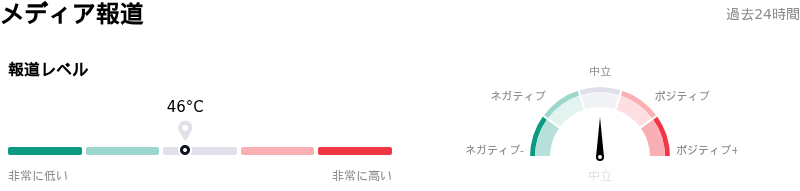
メディア報道に関して、Vertiv Holdings Co (VRT)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Vertiv Holdings Co(VRT)のファンダメンタル分析
Vertiv Holdings Co (VRT)は産業用製品業界に属しています。最新の年間売上高は$10.23Bで、業界内で17位です。純利益は$1.33Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$322.66、最高は$400.00、最低は$188.00です。
Vertiv Holdings Co(VRT)に関する詳細
企業固有のリスク:
- M&Aによるキャッシュ流出と統合リスク: SEC(米証券取引委員会)提出書類(Form 8-K)によると、バーティブは2026年10月27日、ユーティリティ・イノベーション・ホールディングス(UIG)の14億5,000万ドルの前払い現金買収を完了しました。これにより、最大11億5,000万ドルのアーンアウト負債の可能性や、10月26日のキング・エンバイロメンタル・サービシズ買収に伴う統合負担とともに、貸借対照表上の大きなリスクが生じています。
- アナリストによる目標株価引き下げの広がり: みずほ、RBCキャピタル、モルガン・スタンレーをはじめとするウォール街の主要金融機関は、10月28日の決算発表を前にバーティブの目標株価を引き下げました。一方、GLJリサーチのリポートでは、長期的な液冷システムの供給過剰予測とEBITDAの下振れ懸念に基づき、目標株価188ドルで「売り(Sell)」の投資判断が継続されています。
- 事業実行および売上計上時期のずれによる遅延: 米州における過去のサプライチェーンのボトルネックや設置期間の長期化により売上計上が後続の四半期へ繰り越された経緯があり、複数段階(マルチフェーズ)にわたるデータセンタープロジェクトで売上がずれ込むリスクが存在することから、第3四半期決算の発表を前に市場心理は慎重な姿勢を維持しています。
- 高バリュエーションによるセクター資金調達ストレスへのリスク露出: PER(株価収益率)30倍から45倍という高水準のバリュエーション・プレミアムで取引され、高い株価ベータ値を持つバーティブは、主要なAIデータセンター顧客やネオクラウドプロバイダーが資金調達の制約に直面したり、物理ハードウェアの導入スケジュールを遅らせたりした場合、深刻な下落ボラティリティに直面する可能性があります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。