


10月27日のMarvell Technology Inc (MRVL) 値動きは3.26%上昇:主な推進要因が明らかにされました



Marvell Technology Inc (MRVL) 値動きは3.26%上昇しました。テクノロジー機器セクターは1.92%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 2.48%、NVIDIA Corp (NVDA) 上昇 0.79%、Apple Inc (AAPL) 上昇 1.01%。
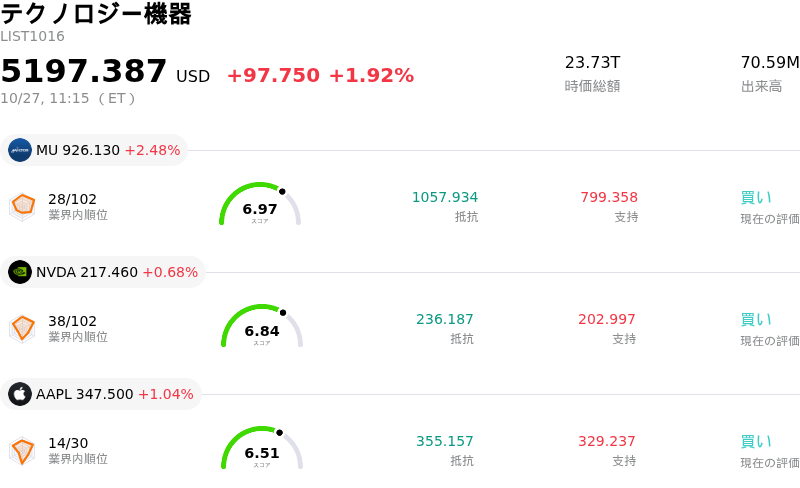
本日のMarvell Technology Inc(MRVL)の株価上昇の要因は何ですか?
マーベル・テクノロジーは、人工知能(AI)インフラおよび半導体株に対する機関投資家の需要再燃を主因に、日中に目立ったボラティリティを見せつつも堅調なモメンタムを示した。テクノロジー関連の設備投資を巡る最近の市場懸念が消化され、全般的な投資家心理が改善したことで、買い手は再びハイベータな半導体銘柄へと回帰した。主要クラウドプロバイダーが大規模な計算クラスタの増強を続ける中、同社のカスタムASIC(特定用途向けIC)、高速光相互接続、およびデータセンター接続ソリューションに対する構造的な強固な需要が、この株価上昇を支えている。
経営陣が掲げる野心的な複数年の財務目標や、データセンター・インフラにおける獲得可能市場(TAM)の拡大は、投資家心理を引き続き後押ししている。光デジタル信号プロセッサ(DSP)、プロトコル対応リタイマー、人工知能(AI)推論向けメモリ・エクスパンダーにおける最近の製品革新に加え、大手ハイパースケーラーとの戦略的共同開発の取り組みは、カスタムシリコン分野における同社の戦略的地位を補強している。さらに、ウォール街の主要証券会社による強気の調査レポート更新や目標株価の上方修正、機関投資家のポジティブなポートフォリオ開示も、同社株を継続的に下支えしている。
日中の顕著なボラティリティは、テクニカル分析重視のトレーダーとファンダメンタルズ重視の機関投資家との間で続く攻防を浮き彫りにしている。市場参加者は、大手クラウド事業者への高い顧客集中度、カスタムシリコンの規模拡大に伴う粗利益率の低下リスク、巨大テック企業の設備投資予算に関するマクロ感応度など、短期的なリスクに引き続き注視している。プレミアム感のあるバリュエーション水準により、マクロ心理の変化に応じて急激な株価変動が起きやすい側面はあるものの、カスタムAIハードウェアにおける長期的な構造的追い風が、押し目局面での買い手を惹きつけ続けている。
Marvell Technology Inc(MRVL)のテクニカル分析
技術的に見ると、Marvell Technology Inc (MRVL)はMACD(12,26,9)の数値が-7.075で、売りのシグナルを示しています。RSIは48.092で中立の状態、Williams%Rは65.440で売りの状態を示しています。ご注意ください。
Marvell Technology Inc(MRVL)のメディア報道
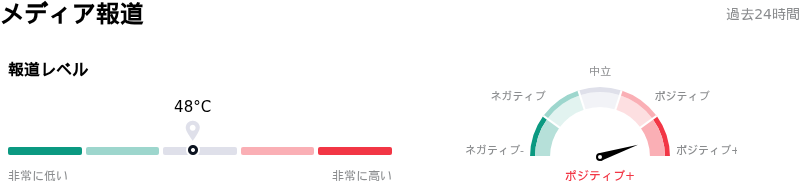
メディア報道に関して、Marvell Technology Inc (MRVL)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Marvell Technology Inc(MRVL)のファンダメンタル分析
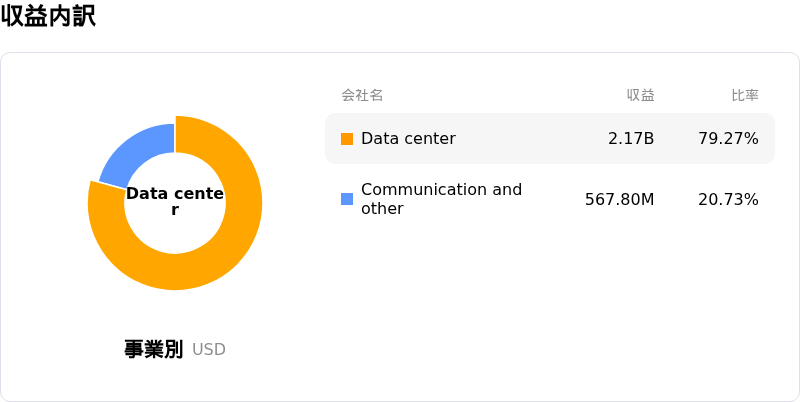
Marvell Technology Inc (MRVL)はテクノロジー機器業界に属しています。最新の年間売上高は$8.19Bで、業界内で19位です。純利益は$2.67Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$339.47、最高は$450.00、最低は$229.95です。
Marvell Technology Inc(MRVL)に関する詳細
企業固有のリスク:
- ハイパースケーラーの資金アクセスとAI設備投資への感度: 借入コストの高止まりやデータセンター向け負債市場における資金調達のタイト化に関する業界全体の懸念は、ハイパースケーラーの設備投資を減速させる恐れがあり、売上がAIインフラ支出に集中しているマーベルの高ベータ株は大幅な下落ボラティリティに晒されるリスクがあります。
- 顧客集中度とカスタムシリコンの実行リスク: マーベルはカスタムASICおよび光ネットワーキング契約を少数の大手クラウド事業者に大きく依存しているため、主要顧客のプログラムで設計変更、実行の遅延、あるいは購買調整が発生した場合、予想売上高が大幅な減少に見舞われる脆弱性を抱えています。
- カスタムASICの構成比率上昇による売上総利益率の低下: 高利益率の標準光コンポーネントに対して低利益率のカスタムASICプログラムの比率が高まることは、持続的な利益率の圧迫リスクをもたらし、カスタムシリコンの本格立ち上げに伴うNon-GAAP収益目標の達成を難しくします。
- バリュエーションの割高感とテクニカル面での上値抵抗: 過去の平均と比べて高い予想PERで取引されている一方、重要な20日および50日移動平均線の抵抗レベルの下に抑えられているため、半導体セクター全体が下落する局面で積極的な売りに晒されやすくなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。