


10月26日のArista Networks Inc (ANET) 値動きは3.73%上昇:完全な分析



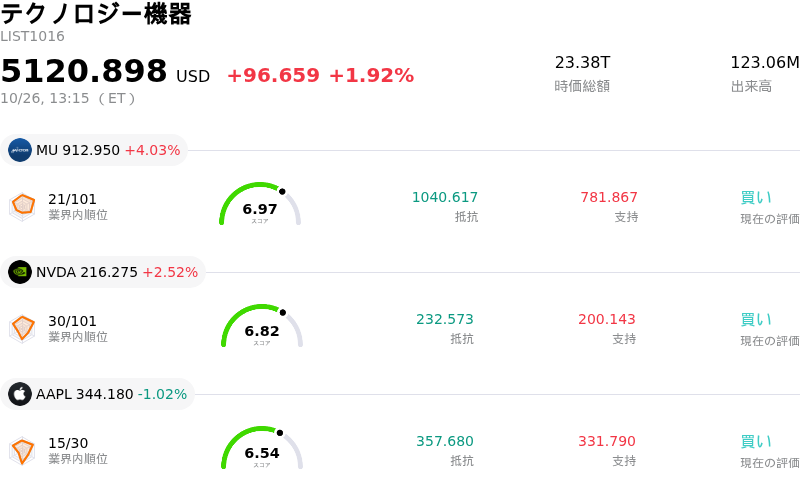
Arista Networks Inc (ANET) 値動きは3.73%上昇しました。テクノロジー機器セクターは1.92%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 4.03%、NVIDIA Corp (NVDA) 上昇 2.55%、Apple Inc (AAPL) 下落 1.04%。
本日のArista Networks Inc(ANET)の株価上昇の要因は何ですか?
アリスタ・ネットワークスは、最近の相場変動を経て日中の買い気が勢いを取り戻すなか、堅調な上昇モメンタムを示した。投資家心理を後押しする主な材料は、近く予定されている同社の四半期決算発表を見越した事前ポジショニングである。大手テクノロジー企業がデータセンターインフラや高速ネットワークの構築に向けた設備投資を引き続き優先するなか、市場参加者はハイパースケールクラウドプロバイダーからの強固な需要が売上高の拡大を支えると見込んでいる。
人工知能(AI)クラスタ向けにオープンなイーサネット・ネットワーキング・ファブリックの採用が急速に進んでいることから、同社を取り巻く業界環境は極めて良好な状態が続いている。AIモデルの学習や推論によってサーバーノード間のより高い帯域幅と低遅延が求められるなか、アリスタの高性能スイッチングプラットフォームは、従来の独自仕様によるインターコネクトに取って代わり、ますます選好されている。顧客導入基盤の拡大と、潤沢な手元資金および極めて少ない有利子負債に象徴される健全なバランスシートは、次世代ネットワーキングにおける長期的な市場シェア獲得能力に対する市場の確信を高め続けている。
ウォール街のアナリストの好意的な見方も追い風となっており、広範な買い推奨や現在値を大幅に上回る目標株価は、今後の会計年度にわたる持続的な増収増益見通しを反映している。機関投資家のポートフォリオ開示資料でも、アセットマネージャーによる継続的な買い増しが示されている。割高なバリュエーション倍率やサプライチェーンにおける部品コスト圧力が短期的な日中ボラティリティをもたらす可能性はあるものの、AIデータセンター拡張を巡る強気なポジショニングが株価の上昇を牽引する主因であり続けている。
Arista Networks Inc(ANET)のテクニカル分析
技術的に見ると、Arista Networks Inc (ANET)はMACD(12,26,9)の数値が-6.739で、売りのシグナルを示しています。RSIは39.802で中立の状態、Williams%Rは78.277で売りの状態を示しています。ご注意ください。
Arista Networks Inc(ANET)のファンダメンタル分析
Arista Networks Inc (ANET)はテクノロジー機器業界に属しています。最新の年間売上高は$9.01Bで、業界内で5位です。純利益は$3.51Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$240.33、最高は$290.00、最低は$140.00です。
Arista Networks Inc(ANET)に関する詳細
企業固有のリスク:
- バリュエーションの縮小とテクニカルトレンドの軟調さ:実績PERが53倍超、予想PERが35倍を超える水準で取引されている同社株は、最近、217ドル付近のピークから日中に急反落し、主要移動平均線やモメンタム指標を下回りました。このような高水準のバリュエーション・マルチプルは、決算発表を控えて、急激な利益確定売りやマルチプルの縮小に対して株価を脆弱な状態にしています。
- インサイダーによる大量の株式売却:米証券取引委員会(SEC)への開示情報により、ルール10b5-1に基づく取引計画の下で経営幹部による大規模なインサイダー株式売却が行われていたことが明らかになりました。数ヶ月にわたる株価の上昇後にインサイダー売却の合計出来高が大幅に膨らんだことは、持続的な市場の供給圧力(オーバーハング)を生み出し、バリュエーションの天井感に関する投資家の不安を高めています。
- 部品コスト増加による売上総利益率の圧迫:継続的なサプライチェーンのボトルネックや、汎用半導体、メモリ、ハードウェア部品の価格高騰により、同社は外部の受託製造会社に対してより高い費用を支払うことを余儀なくされています。この影響によりNon-GAAP売上総利益率は前年同期の65.6%から63.4%へと低下しており、部品価格の上昇が長期化すれば収益性が脅かされるおそれがあります。
- AI設備投資の減速およびネオクラウドの信用引き締めへのリスク露出:非ハイパースケールのAIインフラプロバイダー(「ネオクラウド」)の借入コスト高騰に対する市場の懸念の高まりは、受注量に対するリスクをもたらしています。成長の相当部分がAIファブリックの拡大に依存しているため、負債調達に頼るAIデータセンター建設事業者の信用引き締めや設備投資の減速は、Aristaの収益拡大を直接的に脅かします。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。