


10月26日のCisco Systems Inc (CSCO) 値動きは3.72%上昇:値動きの背後にある事実



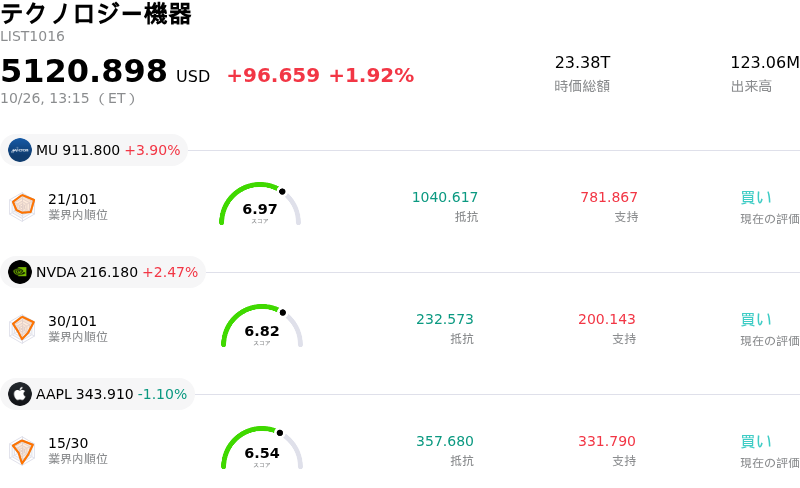
Cisco Systems Inc (CSCO) 値動きは3.72%上昇しました。テクノロジー機器セクターは1.92%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 3.90%、NVIDIA Corp (NVDA) 上昇 2.47%、Apple Inc (AAPL) 下落 1.10%。
本日のCisco Systems Inc(CSCO)の株価上昇の要因は何ですか?
シスコシステムズは、人工知能(AI)データセンターインフラへの事業拡大に対する投資家の強い期待感を背景に機関投資家の需要が高まり、日中のボラティリティの上昇を伴いつつも堅調な上昇モメンタムを示しました。ハイパースケールクラウド事業者や主要な企業顧客は、大規模AIクラスタの展開に必要な高速スイッチング機器、光学製品、ならびにSilicon Oneベースのアーキテクチャの注文を一段と加速させています。この持続的な勢いは、複数年にわたるネットワークのスーパーサイクルに対する経営陣の見通しを裏付けるものであり、同社を従来のハードウェアベンダーから次世代コンピューティングのワークロードに不可欠な基盤プロバイダーへと効果的に再定義しています。
投資家心理は、AIファクトリーの拡張を目指したエヌビディアなどの大手コンピューティング企業との広帯域光学製品における提携を含め、重要な戦略的取り組みによって一層支えられました。さらに、Splunkのデータモニタリング機能を活用したセキュリティおよびオブザーバビリティ製品の統合が奏功し、継続的なサブスクリプション売上高の拡大とビジネスモデルの見通しの改善が続いています。最近のアナリストによる投資判断の引き上げに代表されるウォール街のリサーチ機関の強気な見方は、シスコの拡大する残存履行義務(RPO)や、企業向けキャンパスネットワークの更新需要に伴う長期的な受注の可視性に対する確信を反映しています。
全体的な上昇傾向にもかかわらず、日中の大幅な価格変動は、収益性の動向に関する市場の議論が続いていることを物語っています。AIインフラの出荷量や企業向けネットワークの更新が売上高の強力なモメンタムを推進する一方で、ソフトウェアに対するハードウェア出荷比率の高まりや、メモリおよび部品コストの高騰が粗利益率の押し下げ懸念をもたらしています。四半期決算発表を控え、市場参加者は目先の利益率圧迫と爆発的な受注パイプラインの成長とのバランスを慎重に見極め続けています。
Cisco Systems Inc(CSCO)のテクニカル分析
技術的に見ると、Cisco Systems Inc (CSCO)はMACD(12,26,9)の数値が-1.093で、売りのシグナルを示しています。RSIは51.139で中立の状態、Williams%Rは53.816で中立の状態を示しています。ご注意ください。
Cisco Systems Inc(CSCO)のファンダメンタル分析
Cisco Systems Inc (CSCO)はテクノロジー機器業界に属しています。最新の年間売上高は$63.33Bで、業界内で1位です。純利益は$13.27Bで、業界内では1位です。会社概要
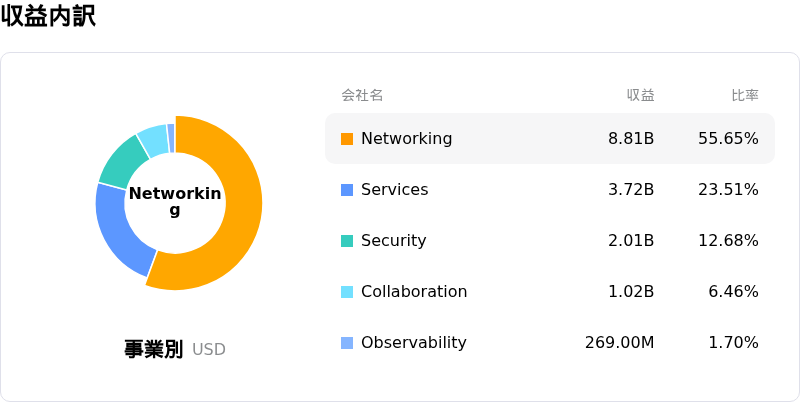
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$133.19、最高は$170.00、最低は$88.00です。
Cisco Systems Inc(CSCO)に関する詳細
企業固有のリスク:
- 重大なソフトウェア・セキュリティの脆弱性: シスコのNX-OS、Meraki、Secure Email Gatewayプラットフォーム全体において、深刻なゼロデイ脆弱性や重大なリモートコード実行の欠陥(CVSS深刻度評価で9.8および10.0に達するもの)が開示されたことで、脅威主体による悪用懸念が高まり、顧客からの信頼低下や業務中断のリスクに同社を晒しています。
- ハードウェアの構成変化による売上総利益率の圧迫: ハイパースケール・クラウドプロバイダー向けのAIネットワーキング・ハードウェア出荷が急速に拡大したことで、製品ミックスが低粗利益率のインフラ製品へと偏り、Non-GAAPベースの売上総利益率を65%〜66%へ押し下げたほか、メモリ部品コストの上昇が収益性リスクを増幅させています。
- AIインフラ収益認識のタイムラグ: 数十億ドル規模のAIハードウェア受注が急増しているものの、売上高への変換が受注獲得に対して遅れており、より迅速なキャッシュフローの実現を求める機関投資家の間で戦術的な利益確定売りや日中ボラティリティの上昇を引き起こしています。
- ガバナンスの不確実性とインサイダーによる株式売却: 経営陣の交代を開示した直近のSEC(米国証券取引委員会)Form 8-K提出資料に加え、Rule 10b5-1計画に基づく役員インサイダーによる継続的な自社株売却が、投資家心理の重荷となり、経営陣の継続性に関する懸念を生じさせています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。