


10月21日のWestern Digital Corp (WDC) 値動きは3.62%上昇:主な推進要因が明らかにされました



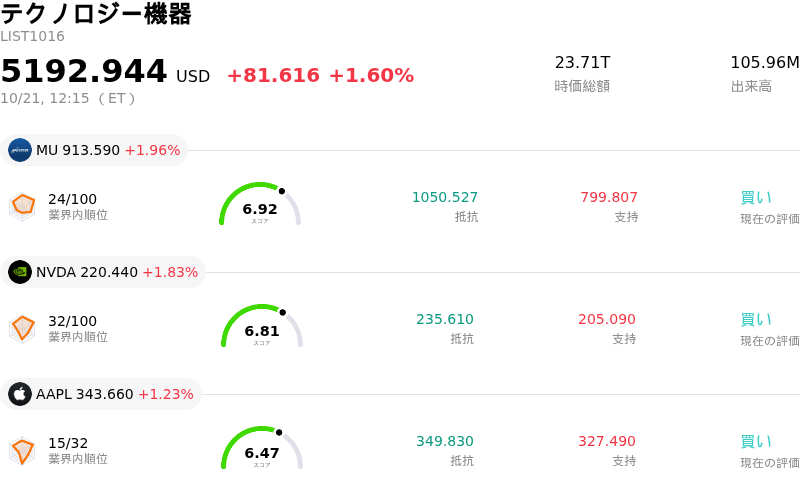
Western Digital Corp (WDC) 値動きは3.62%上昇しました。テクノロジー機器セクターは1.60%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 1.96%、NVIDIA Corp (NVDA) 上昇 1.88%、Apple Inc (AAPL) 上昇 1.23%。
本日のWestern Digital Corp(WDC)の株価上昇の要因は何ですか?
ウエスタンデジタルは、アナリストによる目標株価引き上げや人工知能(AI)向けストレージインフラを巡る楽観論の高まりを背景に、堅調な上昇モメンタムを見せました。バンク・オブ・アメリカは、ハイパースケールクラウド環境における大容量ハードディスクドライブや高密度メモリストレージに対する持続的な構造的需要を理由に挙げ、同社株式の投資判断「買い」を再確認するとともに目標株価を引き上げました。この強気なリサーチノートでは、エンタープライズデータストレージ分野におけるウエスタンデジタルの強力な事業ポジショニングが強調されています。同分野では、生成AIモデルに伴うワークロードの拡大を受け、主要クラウドサービスプロバイダーによる大規模な容量拡張が続いています。
同社の第1四半期決算発表を控えた戦略的ポジショニングも、投資家意欲を一段と刺激しています。メモリおよびストレージの価格動向が好調を維持する中、市場参加者は堅固な事業業績を見込んでいます。クラウドデータセンター向け大容量ストレージソリューションへの企業のシフトは、高利益率の成長ドライバーとして機能し続けており、決算発表前の機関投資家の前向きなセンチメントを補強しています。
全体としては上昇したものの、投資家が長期的なデータセンター設備投資トレンドと足元のバリュエーション指標を比較評価する中で日中の値動きは大きく、市場の感応度が高まっていることが浮き彫りとなりました。クラウド支出の変動の可能性や広範なマクロ経済の逆風は、引き続き主要なリスク要因となっています。しかし、ウォール街のアナリストによる好意的な予想修正、AI主導ハードウェアにおける力強い需要、そしてハイテクセクター全般のモメンタムが十分な支えとなり、当日の取引で株価を押し上げました。
Western Digital Corp(WDC)のテクニカル分析
技術的に見ると、Western Digital Corp (WDC)はMACD(12,26,9)の数値が-5.841で、売りのシグナルを示しています。RSIは42.202で中立の状態、Williams%Rは60.923で売りの状態を示しています。ご注意ください。
Western Digital Corp(WDC)のメディア報道
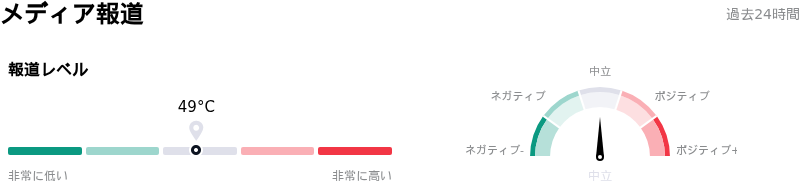
メディア報道に関して、Western Digital Corp (WDC)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Western Digital Corp(WDC)のファンダメンタル分析
Western Digital Corp (WDC)はテクノロジー機器業界に属しています。最新の年間売上高は$12.92Bで、業界内で9位です。純利益は$9.29Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$638.15、最高は$900.00、最低は$428.40です。
Western Digital Corp(WDC)に関する詳細
企業固有のリスク:
- 決算発表前のプロアナリストによる目標株価引き下げ:モルガン・スタンレーやウェルズ・ファーゴをはじめとする機関投資家向けアナリストは最近、現在の粗利益率がサイクルのピーク水準に達しており平均回帰のリスクがあるとの懸念を理由に、WDCの目標株価を引き下げました。
- 競合他社によるHDD生産能力の拡大:競合ハードディスクメーカーの東芝は、AIデータセンター向けに4億ドルを投資してHDDの生産能力を倍増させる計画を発表しており、ウエスタンデジタルにとって市場シェアの喪失や価格圧迫の直接的なリスクとなっています。
- 継続的なインサイダー売りと決算前のボラティリティ:市場データおよびSEC(米証券取引委員会)への所有状況の届出によると、ここ数ヶ月間のインサイダーによる売りが1,500万ドル以上に達したのに対し買いはゼロであり、決算発表を控える中で投資家不安と日中の株価変動を増幅させています。
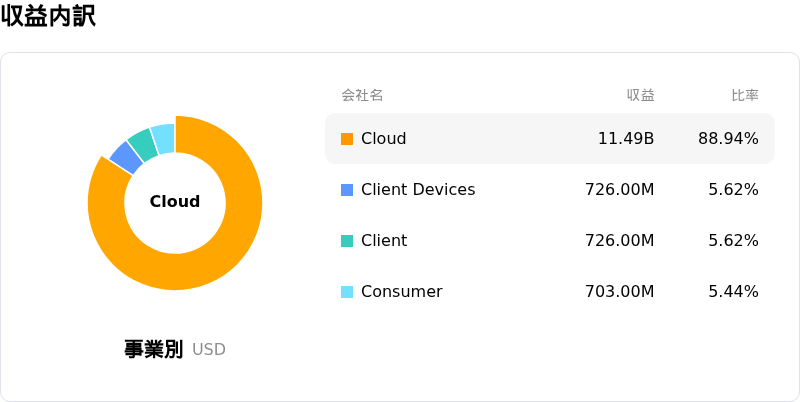
- ハイパースケール顧客への集中:売上の約89%をクラウドハイパースケーラーに依存するHDD専業サプライヤーとして、ウエスタンデジタルはデータセンターの設備投資の突然の中断や調整(在庫消化)局面の影響を極めて受けやすい状況にあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。