


10月21日のDanaher Corp (DHR) 始値は3.03%上昇:値動きの背後にある事実



Danaher Corp (DHR) 始値は3.03%上昇しました。ヘルスケアサービス & 機器セクターは0.49%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Thermo Fisher Scientific Inc (TMO) 上昇 1.80%、Abbott Laboratories (ABT) 下落 1.02%、Danaher Corp (DHR) 上昇 3.03%。
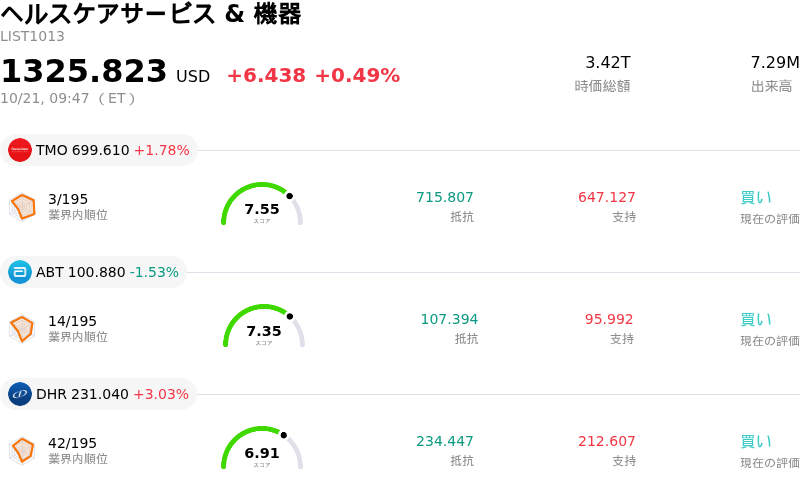
本日のDanaher Corp(DHR)の株価上昇の要因は何ですか?
ダナハー(Danaher Corporation)は第3四半期決算の発表を受け、純利益の大幅な予想上振れと通期見通しの引き上げが材料視され、株価が上昇軌道をたどりました。時間外取引の開始直後はバイオテクノロジー部門の業績の伸び悩みから一時的な変動が見られたものの、市場参加者が同社の強固な事業運営力に着目するにつれて投資家心理は急速に改善しました。厳格なコスト管理とダナハー・ビジネス・システム(DBS)の確実な実行に支えられ、調整後1株当たり利益(EPS)はウォール街の予想を大幅に上回りました。さらに、経営陣は通期の調整後利益見通し(ガイダンス)をコンセンサス予想を上回る水準へ引き上げ、中核となるヘルスケア部門全体における収益性の向上に対する信頼感を強めました。
中核であるライフサイエンスおよび診断分野の最終市場における潜在的な需要も追加の支援材料となりました。呼吸器疾患検査による減収圧力を除いたコア売上高成長率は前四半期比で加速し、バイオプロセシング需要の安定化と臨床検査における堅調な取扱量の増加を反映しました。また、同社は顕著な営業利益率の拡大と堅調なフリーキャッシュフローの創出を達成し、強力なオペレーショナル・レバレッジと、コア売上高の成長を質の高い持続的な利益へと変換する能力を示しました。
バイオプロセシングおよび医療診断分野における戦略的継続性と長期的な拡大を強調する経営陣の発言により、投資家の信認はさらに深まりました。ライフサイエンス・ツール業界の市場環境に継続的な回復の兆しが見られるなか、ダナハーの利益率拡大、市場予想を上回る決算、そして業績見通しの引き上げが強力な追い風となり、ヘルスケア研究や診断分野で質の高い投資機会を求める機関投資家からの日中の買いを呼び込みました。
Danaher Corp(DHR)のテクニカル分析
技術的に見ると、Danaher Corp (DHR)はMACD(12,26,9)の数値が0.946で、買いのシグナルを示しています。RSIは63.168で中立の状態、Williams%Rは5.632で買われ過ぎの状態を示しています。ご注意ください。
Danaher Corp(DHR)のファンダメンタル分析
Danaher Corp (DHR)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$24.57Bで、業界内で7位です。純利益は$3.61Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$239.11、最高は$310.00、最低は$200.00です。
Danaher Corp(DHR)に関する詳細
企業固有のリスク:
- バイオテクノロジー部門の低迷による2026年第3四半期の売上高下振れ: ダナハーが2026年10月21日に発表した第3四半期の売上高は65億5,000万ドルとなり、ウォール街のコンセンサス予想を1,000万ドル下回ったことで、株価は4%超下落しました。売上高の下振れはバイオテクノロジー部門に集中しており、アナリスト予想の18億7,000万ドルに対して同部門の売上高は18億ドルにとどまりました。
- 経営陣の交代と事業執行リスク: 同社は2026年10月7日に経営首脳陣の交代を完了し、退任するライナー・ブレア最高経営責任者(CEO)の後任としてジュリー・ソイヤー・モンゴメリーがCEOに就任しました。機関投資家アナリストは、新経営陣が業界全体の根強い逆風に対応する中で、短期的な執行リスクおよび業務運用上のリスクが存在すると指摘しています。
- バイオ医薬品企業による設備投資延期の長期化: 主要なバイオ医薬品顧客は依然として設備投資を抑制しており、バイオプロセシング機器およびレジンの納入(約1億ドル規模)を2027年に延期しています。顧客の予算回復に依存する経営陣の姿勢は、ライフサイエンスツールサプライチェーン全体における売上見通しの継続的なリスクとなっています。
- アナリストによる投資判断引き下げと大幅なインサイダー売却: 調査会社は高水準なバリュエーション倍率を理由に、最近ダナハーの株式投資判断を「買い」から「保持」へと引き下げ、目標株価を引き下げました。さらに規制当局への提出書類から、過去12ヶ月間のインサイダーによる買い付けがゼロである一方、売却総額は2億5,700万ドル以上に達しており、内部関係者の継続的な慎重姿勢を反映しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。