


10月20日のGrupo Aeroportuario del Pacifico SAB de CV (PAC) 値動きは7.54%上昇:主な推進要因が明らかにされました



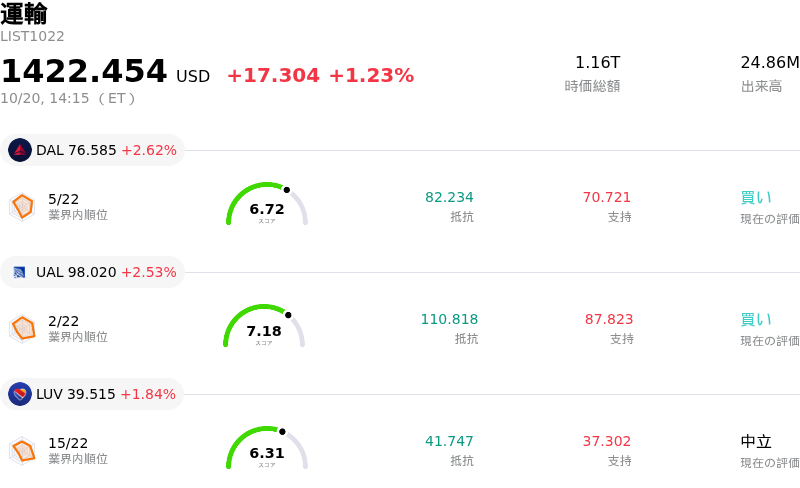
Grupo Aeroportuario del Pacifico SAB de CV (PAC) 値動きは7.54%上昇しました。運輸セクターは1.23%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Delta Air Lines Inc (DAL) 上昇 2.62%、United Airlines Holdings Inc (UAL) 上昇 2.53%、Southwest Airlines Co (LUV) 上昇 1.84%。
本日のGrupo Aeroportuario del Pacifico SAB de CV(PAC)の株価上昇の要因は何ですか?
グルポ・アエロポルタリオ・デル・パシフィコ(Grupo Aeroportuario del Pacífico)は、主に第3四半期決算の発表を受けて顕著な上昇モメンタムを示しました。総売上高が前年同期比で力強い2桁成長を記録するなど好調なトップライン業績に対し、投資家は好意的に反応しました。この拡大は、底堅い非航空サービス事業の収益流、インフレ保護機能を備えた航空料金構造、およびクロス・ボーダー・エクスプレス(Cross Border Xpress)事業の統合による戦略的貢献によって支えられました。
一部の地域路線で足元の総旅客数に軟調さが見られたものの、業務効率化と商業マネタイズにより利用量の減少圧力が相殺されました。同社は調整後営業利益率の拡大を発表し、オペレーショナル・レバレッジと規律あるコスト管理の成果を示しました。また、料金体系に対する規制枠組み上の保護が維持されたことで、マクロ経済の広範な逆風や地域航空会社に影響を与える燃料価格の高騰に対し、中核である航空関連収入の影響が緩和されました。
メキシコの空港運営企業に対する市場心理はここ数ヶ月間にわたって大きく冷え込んでおり、決算発表前の株価は年初来安値近辺で取引されていました。堅調な決算発表が買い戻し(リリーフラリー)の触媒となり、同社の長期的なキャッシュフロー創出力や過去平均と比較した割安なバリュエーション倍率が再評価されたことで機関投資家の買いが入りました。渡航需要の変動可能性やマクロ経済の不透明感は引き続き主要な注視点であるものの、四半期業績は同社のディフェンシブな収益モデルと成長軌道に対する投資家の確信を再確認させるものとなりました。
Grupo Aeroportuario del Pacifico SAB de CV(PAC)のテクニカル分析
技術的に見ると、Grupo Aeroportuario del Pacifico SAB de CV (PAC)はMACD(12,26,9)の数値が2.474で、中立のシグナルを示しています。RSIは61.811で中立の状態、Williams%Rは0.870で買われ過ぎの状態を示しています。ご注意ください。
Grupo Aeroportuario del Pacifico SAB de CV(PAC)のファンダメンタル分析
Grupo Aeroportuario del Pacifico SAB de CV (PAC)は運輸業界に属しています。最新の年間売上高は$2.16Bで、業界内で1位です。純利益は$498.22Mで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$255.08、最高は$277.00、最低は$200.00です。
Grupo Aeroportuario del Pacifico SAB de CV(PAC)に関する詳細
個別企業リスク:
- 旅客数の減少: 2026年10月19日に発表された2026年第3四半期決算によると、同社が運営する14空港のターミナル総旅客数は、9月の需要伸び悩み、ハリケーンによる混乱、および航空運賃の高騰が消費者の旅行需要を抑制したことにより、前年同期比1.4%減、2026年最初の9か月間で4.2%減となりました。
- レバレッジと財務ストレス指標: 同社は1.23という高水準の負債資本比率(D/Eレシオ)を抱えているほか、アルトマンZスコアもグレーゾーンの2.43にとどまっており、株価が52週安値付近で取引される中、バランスシートのストレスや負債返済感応度の高まりを示しています。
- 買収依存による本業の需要不振の隠蔽: 第3四半期の売上高拡大は、自律的な旅行需要の拡大ではなく、非航空サービスやクロス・ボーダー・エクスプレス(CBX)の連結化が主因であったため、商業支出の減速や統合コストの増大が生じた場合、業績が脆弱化するリスクがあります。
- 新興市場における規制および為替リスク: メキシコおよびジャマイカの空港におけるコンセッション事業により、同社はメキシコ航空当局による規制監視の変更、マスター開発計画に伴う設備投資(CAPEX)の調整の可能性、ならびにドル建てADRのリターンを毀損しかねない為替変動リスクに晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。