


10月20日のHasbro Inc (HAS) 値動きは8.17%上昇:どのようなシグナルを示しているのか?



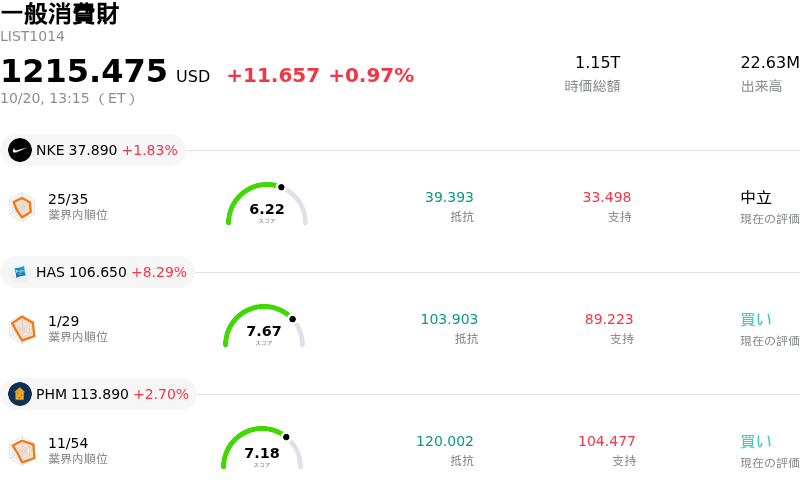
Hasbro Inc (HAS) 値動きは8.17%上昇しました。一般消費財セクターは0.97%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Nike Inc (NKE) 上昇 1.87%、Hasbro Inc (HAS) 上昇 8.17%、Pultegroup Inc (PHM) 上昇 2.70%。
本日のHasbro Inc(HAS)の株価上昇の要因は何ですか?
ハズブロの株価は、売上高および純利益の主要指標でウォール街の予想を大幅に上回る第3四半期決算を発表したことを受けて急伸した。同社はゲームおよびライセンス事業ポートフォリオ全体の広範なモメンタムに支えられ、前年同期比で堅調な2桁の純売上高成長を達成した。調整後1株当たり利益(EPS)は、高利益率の収益源と業務コストの効率化に牽引され、コンセンサス予想を容易に上回った。この極めて好調な四半期業績は、同社のアセットライトなビジネスモデルの強靭さを浮き彫りにし、長期的な成長軌道に対する市場の確信を強めた。
この急伸は、主にウィザーズ・オブ・ザ・コーストおよびデジタル・ゲーミング部門の目覚ましい業績に支えられた。主力フランチャイズである『マジック:ザ・ギャザリング』は、人気の高い新拡張セットの発売やテーブルトップとデジタルの両フォーマットでの旺盛な需要に後押しされ、四半期売上高の過去最高を更新する歴史的な記録を樹立した。さらに、ライセンス供与されたモバイルタイトルの寄与を含むゲームエコシステム全体が、高利益率で堅調なキャッシュ創出をもたらした。コンシューマー・プロダクト部門も主要なエンターテインメント・フランチャイズとの強力なタイアップの恩恵を受け、プラスの売上成長を維持した。
投資家心理をさらに後押しする材料として、経営陣は通期の現地通貨ベース売上高成長率予想を引き上げ、通期の調整後EBITDAガイダンスを上方修正した。財務基盤の健全性とキャッシュフローの可視性を示したハズブロは、定期的な四半期配当の維持に加え、年間の自社株買い目標を2倍に引き上げることを発表した。業績ガイダンスの上方修正、株主還元の拡充、そして堅調な営業収益性の組み合わせは、アナリストから好意的な反応を引き出し、機関投資家による広範な買い需要に火をつけた。
Hasbro Inc(HAS)のテクニカル分析
技術的に見ると、Hasbro Inc (HAS)はMACD(12,26,9)の数値が2.824で、買いのシグナルを示しています。RSIは81.016で買われ過ぎの状態、Williams%Rは7.276で買われ過ぎの状態を示しています。ご注意ください。
Hasbro Inc(HAS)のメディア報道
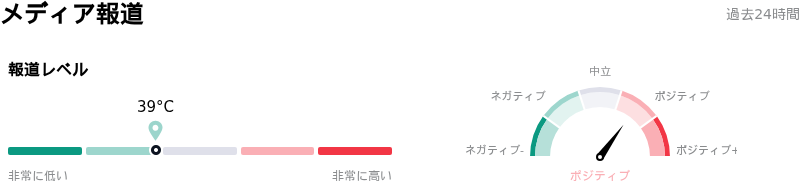
メディア報道に関して、Hasbro Inc (HAS)はメディア注目度スコア39を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Hasbro Inc(HAS)のファンダメンタル分析
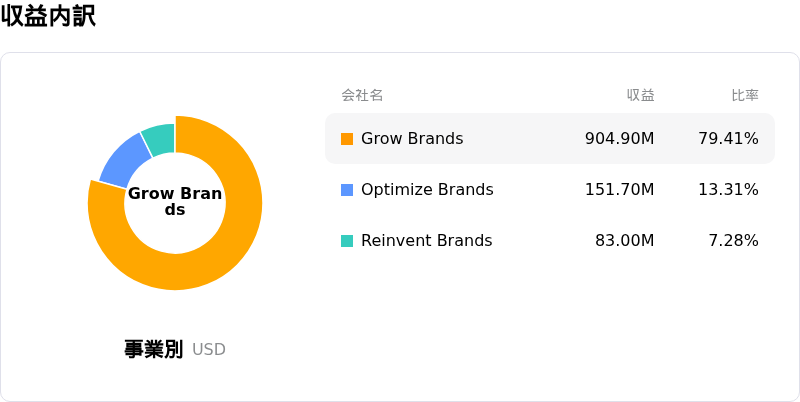
Hasbro Inc (HAS)は一般消費財業界に属しています。最新の年間売上高は$4.70Bで、業界内で7位です。純利益は$-322.40Mで、業界内では38位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$111.18、最高は$120.00、最低は$90.00です。
Hasbro Inc(HAS)に関する詳細
企業固有のリスク:
- 売上高の前倒し計上と第4四半期の軟調さ:経営陣がウィザーズ・オブ・ザ・コーストのデジタルおよびバックリスト売上高約4,000万ドルを第3四半期へ前倒しで計上したため、来たる第4四半期の売上高の下押し要因となり、利益の質が予想を下回る可能性があります。
- 一時的な収益向上要因と2027年までの利益率圧迫:第3四半期の利益率拡大は一回限りの5,500万ドルの関税還付金に大きく下支えされたものであり、今後のビデオゲーム開発費の償却や高止まりする調達コストが2027年にかけて営業利益率を圧迫すると予想される中、潜在的なコスト圧力を覆い隠しています。
- 主力のコンシューマー・プロダクツ部門の低迷:デジタルゲームが急速に成長しているものの、中核である従来の玩具およびコンシューマー・プロダクツ部門の売上高成長率は低水準な1桁台にとどまっており、小売店の保守的な在庫積み増し姿勢や持続する選択的支出への逆風に対して脆弱な状態が続いています。
- フランチャイズへの集中とIPライセンス依存:業績全体が一部の主要フランチャイズ、特に『マジック:ザ・ギャザリング』や外部のライセンス知的財産(IP)に不釣り合いなほど依存しており、プレイヤーのエンゲージメント低下、高額なライセンス更新料、コンテンツの飽きといったリスクに晒されやすくなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。