


10月20日の3M Co (MMM) 値動きは5.24%上昇:完全な分析



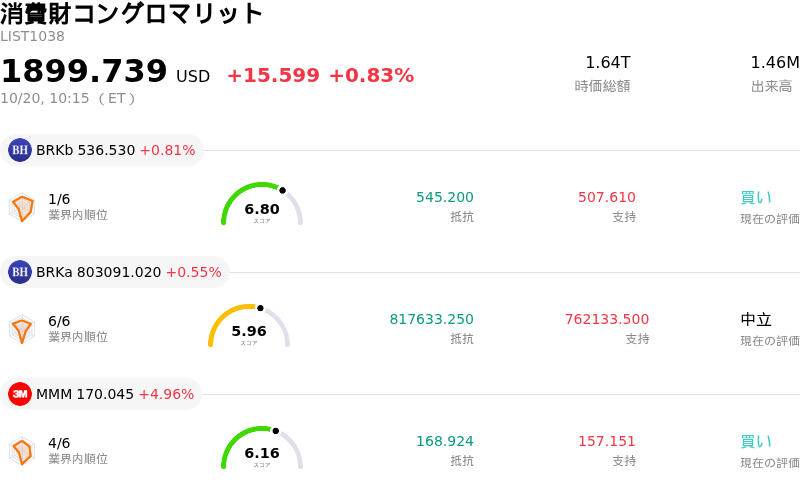
3M Co (MMM) 値動きは5.24%上昇しました。消費財コングロマリットセクターは0.83%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Berkshire Hathaway Inc (BRKb) 上昇 0.81%、Berkshire Hathaway Inc (BRKa) 上昇 0.55%、3M Co (MMM) 上昇 4.96%。
本日の3M Co(MMM)の株価上昇の要因は何ですか?
3M(スリーエム)は、最終利益が市場予想(コンセンサス)を上回る第3四半期決算を発表したことを受け、株価が大幅な上昇モメンタムを記録しました。この大手複合企業は、進行中の構造改革施策や主要事業セグメント全体での生産性向上に牽引され、強力な調整後1株当たり利益(EPS)の成長と堅調な営業利益率の拡大を達成しました。ウィリアム・ブラウン最高経営責任者(CEO)は、継続的な効率化策や利益率の高い技術のパイプライン強化が、事業の成長軌道に対する自信を深める要因になっていると強調しました。特に重要な点として、経営陣は通期の調整後利益予想(ガイダンス)をアナリストの市場予想を大幅に上回る水準へ引き上げ、堅調な事業執行力と年末に向けた勢いを示しました。
アマゾンとの商業関係の拡大が発表されたことも、株価の上昇にさらなる弾みをつけました。この合意に基づき、3Mは同IT大手に対し、光接続およびデータセンター向けハードウェア・ソリューションの複数年にわたる累積購入額に連動した新株予約権(ストック・ワラント)を発行しました。この画期的な提携により、3Mは主要なクラウド事業者や人工知能(AI)ハイパースケーラーにとって不可欠な技術プロバイダーとしての位置付けを固めました。投資家は、従来の産業用製品カテゴリーを超えたデータセンター・インフラへの戦略的拡大を歓迎し、長期的な売上高の成長を加速させる明確な買い材料(カタリスト)と捉えています。
好決算と業績予想の上方修正(ビート・アンド・レイズ)、強力な調整後フリー・キャッシュ・フローの創出、そして人工知能(AI)インフラ分野への構造的な関与の組み合わせにより、売上高に見られたわずかなブレは相殺されました。市場センチメントは、経営陣の規律ある事業執行、ポートフォリオの最適化、そして拡大する利益率構造に好意的に反応しました。これらの要因が相まって機関投資家の買いを呼び込み、取引時間を通じて持続的な強気センチメントを後押ししました。
3M Co(MMM)のテクニカル分析
技術的に見ると、3M Co (MMM)はMACD(12,26,9)の数値が1.439で、中立のシグナルを示しています。RSIは58.135で中立の状態、Williams%Rは10.155で買われ過ぎの状態を示しています。ご注意ください。
3M Co(MMM)のファンダメンタル分析
3M Co (MMM)は消費財コングロマリット業界に属しています。最新の年間売上高は$24.95Bで、業界内で4位です。純利益は$3.25Bで、業界内では4位です。会社概要
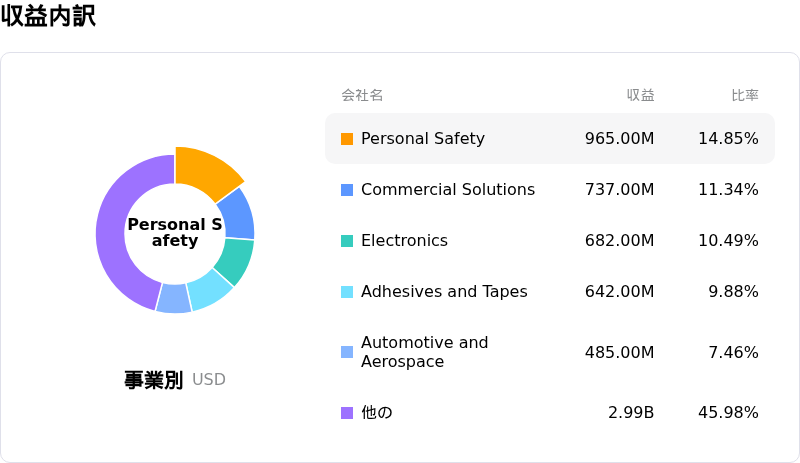
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$183.85、最高は$218.00、最低は$122.67です。
3M Co(MMM)に関する詳細
企業固有のリスク:
- 未解決のPFAS訴訟と継続的な現金流出:過去の和解にもかかわらず、3Mはオーストラリアでの係争中の20億豪ドルのPFAS訴訟をはじめとする継続的な法的負債を抱えており、第3四半期には税引後の訴訟関連費用およびPFAS撤退に伴うキャッシュ支払いが5億7000万ドルを超え、四半期営業キャッシュフローの大きな重荷となりました。
- 会計上の再分類による中核営業業績の歪み:同社の2026年第3四半期の予想を上回る決算と更新された通期見通しは、無形資産の償却費を特別項目に再分類するNon-GAAP会計調整に一部下支えされたものであり、第3四半期のEPSを0.04ドル、営業利益率を40ベーシスポイント人工的に押し上げました。
- 法的拘束力のないアマゾン向けワラントによる株式オーバーハングと希薄化:最近のSEC提出書類により、3Mが潜在的な60億ドル規模のデータセンター購入に関連して、最大316万株を1株あたり164.89ドルで購入できるワラントをアマゾンに付与したことが明らかになりました。しかし、この構造はアマゾンに購入目標の達成を法的に義務付けることなく、潜在的な株主価値の希薄化をもたらす懸念があります。
- 売上高のコンセンサス未達と消費者セグメントの低迷:3Mが発表した第3四半期の売上高は65億8000万ドルとなり、消費財および民生用電子機器における最終市場の継続的な弱さを背景に、ウォール街の目標である66億1000万ドルに届きませんでした。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。