


10月20日のGeneral Motors Co (GM) 値動きは5.42%下落:値動きの背後にある事実



General Motors Co (GM) 値動きは5.42%下落しました。自動車 & 自動車部品セクターは0.95%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Tesla Inc (TSLA) 上昇 1.75%、General Motors Co (GM) 下落 5.44%、Ford Motor Co (F) 下落 0.49%。
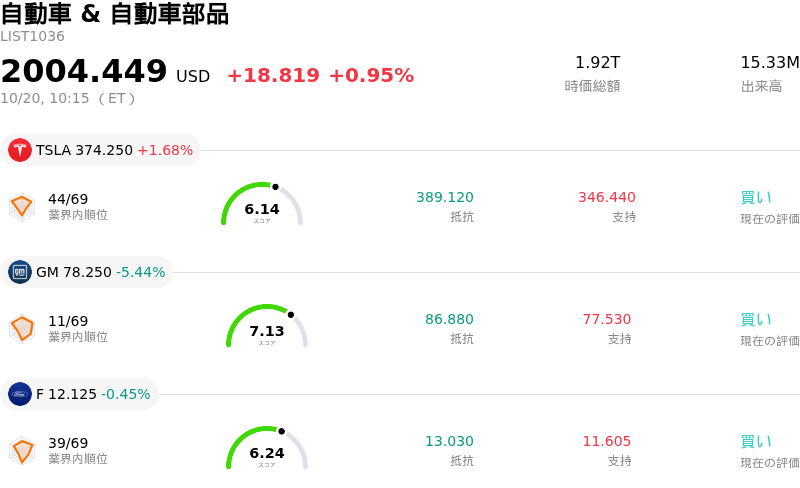
本日のGeneral Motors Co(GM)の株価下落の要因は何ですか?
ゼネラル・モーターズ(GM)は第3四半期決算の発表後、売り圧力に晒されました。収益性の高い北米向けピックアップトラック販売の堅調なモメンタムや規律ある業務執行に支えられ、売上高および純利益(トップラインとボトムライン)はウォール街の市場予想を上回ったものの、改定された通期見通しやコスト予測に含まれる詳細な内容に対し、投資家はネガティブに反応しました。
株価下落の主な要因は通期の業績予想にあります。経営陣はフリーキャッシュフロー予測を引き上げ、増配とともに大規模な新規自社株買いプログラムを承認したものの、通期調整後営業利益の見通しについてはレンジの中央値を引き上げるのではなく範囲を縮小するにとどめました。さらに、改定された通期調整後利益見通しの中央値は、高まっていたアナリスト予想をわずかに下回りました。市場参加者は、物流費、エネルギー費、原材料費の高騰を含むコストインフレの開示に加え、海外事業の営業利益の不振や金融サービス部門の減益に深く注目しました。
より広い業界の視点からは、自動車セクター全体で景気循環に対する警戒感が高まっている市場心理が反映されています。従来のエンジン搭載トラックが引き続き強力なキャッシュフローを創出している一方で、電気自動車(EV)需要の変化や地政学的なサプライチェーン調整が継続的なオペレーション上の複雑さをもたらしています。発行済み株式数の削減を目指した積極的な株主還元が行われているものの、機関投資家は今後の四半期における価格決定力の正常化や利益率の縮小(マージン圧迫)の可能性を注視しており、これが足元のバリュエーション・マルチプル(株価評価倍率)の上値を抑える要因となっています。
General Motors Co(GM)のテクニカル分析
技術的に見ると、General Motors Co (GM)はMACD(12,26,9)の数値が0.136で、中立のシグナルを示しています。RSIは39.356で中立の状態、Williams%Rは79.893で売りの状態を示しています。ご注意ください。
General Motors Co(GM)のメディア報道
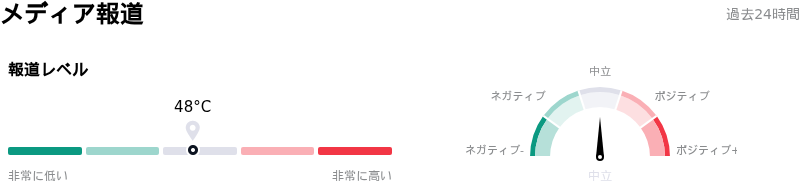
メディア報道に関して、General Motors Co (GM)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
General Motors Co(GM)のファンダメンタル分析
General Motors Co (GM)は自動車 & 自動車部品業界に属しています。最新の年間売上高は$185.02Bで、業界内で3位です。純利益は$3.18Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$100.88、最高は$132.00、最低は$50.00です。
General Motors Co(GM)に関する詳細
企業固有のリスク:
- 失望を誘う通期業績見通し:ゼネラル・モーターズ(GM)は第3四半期決算発表において、2026年通期の調整後1株当たり利益(EPS)見通しを12.75ドル〜13.75ドルの範囲に絞り込んだが、中間値の13.25ドルはウォール街のアナリスト予想平均(1株当たり13.41ドル)を下回り、取引時間中の売り圧力を引き起こした。
- インフレおよび物流コストの上昇:経営陣は、原材料、物流、半導体、エネルギーに及ぶ通期のコストインフレが従来の見通しの上限である20億ドルに達することを明らかにし、中核製造部門全体における営業利益率の拡大を脅かしている。
- 国内納車台数の伸び悩み:GMは、主要な収益源である北米市場における個人向け納車台数全体の減速を発表した。高金利と車両購入コストの高騰が、高級車層以外の消費者需要を一段と圧迫している。
- 電気自動車(EV)ラインナップの重荷と在庫調整:消費者のEV普及の冷え込みと政府規制によるインセンティブ支援の減退が進むなか、同社は不採算なEV事業の縮小や「Ultium(アルティウム)」プラットフォームの在庫管理に伴う財務的負担に引き続き直面している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。