


10月20日のEli Lilly and Co (LLY) 始値は5.01%上昇:投資家が知っておくべき情報



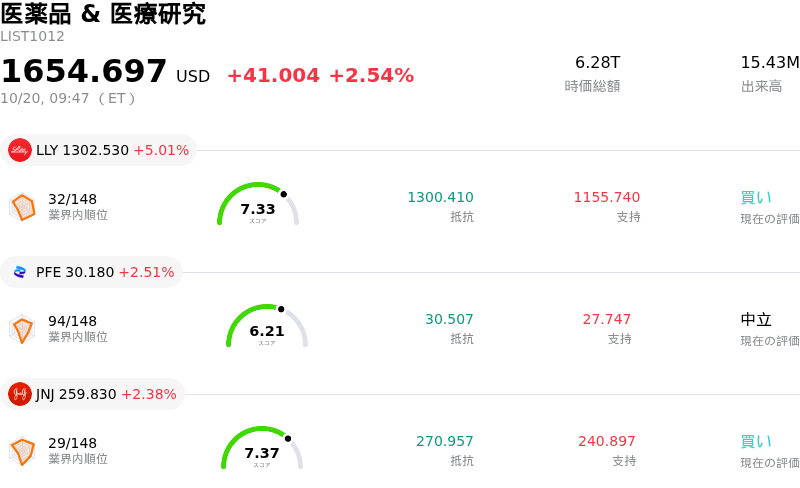
Eli Lilly and Co (LLY) 始値は5.01%上昇しました。医薬品 & 医療研究セクターは2.54%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 5.01%、Pfizer Inc (PFE) 上昇 2.56%、Johnson & Johnson (JNJ) 上昇 2.55%。
本日のEli Lilly and Co(LLY)の株価上昇の要因は何ですか?
イライリリーは、主力である代謝性疾患治療薬フランチャイズ、特に「マンジャロ」や「ゼップバウンド」の持続的な商業的強さと、より広範な医薬品パイプラインにおける重要な進展への期待から、強い上昇モメンタムを見せました。適応拡大に向けた好調な第3相臨床試験データや、経口GLP-1候補薬の国際的な規制承認手続きの進展など、好材料となる治験結果や好適な規制動向が投資家心理を大きく押し上げました。これらの治験上のマイルストーンは、急速に拡大する糖尿病・肥満症治療分野において、同社が堅調な販売量を維持し、市場での主導権を保ち続ける能力に対する市場の信頼を再確認させるものとなりました。
主力である代謝性疾患治療薬にとどまらず、イライリリーが進めるパイプラインの多様化の継続的な成功も、株価のさらなる支援材料となりました。がん領域における適応拡大のための直近の規制承認や、薬剤投与プラットフォームへの人工知能(AI)統合を目指した戦略的提携は、同社の長期的な競合優位性を一層強固にしました。ウォール街のアナリストもこうした戦略的展開を好感しており、複数の有力投資会社が強気の投資判断を再確認するとともに目標株価を引き上げました。アナリストらは、堅調な販売数量トレンド、より幅広い層への普及拡大、ならびに確実な売上高の実行力を、今後の収益成長の主な原動力として強調しました。
機関投資家の視点からは、持続的な資金流入とテクニカルなブレイクアウトの勢いが株価を新高値へと押し上げました。2桁台後半の増収や市場予想を大きく上回る好調な決算軌道といった良好な事業指標は、高水準なバリュエーション倍率やセクター内の競争に関する市場の議論を打ち消し続けています。肥満症治療に対する世界的な高い需要と複合治療薬のパイプライン拡充を背景に、イライリリーは長期的な株主価値向上に向けて引き続き極めて好位置につけています。
Eli Lilly and Co(LLY)のテクニカル分析
技術的に見ると、Eli Lilly and Co (LLY)はMACD(12,26,9)の数値が26.331で、買いのシグナルを示しています。RSIは71.633で買いの状態、Williams%Rは2.521で買われ過ぎの状態を示しています。ご注意ください。
Eli Lilly and Co(LLY)のメディア報道
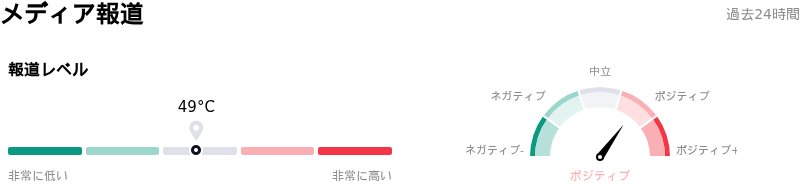
メディア報道に関して、Eli Lilly and Co (LLY)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Eli Lilly and Co(LLY)のファンダメンタル分析
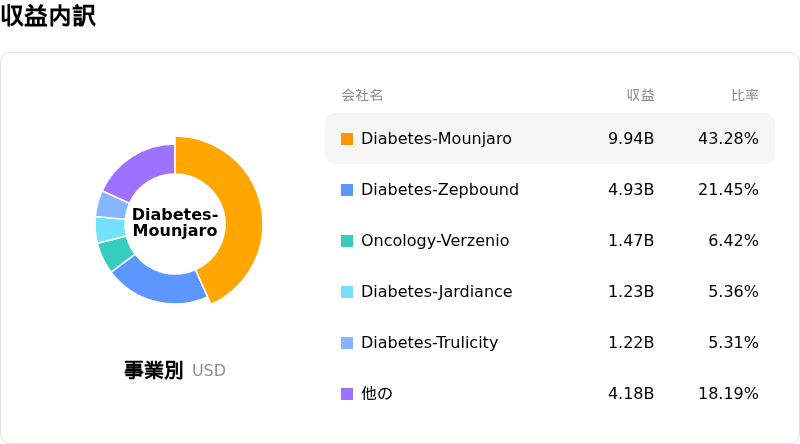
Eli Lilly and Co (LLY)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$65.18Bで、業界内で4位です。純利益は$20.64Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1313.69、最高は$1600.00、最低は$891.22です。
Eli Lilly and Co(LLY)に関する詳細
個別企業のリスク:
- 次世代パイプラインにおける高い治験中止率: 開発中の肥満症治療用配合剤EloraTZPに関する最近の第2b相試験データでは、重篤な消化器症状の副作用により治験参加者の最大27%が治療を中止したことが判明しました。チルゼパチド単独での中止率がわずか2.9%であったのに対し、第3相試験を控えて深刻な耐容性および臨床開発上のリスクが浮き彫りとなっています。
- 特定製品への高い集中度と価格圧迫: チルゼパチド製品(マンジャロおよびゼップバウンド)が全社売上高の64%以上を占める中、イーライリリーは単一分子への依存リスクに晒されています。さらに、ノボノルディスクとの価格競争激化やメディケアによるGLP-1割引プログラムの拡大に伴い、純実現価格の低下圧力にも直面しています。
- 経口GLP-1ポートフォリオの初期立ち上がりの低迷: 金融アナリストが最近、経口薬Foundayoの売上実績が予想を下回っていると指摘したことで、イーライリリーが注射剤からの多様化を急速に進め、高く設定された中期的売上予想を達成できるかについて、機関投資家の間で懸念が強まっています。
- 第3四半期決算発表を控えたバリュエーション・リスク: 時価総額1.1兆ドル超の高水準なバリュエーションと高い株価倍率が維持されているため、近く発表される第3四半期決算でマージンの圧迫や業績予想(ガイダンス)の修正が示された場合、同社株は日中に急落するリスクに極めて脆弱となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。