


10月19日のWestern Digital Corp (WDC) 値動きは6.14%上昇:完全な分析



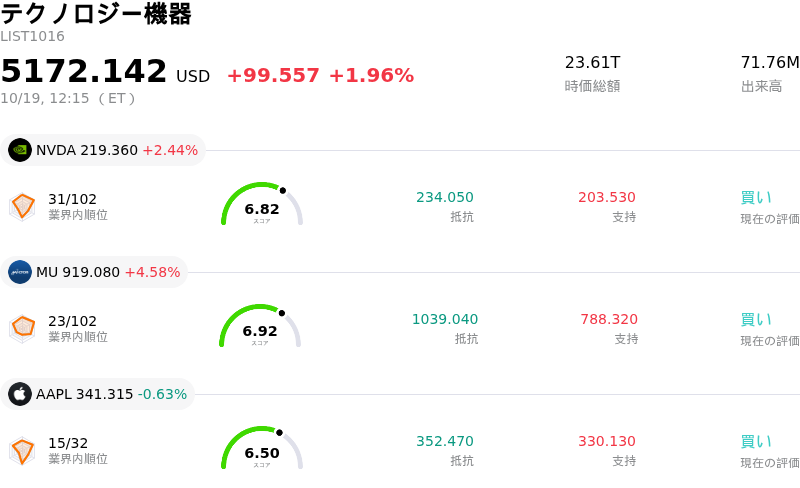
Western Digital Corp (WDC) 値動きは6.14%上昇しました。テクノロジー機器セクターは1.96%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 2.44%、Micron Technology Inc (MU) 上昇 4.58%、Apple Inc (AAPL) 下落 0.58%。
本日のWestern Digital Corp(WDC)の株価上昇の要因は何ですか?
ウエスタンデジタルは、ストレージおよびメモリ関連のハードウェアメーカー全般にわたるセクター全体の反発と、アナリストによる新たな楽観論を主因として、株価が強い上昇モメンタムを見せました。主要証券会社が投資判断を「ストロング・バイ(強い買い)」に格上げしたことは、同社の近く予定されている四半期決算発表を前に明確な強気シグナルとなりました。この前向きな投資判断の引き上げは、セクター内の競争や需給動向に関する最近の市場の懸念を打ち消し、一連の売りに見舞われていた同社株への投資家の再参入を促しました。
今回の株価急騰は、ハードディスクドライブ(HDD)およびメモリ関連株が売られ過ぎの水準に達したことを受けた、戦術的な押し目買いを反映しています。同社株はここ最近の取引で、ハイテク株全般での利益確定売り、競合他社の増産計画に対する懸念、ならびにAIインフラの資金調達を巡る不安から大幅に下落していました。しかし、ウエスタンデジタルは四半期ごとの市場コンセンサス予想を上回る優れた実績を維持しているほか、データセンター容量に関する堅調な長期契約の恩恵を受けていることから、詳細な業績発表を控え、市場参加者は更なる上値可能性を見越して積極的に買いポジションを構築しました。
より広範なマクロ経済環境やテックセクターの投資家心理も、追い風となりました。米債利回りの低下とテクノロジー指数の全体的な回復により、資本集約的なハードウェアサプライヤーに対し連日かかっていたバリュエーション圧力が緩和されました。ハイパースケール・データセンターが負荷の高い人工知能(AI)ワークロードに対応するため大容量エンタープライズ・ストレージを優先し続ける中、ウエスタンデジタルの主力であるハードディスク事業に対する構造的な需要ストーリーは、引き続き投資家心理を支える中心的な原動力となっています。
Western Digital Corp(WDC)のテクニカル分析
技術的に見ると、Western Digital Corp (WDC)はMACD(12,26,9)の数値が-14.942で、売りのシグナルを示しています。RSIは34.285で中立の状態、Williams%Rは84.490で売られ過ぎの状態を示しています。ご注意ください。
Western Digital Corp(WDC)のメディア報道
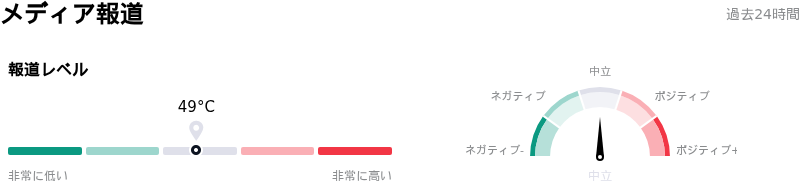
メディア報道に関して、Western Digital Corp (WDC)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Western Digital Corp(WDC)のファンダメンタル分析
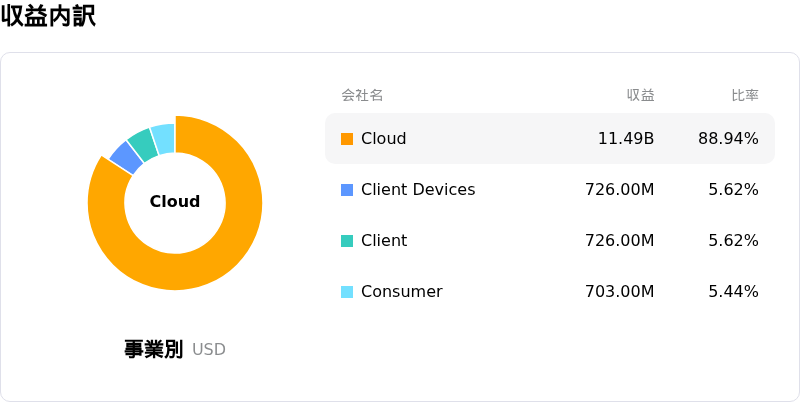
Western Digital Corp (WDC)はテクノロジー機器業界に属しています。最新の年間売上高は$12.92Bで、業界内で9位です。純利益は$9.29Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$641.54、最高は$900.00、最低は$428.40です。
Western Digital Corp(WDC)に関する詳細
企業固有のリスク:
- 競合他社による供給拡大の脅威: 競合他社である東芝によるハードディスクドライブ(HDD)増産の報道や、中国の半導体メーカーCXMTによるサーバー向けメモリ設計の進展を受け、HDDの供給過剰懸念が再燃し、クラウドストレージ市場全体で価格下落圧力が高まっています。
- アナリストによる大幅な目標株価引き下げ: ウェルズ・ファーゴのアナリストがウエスタンデジタルの目標株価を730ドルから450ドルへ大幅に引き下げたことを受け、機関投資家の信頼感が大きく揺らいでいます。これは現在のバリュエーション倍率に対する懐疑的な見方の強まりや、セクターの上昇サイクルがピークに達しているのではないかという懸念を反映したものです。
- ハイパースケーラーの設備投資に対する厳格な見方: 負債調達依存度の高いコンピューティングプロバイダーにおけるクレジットスプレッドの拡大や、AIハードウェアインフラの投資対効果(ROI)に対する市場の懐疑的な見方の強まりにより、クラウドハイパースケーラーによるデータセンター支出が減速する可能性への懸念が高まっています。
- 決算発表前の売上総利益率の脆弱性: 2026年10月22日に予定されている2027会計年度第1四半期決算発表を控え、次世代の40TB ePMRおよび44TB HAMRドライブアーキテクチャへの移行が進む中、経営陣が売上総利益率を55%以上に維持できるかについての投資家の不安感から、株価はボラティリティに直面しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。