


10月19日のLam Research Corp (LRCX) 始値は4.53%上昇:値動きの背後にある事実



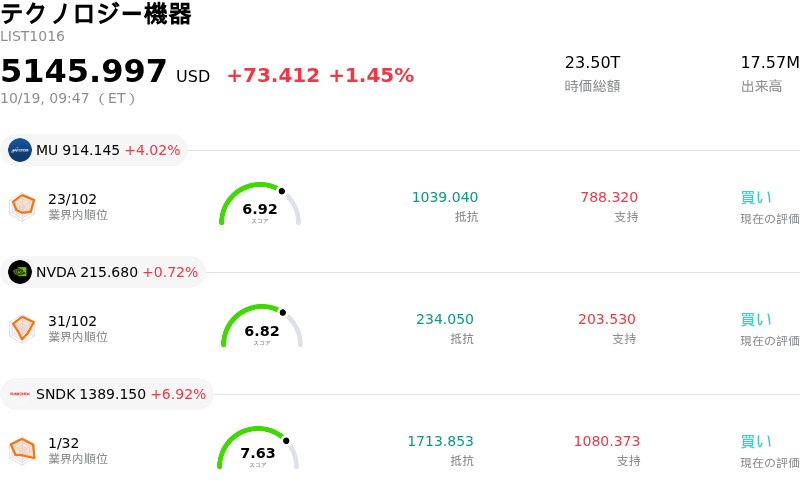
Lam Research Corp (LRCX) 始値は4.53%上昇しました。テクノロジー機器セクターは1.45%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 3.88%、NVIDIA Corp (NVDA) 上昇 0.65%、SanDisk Corporation (SNDK) 上昇 6.77%。
本日のLam Research Corp(LRCX)の株価上昇の要因は何ですか?
半導体製造装置セクター全体で最近見られた利益確定売りが一巡し、投資家が押し目買いに動いたことで、ラムリサーチの株価は顕著な上昇を記録しました。同社が2日後に第1四半期決算の発表を控える中、市場心理は明らかな強気に傾いています。高帯域幅メモリ(HBM)や最先端AIチップの製造に不可欠なウエハ製造装置に対する世界的な需要の持続を背景に、堅調な事業業績が見込まれており、機関投資家やトレーダーは決算発表を前にポジショニングを進めている模様です。
本日の値動きの背景には、半導体設備投資の長期サイクルに対する機関投資家の強い確信があります。ウォール街の主要金融機関は最近、強力なフリーキャッシュフローの創出、営業利益率の拡大、株主還元策などを評価し、同社株の強気格付けを再確認するとともに目標株価を引き上げました。次世代研究ラボへの継続的な資本投資や半導体製造能力の拡張により、エッチングおよび成膜技術における同社の業界をリードする市場ポジションはさらに強化されています。
現在の上昇モメンタムは活発な押し目買いと強気心理を示しているものの、日中の大きなボラティリティは、足元のバリュエーション指標やマクロ経済環境の変化に対する潜在的な敏感さを反映しています。市場参加者は今後、近く発表される決算レポートにおいて、メモリ市場の回復、顧客の設備投資計画の動向、ならびに今後の売上高ガイダンスに関するコメントを注視することになります。この勢いを維持できるかどうかは、同社が高水準の業績予想を達成し、AI主導による数年規模の需要ドライバーに対する安心感を市場に提供できるかに大きく依存します。
Lam Research Corp(LRCX)のテクニカル分析
技術的に見ると、Lam Research Corp (LRCX)はMACD(12,26,9)の数値が-13.747で、売りのシグナルを示しています。RSIは37.457で中立の状態、Williams%Rは85.059で売られ過ぎの状態を示しています。ご注意ください。
Lam Research Corp(LRCX)のメディア報道
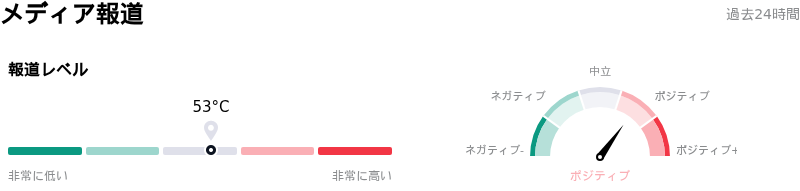
メディア報道に関して、Lam Research Corp (LRCX)はメディア注目度スコア53を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Lam Research Corp(LRCX)のファンダメンタル分析
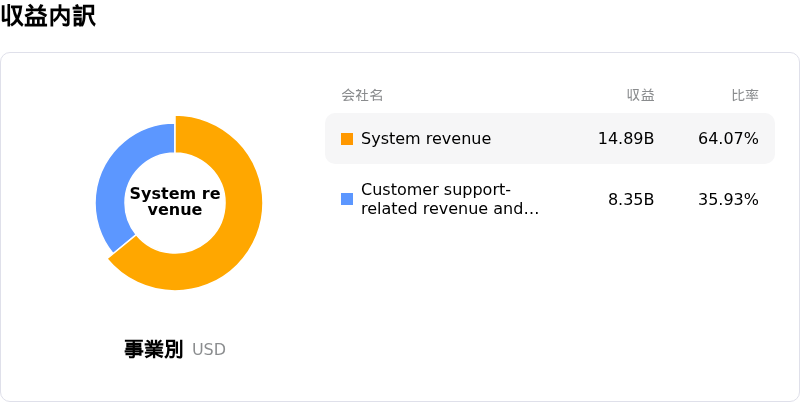
Lam Research Corp (LRCX)はテクノロジー機器業界に属しています。最新の年間売上高は$23.23Bで、業界内で12位です。純利益は$7.27Bで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$371.82、最高は$500.00、最低は$213.00です。
Lam Research Corp(LRCX)に関する詳細
企業固有のリスク:
- 決算発表前の機関投資家による売り:10月21日に予定されている決算発表を前に、機関投資家が急速にリスク回避を進め、高ベータのハイテク株の保有削減に動いたことで、株価は連日下落し、24%近く急落しました。
- バリュエーションの深刻な過熱感:定量指標や機関投資家の見解では重大な過大評価リスクが指摘されており、株価は予想PERが35倍を超え、本質的価値の推計を大幅に上回って取引されています。このため、事業運営上でわずかな不手際が生じただけでも、マルチプルが急激に縮小するリスクを抱えています。
- 営業費用増加の圧力:財務開示によると、四半期営業費用は8億6,600万ドルに達し、経営陣のガイダンスである8億5,500万ドルや市場予想を上回ったため、営業利益率の圧迫に対するアナリストの懸念が高まっています。
- 継続的なインサイダー株式の売却:規制当局への提出書類から、過去12か月間にインサイダーによる購入が皆無であった一方、計1億7,590万ドルを超える大幅な株式売却が行われていたことが明らかになり、決算イベントを前に経営陣内部で慎重な見方が広がっていることを示唆しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。