


10月16日のInteractive Brokers Group Inc (IBKR) 値動きは3.67%下落:完全な分析



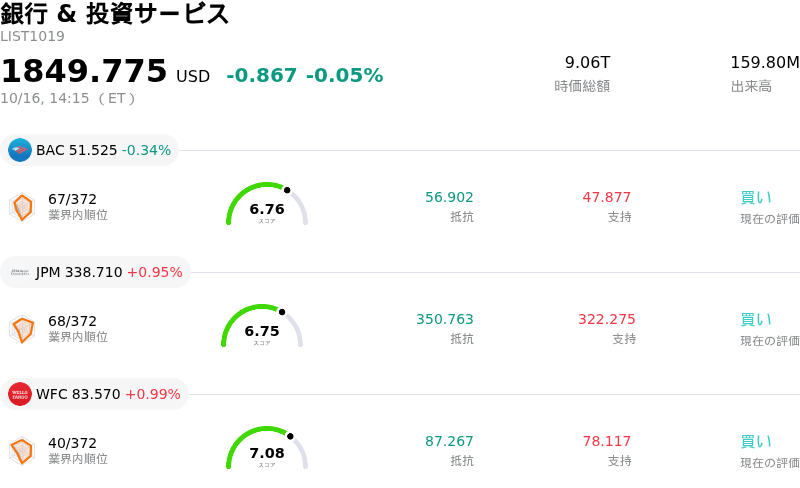
Interactive Brokers Group Inc (IBKR) 値動きは3.67%下落しました。銀行 & 投資サービスセクターは0.05%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Bank of America Corp (BAC) 下落 0.34%、JPMorgan Chase & Co (JPM) 上昇 0.95%、Wells Fargo & Co (WFC) 上昇 0.99%。
本日のInteractive Brokers Group Inc(IBKR)の株価下落の要因は何ですか?
インタラクティブ・ブローカーズ・グループの株価は、第3四半期決算の発表を受けて下落した。純収益が市場予想を上回り、調整後1株当たり利益(EPS)も市場予想に一致したものの、出来高の伸び悩みや営業費用の拡大といった潜在的な弱点が投資家心理の重荷となった。
株価下落の主な要因は、顧客の株式売買高が前年同期比で減少するなど、株式取引活動が軟調だったことである。この株式売買回転率の低下により手数料収入は機関投資家の強気な予想に届かず、口座数が全体として拡大しているにもかかわらず、活発な取引の勢いが鈍化していることを示した。
利益率の縮小と費用の増加も株価のさらなる押し下げ要因となった。支払利息を除く営業費用が大幅に増加したが、これは規制関連の手数料率引き上げに伴う売買執行・清算手数料の増加や、人件費の上昇が主な要因である。その結果、税引前利益率は前年同期比でわずかに低下した。同時に純利ざや(純金利マージン)も縮小し、金利動向が変化する中での純金利収入の拡大持続性に対する投資家の懸念を強めた。
バリュエーションの動向も市場の反応を増幅させた。決算発表に向けて株価は大幅に上昇しており、過去の平均と比べて割高な水準で取引されていたため、業績の弱さを許容する余地はほとんど残されていなかった。経営陣は四半期配当の大幅増額を発表し、総顧客口座数の2桁増という堅調な成長を報告したものの、これらの好材料は利益確定売りや足元の利益率に対する逆風にかき消された。
Interactive Brokers Group Inc(IBKR)のテクニカル分析
技術的に見ると、Interactive Brokers Group Inc (IBKR)はMACD(12,26,9)の数値が-0.691で、売りのシグナルを示しています。RSIは37.823で中立の状態、Williams%Rは83.529で売られ過ぎの状態を示しています。ご注意ください。
Interactive Brokers Group Inc(IBKR)のメディア報道
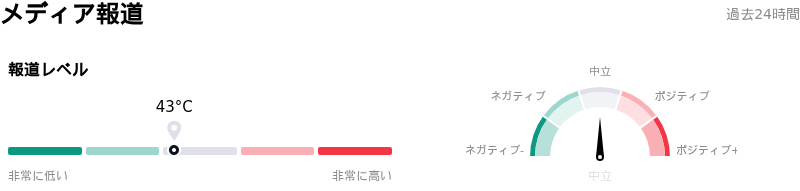
メディア報道に関して、Interactive Brokers Group Inc (IBKR)はメディア注目度スコア43を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Interactive Brokers Group Inc(IBKR)のファンダメンタル分析
Interactive Brokers Group Inc (IBKR)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$10.00Bで、業界内で24位です。純利益は$984.00Mで、業界内では24位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$104.42、最高は$121.00、最低は$72.18です。
Interactive Brokers Group Inc(IBKR)に関する詳細
企業固有のリスク:
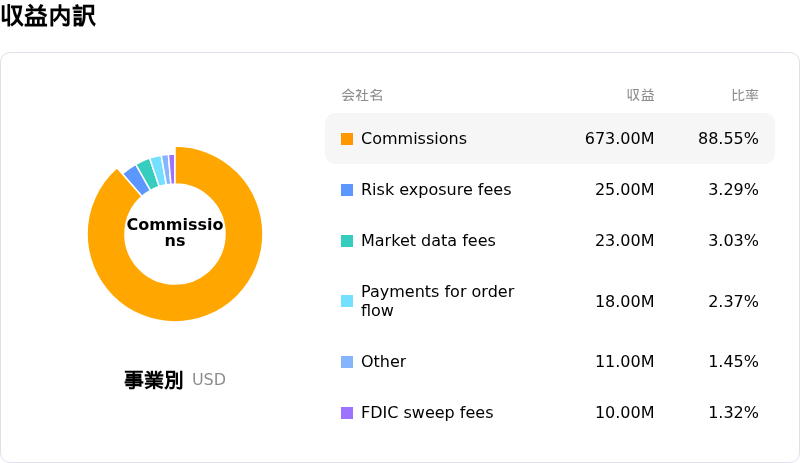
- 手数料収入および株式取引高の伸び悩み:10月15日に発表された2026年第3四半期決算において、インタラクティブ・ブローカーズの手数料収入は6億200万ドルとなり、1日平均収益発生取引(DARTs)が前四半期比で3%減少したことや、顧客の株式取引高が前年同期比で24%減少したことにより、ウォール街のコンセンサス予想である6億1900万ドルを下回りました。
- 純利息収入の金利感応度:2026年第3四半期の純利息収入(NII)は11億5000万ドルと総収益の60%以上を占めており、業績は中央銀行の利下げの影響を非常に受けやすい状況にあります。同社の試算モデルによれば、米国の政策金利が25ベースポイント低下するごとに、年間NIIは約8300万ドル減少します。
- バリュエーションの割高感:最近の株価上昇に伴い、IBKRの実績PER(株価収益率)は約34倍で推移しており、5年平均中央値の23倍や、1株あたり約44ドルとされる本質的価値の指標を大幅に上回っています。これにより、売上高成長指標が期待を下回った場合、同社株は日中に急反落しやすい状態となっています。
- 取引執行および規制関連費用の急増:2026年第3四半期の取引執行・清算・配信費用は、前年同期比46%増の1億3400万ドルに急増しました。これは主に、SECセクション31に基づく取引手数料率の引き上げにより、規制関連費用が3000万ドル増加したことによるものです。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。