


10月16日のWestern Digital Corp (WDC) 値動きは4.14%下落:投資家が知っておくべき情報



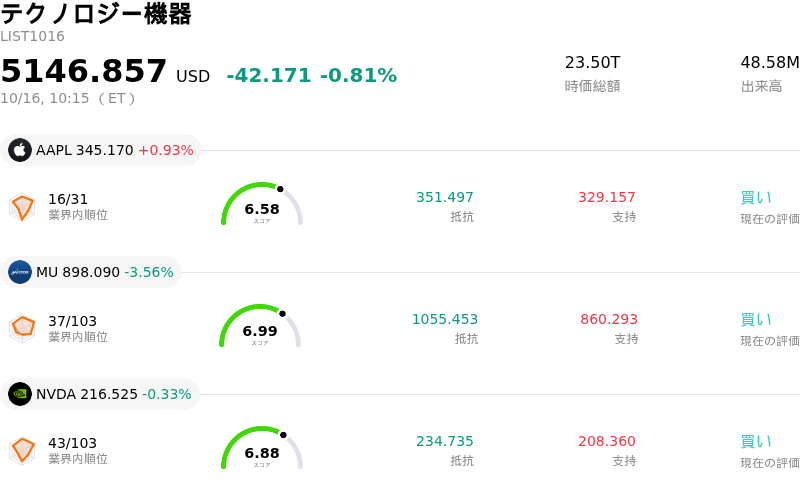
Western Digital Corp (WDC) 値動きは4.14%下落しました。テクノロジー機器セクターは0.81%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Apple Inc (AAPL) 上昇 0.93%、Micron Technology Inc (MU) 下落 3.56%、NVIDIA Corp (NVDA) 下落 0.35%。
本日のWestern Digital Corp(WDC)の株価下落の要因は何ですか?
ウエスタンデジタルは、ウォール街による目標株価の引き下げ、ハイテク・セクター全般の軟調さ、ならびに同社の四半期決算発表を控えた機関投資家のリスク回避姿勢が重なり、顕著な下落圧力に見舞われました。主要証券会社のアナリストは最近、マクロ経済の不確実性の高まり、高止まりする借入コスト、そして人工知能(AI)インフラ支出に対する長期的投資対効果(ROI)への市場の精査の強まりを理由に挙げ、データストレージ・ハードウェアメーカーの目標株価を引き下げています。同社が四半期決算の発表準備を進める中、投資家は警戒感を強めて保有ポジションを調整しており、これが日中のボラティリティの高まりにつながっています。
売り圧力をさらに強めているのは、業界の需給動向や潜在的な価格低下に対する根強い懸念です。東芝を含む主要な海外競合他社が、今後数年間でクラウドおよびデータセンター向けハードディスクドライブの生産能力を大幅に増強する計画であるとの報道を受け、市場心理は冷やし込まれました。こうした将来的な市場供給の急増の可能性は、これまでウエスタンデジタルの粗利益率拡大と価格決定力を支えてきた規律ある生産能力管理が再び課題に直面し、長期的な収益性目標がリスクにさらされかねないとの懸念を引き起こしています。
さらに、市場心理はAI関連ハードウェア株全般におけるバリュエーションの再評価を反映しています。ハイパースケーラー需要に支えられた複数四半期にわたる大幅な上昇劇を経て、同社株はセクター心理の変化や事業実行リスクに対して一段と敏感になっています。過去の指標と比較してバリュエーション倍率が高水準付近で推移する中、機関投資家は利益確定に傾斜しており、近く発表される決算報告から持続的な価格決定力と受注見通しの明確な証拠が得られるまでは、より高い安全余裕度を求めている模様です。
Western Digital Corp(WDC)のテクニカル分析
技術的に見ると、Western Digital Corp (WDC)はMACD(12,26,9)の数値が-15.836で、売りのシグナルを示しています。RSIは28.325で売りの状態、Williams%Rは95.874で売られ過ぎの状態を示しています。ご注意ください。
Western Digital Corp(WDC)のメディア報道
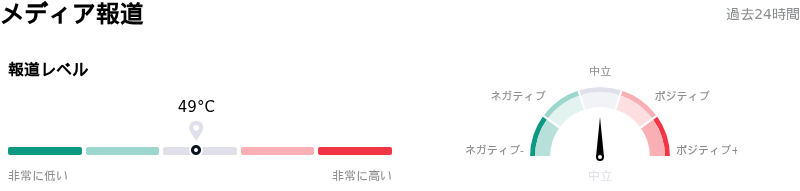
メディア報道に関して、Western Digital Corp (WDC)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Western Digital Corp(WDC)のファンダメンタル分析
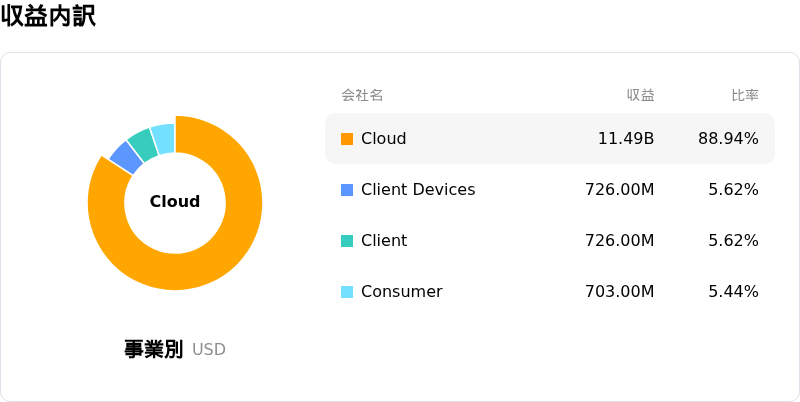
Western Digital Corp (WDC)はテクノロジー機器業界に属しています。最新の年間売上高は$12.92Bで、業界内で9位です。純利益は$9.29Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$654.88、最高は$900.00、最低は$428.40です。
Western Digital Corp(WDC)に関する詳細
企業固有のリスク:
- アナリストによる目標株価引き下げと業績の不透明感:UBSは、近く予定されている四半期決算発表を前に、ハードディスクドライブ(HDD)の供給能力を巡る動向の不透明感の高まりや価格圧力を理由に挙げ、ウエスタンデジタルの投資判断「ニュートラル」を維持しつつ、目標株価を525ドルから470ドルに引き下げた。
- 競合他社による生産能力拡大と供給過剰リスク:東芝が2027年度までにAIデータセンター向けHDDの生産能力を倍増させる計画を発表したことに加え、シーゲートと東芝がTDKの磁気ヘッド事業の買収を競っていることが、将来的な供給過剰や市場シェア低下に対する機関投資家の懸念を強めている。
- サーバーストレージにおけるアジア勢との競争激化:高密度化されたサーバーストレージ構造における中国メーカーの長鑫存儲技術(CXMT)の技術的進歩は、WDCの収益性の高いデータセンター向けメモリー部門における価格決定力を損なう脅威となっている。
- サイクルピーク時のバリュエーションと粗利益率の平均回帰リスク:市場の論調やアナリストのリサーチは、ウエスタンデジタルの高水準な粗利益率はAIインフラ構築需要の循環的ピークを反映したものであり、平均販売価格(ASP)や利益率が正常化した場合には、株価バリュエーションマルチプルが急激に縮小するリスクにさらされると警告している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。