


10月15日のThermo Fisher Scientific Inc (TMO) 値動きは3.21%上昇:主な推進要因が明らかにされました



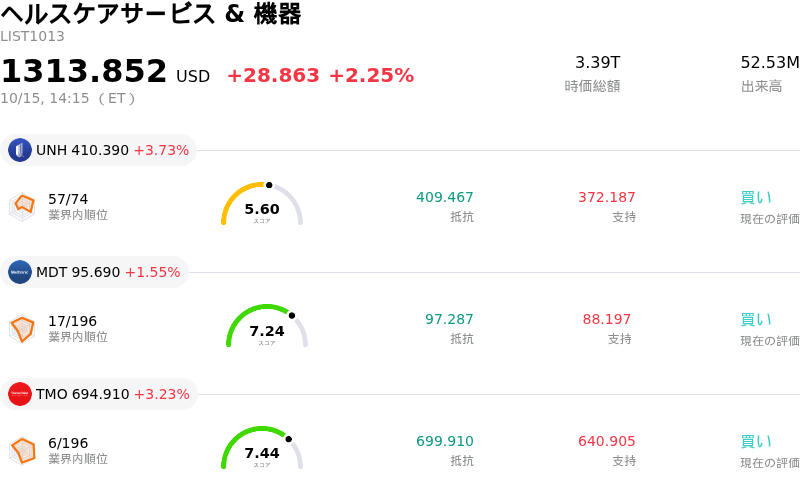
Thermo Fisher Scientific Inc (TMO) 値動きは3.21%上昇しました。ヘルスケアサービス & 機器セクターは2.25%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Unitedhealth Group Inc (UNH) 上昇 3.71%、Medtronic PLC (MDT) 上昇 1.54%、Thermo Fisher Scientific Inc (TMO) 上昇 3.23%。
本日のThermo Fisher Scientific Inc(TMO)の株価上昇の要因は何ですか?
サーモフィッシャー・サイエンティフィックは、四半期決算発表を控えて市場参加者が活発にポジションを構築したことから、日中に顕著なボラティリティと強い株価の上昇モメンタムを示しました。ライフサイエンス研究における持続的な勢い、バイオ生産チャネルでの堅調な需要、そして臨床研究サービスにおける継続的な好調さを背景に、投資家の期待が高まっています。ウォール街のコンセンサス予想では、四半期決算の市場予想を上回ってきた同社の堅実な実績に支えられ、前年同期比で堅調な増収増益が見込まれています。こうした決算前のポジション調整に加え、ライフサイエンス分野のツールに対する広範な関心が、取引高増加の主な要因となりました。
ファンダメンタルズは、継続的な技術革新と戦略的なポートフォリオの実行によって引き続き強固に維持されています。「ライフサイエンス・ソリューションズ」部門における最近の製品投入や、最先端の質量分析プラットフォームおよびプロテオミクスワークフローに関する販売代理店契約の拡大が、商業展開に対する信頼感を高め続けています。さらに、非コア事業の戦略的売却を含むポートフォリオ最適化への取り組みにより、利益率の高いバイオ製造や製薬サービスへの経営資源の集中が進んでおり、同分野におけるバイオ製薬クライアントの支出は引き続き堅調な底堅い需要を示しています。
戦略的観点からは、セルサイドアナリストによる前向きなコメントや主要研究機関による目標株価の上方修正が、機関投資家の買いを誘発するきっかけとなりました。機関投資家のポートフォリオマネージャーは、強固な財務体質と安定したエンド市場の需要を備えた高品質なヘルスケア成長株へと資金を再び回帰させている模様です。決算発表日を前にした日中の激しい株価変動は市場の過敏さやポジション調整の動きを反映しているものの、全体的な株価動向は、科学機器やバイオプロセッシング・ソリューション分野におけるサーモフィッシャーの市場リーダーシップに対するポジティブなセンチメントを反映しています。
Thermo Fisher Scientific Inc(TMO)のテクニカル分析
技術的に見ると、Thermo Fisher Scientific Inc (TMO)はMACD(12,26,9)の数値が-0.808で、中立のシグナルを示しています。RSIは67.054で中立の状態、Williams%Rは0.584で買われ過ぎの状態を示しています。ご注意ください。
Thermo Fisher Scientific Inc(TMO)のファンダメンタル分析
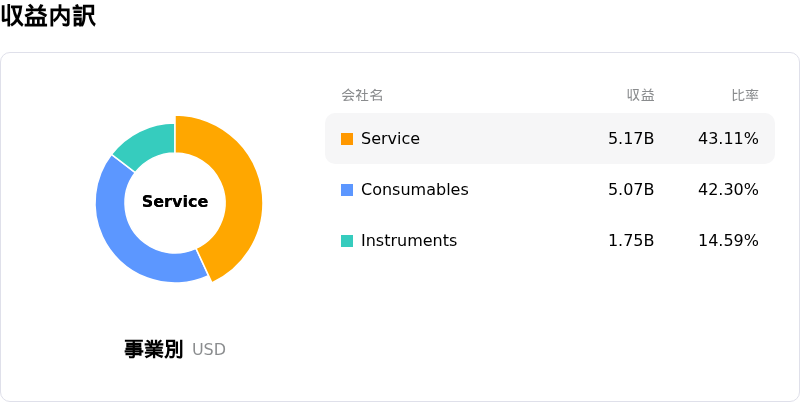
Thermo Fisher Scientific Inc (TMO)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$44.56Bで、業界内で2位です。純利益は$6.70Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$683.61、最高は$800.00、最低は$553.65です。
Thermo Fisher Scientific Inc(TMO)に関する詳細
個別企業のリスク:
- 決算発表前のバリュエーションと下落リスク:第3四半期決算の発表を控える中、株価収益率(PER)が36倍を超え、52週高値付近で取引されている同社株は、高いバリュエーション水準によって業績予想の下方修正や売上高の未達が一切許されない状況にあり、日中の株価ボラティリティが高まるリスクに直面しています。
- 経営陣による大規模な自社株売却:機関投資家向けのアナリストは、役員による株式売却に対して懸念を示しています。最高経営責任者(CEO)を含む主要役員が約4,410万ドル相当の株式を売却しており、これは足元の成長軌道に対する社内の見通しが慎重であることを示唆している可能性があります。
- 分析機器セグメントの利益率圧迫:主力の診断・科学ツール部門では事業の弱さが見られており、分析機器セグメントの利益率が直近で300ベーシスポイント低下して20.7%となったことがそれを裏付けています。これは、顧客の不定期な設備投資に対する依存度が高いことを反映しています。
- CDMO資産の稼働率低下とバイオプロセシングの遅れ:機関投資家向けリサーチは、医薬品開発製造受託機関(CDMO)事業における根強い逆風を指摘しています。同業のライフサイエンス企業と比較してバイオプロセシングの事業比率が低いことや、設備の稼働率低下が、持続的な自律的(オーガニック)売上成長の加速を脅かしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。