


10月15日のUnitedhealth Group Inc (UNH) 値動きは3.77%上昇:投資家が知っておくべき情報



Unitedhealth Group Inc (UNH) 値動きは3.77%上昇しました。ヘルスケアサービス & 機器セクターは1.85%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Unitedhealth Group Inc (UNH) 上昇 3.70%、Thermo Fisher Scientific Inc (TMO) 上昇 2.16%、Medtronic PLC (MDT) 上昇 1.66%。
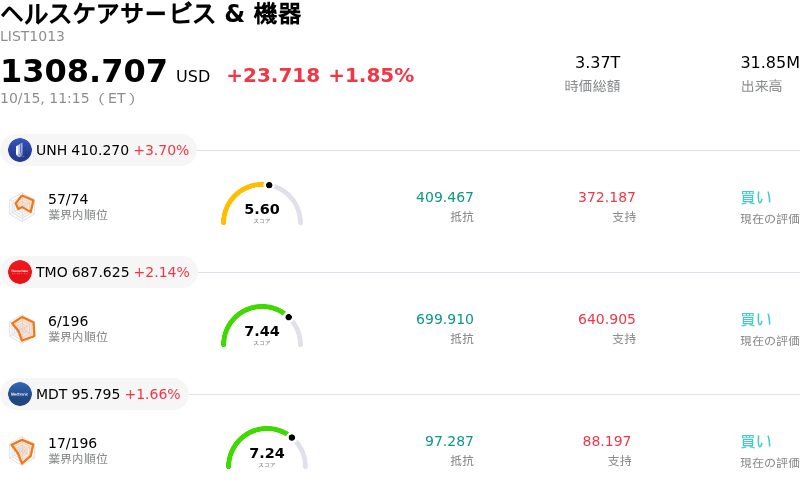
本日のUnitedhealth Group Inc(UNH)の株価上昇の要因は何ですか?
ユナイテッドヘルス・グループの株価は、直近の四半期決算で売上高および純利益がともにウォール街の予想を上回ったことを受け、堅調な上昇を見せました。投資家意欲の主な原動力となったのは、経営陣が通期の調整後利益予想を今年3回目となる上方修正に踏み切ったことです。この予想引き上げにより、同社の遂行力に対するウォール街の信頼が再確認されたほか、中核である医療給付およびヘルスケアサービス部門における業績回復の軌道が着実に進んでいることが浮き彫りとなりました。
株価の力強さを支えた重要なファンダメンタルズ上の要因は、患者の医療ケアに充てられた保険料の割合を示す医療費率の顕著な改善でした。徹底したコスト管理、規律ある保険料設定、保険プランの給付設計に対する戦略的調整が奏功し、医療利用の増大に伴うコスト圧力を効果的に相殺しました。さらに、過年度準備金の好転や、人工知能(AI)および業務自動化への投資に支えられた管理効率の向上も寄与し、ユナイテッドヘルスケアとオプタムの両セグメントで営業利益率が拡大しました。
良好な株価動向は、同社の長期的な利益率回復戦略に対する機関投資家の幅広い信頼感も反映しています。利益率の低いバリューベース・ケア市場や不採算契約から意図的に縮小・撤退することで、ユナイテッドヘルスは単純な会員数の獲得よりも構造的な収益性を優先してきました。マクロ経済のインフレ指標や直近のセクター全般における規制の動向を受け、日中の取引では値動きが荒くなる場面が見られたものの、旺盛な買い需要が短期的な利益確定売りを吸収し、株式ポートフォリオにおける強靭なディフェンシブ銘柄としてのヘルスケア大手の地位を再確認させました。
Unitedhealth Group Inc(UNH)のテクニカル分析
技術的に見ると、Unitedhealth Group Inc (UNH)はMACD(12,26,9)の数値が8.296で、中立のシグナルを示しています。RSIは69.729で中立の状態、Williams%Rは1.335で買われ過ぎの状態を示しています。ご注意ください。
Unitedhealth Group Inc(UNH)のメディア報道
メディア報道に関して、Unitedhealth Group Inc (UNH)はメディア注目度スコア47を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
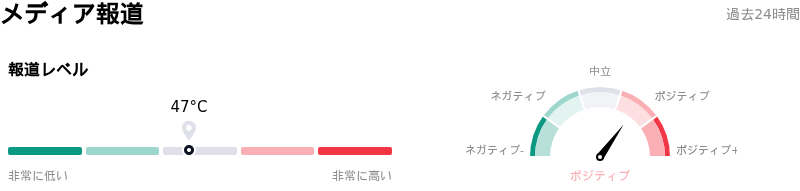
Unitedhealth Group Inc(UNH)のファンダメンタル分析
Unitedhealth Group Inc (UNH)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$447.93Bで、業界内で1位です。純利益は$12.06Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$469.47、最高は$529.00、最低は$313.00です。
Unitedhealth Group Inc(UNH)に関する詳細
企業固有のリスク:
- 売上高の縮小と保険加入者の減少:ユナイテッドヘルスは2026年第3四半期決算発表およびSEC提出書類において、リスク引き受け型保険の加入者数が250万人減少したことに加え、売上高が前年同期比で1,127億ドルに減少したと発表しました。一方、オプタム・ヘルスの売上高は、成果報酬型医療(バリューベース・ケア)市場における患者密度の低下により10%急減し、229億ドルとなりました。
- 準備金取り崩しにより底上げされた利益率の質:公表された第3四半期の医療コスト比率(MCR)は88.4%に改善したものの、この改善のうち約70ベーシスポイント(6億1,000万ドル)は構造的なコスト削減ではなく過年度の準備金の好転によるものであり、11%を超えて推移する実質的な民間向け医療コストの増加トレンドを覆い隠しています。
- メディケイド利益率の低迷長期化:経営陣は第3四半期の決算説明会で、2026年がコア・メディケイド利益率の底の年になると指摘し、-1%を下回るマイナス水準にとどまり完全な利益率回復は2028年まで遅れると予想されることから、短期的な営業利益率が圧迫されると強調しました。
- 第4四半期業績の伸び悩み:2026年通期の調整後EPS(1株当たり利益)の下限を20.50ドルに引き上げたものの、改定された目標は第4四半期に1株当たり約2.20ドルへと前四半期比で大幅に減速することを示唆しており、機関投資家が過去の成長率との厳しい比較を考慮したことで、日中取引での売りを誘発しました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。