


10月14日のSouthern Copper Corp (SCCO) 値動きは4.12%下落:どのようなシグナルを示しているのか?



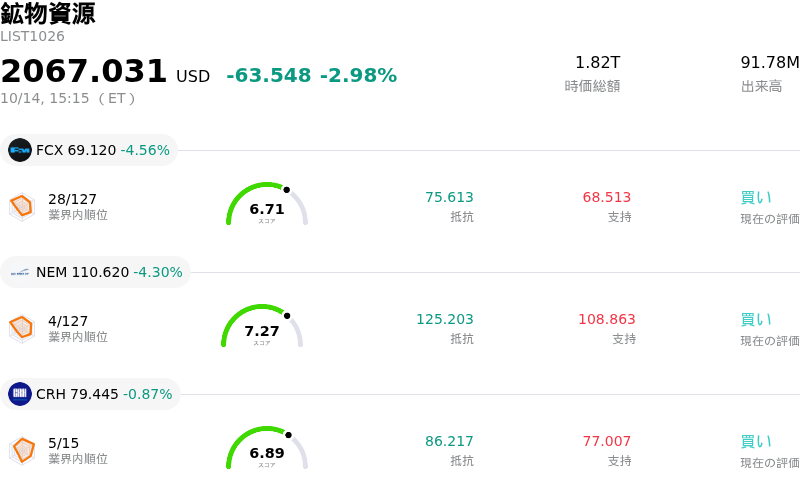
Southern Copper Corp (SCCO) 値動きは4.12%下落しました。鉱物資源セクターは2.98%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Freeport-McMoRan Inc (FCX) 下落 4.56%、Newmont Corporation (NEM) 下落 4.30%、CRH PLC (CRH) 下落 0.87%。
本日のSouthern Copper Corp(SCCO)の株価下落の要因は何ですか?
サザン・コッパー(Southern Copper Corporation)の株価に対する下押し圧力は、主にマクロ経済データや供給面の動向を受けた指標銅価格の反落に起因しています。米国の消費者物価データを受けて米連邦準備制度理事会(FRB)による金融引き締め策の長期化観測が再燃し、米国債利回りが上昇したことで産業用金属の重荷となりました。同時に、エスコンディーダ鉱山でのストライキ回避に向けた暫定労使協定の報道を受けて供給障害への懸念が和らぎ、銅先物から重要なリスクプレミアムが消失したことで、金属・鉱業セクター全体での広範な反落を招きました。
同社の四半期決算発表を前に、企業固有の操業指標も投資家心理に警戒感をもたらしています。サザン・コッパーは良好な販売実現価格の恩恵を受けているものの、トケパラやクアホネといったペルーの主要鉱山における継続的な減産は、鉱石品位や回収率の低下に伴い、実際の生産量を引き続き制約しています。さらに、操業費用の高騰や鉱山インフラ更新に向けた資本的支出は、コストインフレのリスクを管理する機関投資家にとって引き続き懸念材料となっています。
銅採掘関連株の長引く上昇を受けた利益確定売りも、市場心理をさらに冷やし込みました。サザン・コッパーの株価は最近、過去最高値付近で取引されており、バリュエーション倍率が業界の過去平均を大幅に上回ったことで、市場参加者の間で割高感に対する懸念が生じていました。バリュエーションへの警戒感や直近の内部関係者(インサイダー)による売却を受けてウォール街の複数の証券会社が慎重な投資判断を維持する中、機関投資家はポートフォリオのポジションを縮小しました。マクロ経済における金利の不透明感、商品リスクプレミアムの解消、そして利益確定売りが複合的に作用し、日中の株価反落につながりました。
Southern Copper Corp(SCCO)のテクニカル分析
技術的に見ると、Southern Copper Corp (SCCO)はMACD(12,26,9)の数値が-0.236で、中立のシグナルを示しています。RSIは46.989で中立の状態、Williams%Rは80.962で売られ過ぎの状態を示しています。ご注意ください。
Southern Copper Corp(SCCO)のファンダメンタル分析
Southern Copper Corp (SCCO)は鉱物資源業界に属しています。最新の年間売上高は$13.42Bで、業界内で16位です。純利益は$4.33Bで、業界内では6位です。会社概要
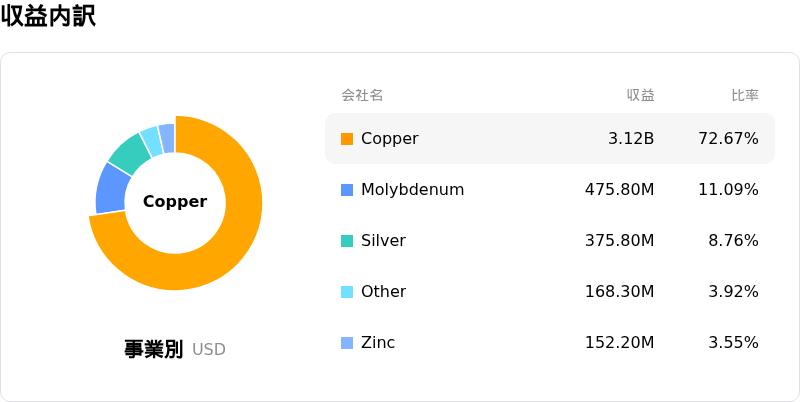
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$174.33、最高は$275.00、最低は$138.05です。
Southern Copper Corp(SCCO)に関する詳細
企業固有のリスク:
- 主要事業における生産縮小:決算発表前に公表された最近の操業更新情報によると、トケパラやクアホネを含むペルーの中核鉱山施設で、鉱石品位と回収率の低下に伴い銅生産量が12%減少するなど生産量が低下しており、実質的な生産量指標を悪化させています。
- 第3四半期決算を控えたマイナスのEarnings ESP:操業コストやキャッシュコストの上昇が利益率を圧迫する懸念が生じる中、Earnings ESPは-4.35%のマイナスを記録しており、定量的業績モデルは近く発表される第3四半期決算での下振れリスクが高まっていることを示しています。
- 深刻なバリュエーション・プレミアムと弱気なコンセンサス:ウォール街のコンセンサスは慎重な「Reduce(保有削減)」の投資判断を維持しており、平均目標株価は156ドル近辺となっています。本質的な適正価値推計に対し、現状で35%を超えるバリュエーション・プレミアムがついていることを考慮すると、同社株は激しい売り圧力に晒されやすい状況にあります。
- コモディティ価格への高い感応度とコストインフレ:同社の売上高は、本質的な生産量低下を補うために高水準の銅スポット価格に大きく依存しており、指標となる金属価格の反落やマクロ経済における関税の逆風に対して業績が極めて脆弱な状態となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。