


10月14日のArista Networks Inc (ANET) 値動きは4.01%下落:主な推進要因が明らかにされました



Arista Networks Inc (ANET) 値動きは4.01%下落しました。テクノロジー機器セクターは2.37%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Apple Inc (AAPL) 上昇 0.73%、NVIDIA Corp (NVDA) 下落 2.70%、Micron Technology Inc (MU) 下落 2.75%。
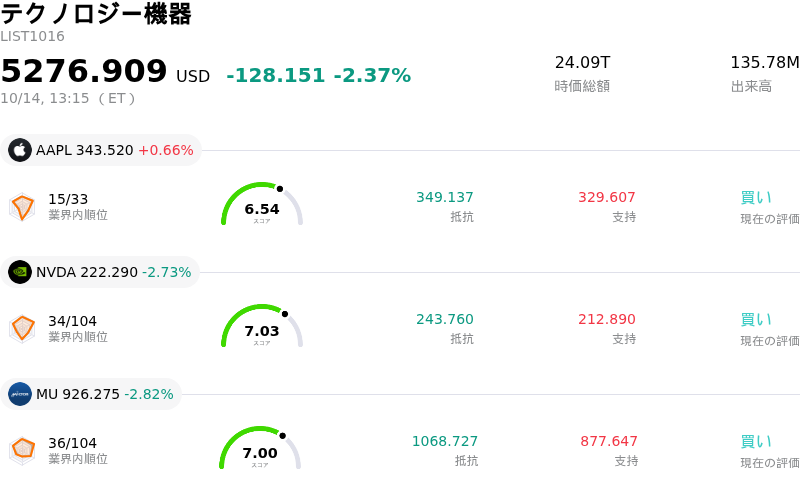
本日のArista Networks Inc(ANET)の株価下落の要因は何ですか?
アリスタ・ネットワークスの株価は、高水準なバリュエーションのもとでの利益確定売りと、直近のインサイダー取引開示を市場が消化する動きが重なり、当日の取引で下落圧力に晒された。米証券取引委員会(SEC)への提出文書「フォーム4」によると、最高経営責任者(CEO)や最高財務責任者(CFO)を含む経営幹部が、事前設定されたルール10b5-1に基づく取引計画に沿って普通株の売却を実施したことが判明した。事前計画に基づくインサイダー売却は標準的な手続きの一環であるものの、株価がここ数週間上昇を続け数年来の高値圏に接近していたことから、市場は慎重な姿勢を見せ、短期トレーダーや機関投資家による利益確定売りを誘発した。
ファンダメンタルズ面では、アリスタ・ネットワークスはスケールアップおよびスケールアウト型の人工知能(AI)ネットワークインフラ分野で企業向け展開を拡大し続けている。同社は最近、高密度なAIクラスタ要件に対応するため、主要パートナー企業と共同開発したオープンなイーサネット・ラック・スケール・ポートフォリオ・アーキテクチャを発表した。しかし、11月初旬に予定されている第3四半期決算発表に市場の注目が集まる中、投資家は高い株価評価倍率が短期的に支持され続けるか慎重に見極めている。また、マクロ経済政策の見通しを受けた全般的なリスク削減の動きから、テクノロジーハードウェアやAI関連インフラ銘柄全体に調整が広がったことも、当日の軟調さに拍車をかけた。
今後の見通しとして、機関投資家の関心は引き続きクラウド事業者の設備投資動向や、企業向けデータセンターにおける高速イーサネット・ファブリックへの移行動向に集中している。市場がAIデータセンター向けネットワークにおける堅調な構造的成長機会と、割高なバリュエーション指標および決算前のポジション調整との間で均衡を模索する中で、短期的なボラティリティが続く可能性がある。
Arista Networks Inc(ANET)のテクニカル分析
技術的に見ると、Arista Networks Inc (ANET)はMACD(12,26,9)の数値が-2.508で、中立のシグナルを示しています。RSIは43.161で中立の状態、Williams%Rは96.514で売られ過ぎの状態を示しています。ご注意ください。
Arista Networks Inc(ANET)のファンダメンタル分析
Arista Networks Inc (ANET)はテクノロジー機器業界に属しています。最新の年間売上高は$9.01Bで、業界内で5位です。純利益は$3.51Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$240.45、最高は$289.00、最低は$140.00です。
Arista Networks Inc(ANET)に関する詳細
個別企業リスク:
- 高水準なバリュエーション・プレミアム:実績PERで約64倍〜68倍と、適正株価のベースラインモデルに対して大幅なプレミアムをつけて取引されているアリスタは、ハイテク株セクターの下落局面において日中の利益確定売りやマルチプル縮小の影響を極めて受けやすい状況にあります。
- 役員およびインサイダーによる大量売却:CEOのジェイシュリー・ウラル氏や共同創業者のアンドレアス・ベクトルフシャイム氏によるRule 10b5-1計画に基づく大量売却を含め、過去90日間の累積で6億7,000万ドルを超えるインサイダー売りが最近の開示情報で判明しており、継続的な供給圧迫(サプライ・オーバーハング)と投資家心理への重荷となっています。
- AIファブリック競争の激化:エヌビディアが確立されたInfiniBandの足場に加え、イーサネット・スイッチング・アーキテクチャ(Spectrum-X)への注力を拡大させていることは、AIクラスタ・インターコネクト分野におけるアリスタの足場に対する直接的な脅威となっており、市場シェア侵食のリスクを高めています。
- 営業利益率圧迫への脆弱性:利益率の低いエンタープライズ向けハードウェアの拡張や複雑なAIラック規模の導入に伴って収益構成が偏る中、アリスタのNon-GAAP営業利益率(約48%〜50%)に対するリスクが高まっていることがウォール街のアナリストによる投資判断引き下げにより浮き彫りとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。