


10月14日のSanDisk Corporation (SNDK) 値動きは4.22%下落:主な推進要因が明らかにされました



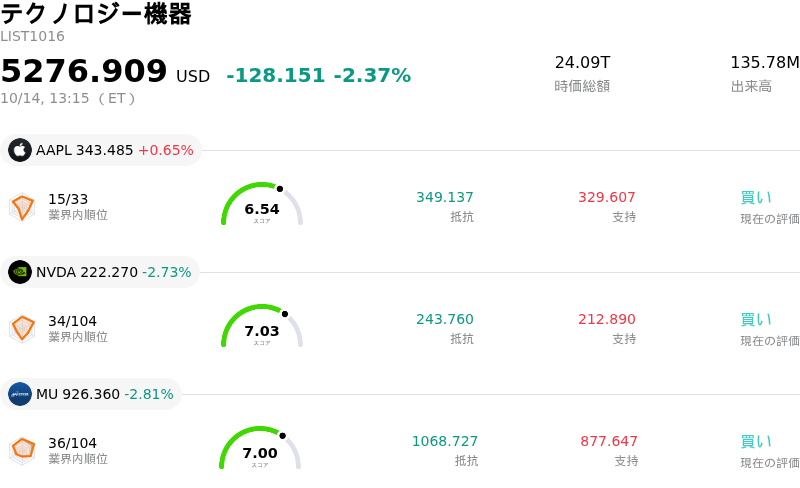
SanDisk Corporation (SNDK) 値動きは4.22%下落しました。テクノロジー機器セクターは2.37%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Apple Inc (AAPL) 上昇 0.73%、NVIDIA Corp (NVDA) 下落 2.70%、Micron Technology Inc (MU) 下落 2.75%。
本日のSanDisk Corporation(SNDK)の株価下落の要因は何ですか?
メモリ半導体メーカーがセクター全体で下落を広げるなか、サンディスクの株価は顕著な下押し圧力に直面しました。メモリ関連株の投資家心理を冷え込ませた主な要因は、中国勢との競争激化に対する懸念の高まりです。長鑫存儲(CXMT)が次世代メモリ構造の開発を進め、人工知能(AI)データセンター向けハードウェア分野への参入を目指しているとの報道を受け、将来的な供給過剰や価格下落圧力への警戒感が市場で広まりました。サンディスクの事業はDRAMではなくNAND型フラッシュストレージが中心ですが、半導体株指数やメモリ特化型ファンド全体に波及した系統的な売りが同社株を引き下げ、業界他社とともに連安となりました。
株価のさらなる軟調さは、足元のスポット市場指標でNANDウェハ価格の緩やかな下落が示され、サイクル初期に達成された高い利益率の持続性にトレーダーが疑問を抱いたことに起因しています。このミクロレベルのデータは、レバレッジに大きく依存した人工知能(AI)インフラ支出に対する市場全体の不安感と重なり、機関投資家ファンドが半導体保有銘柄のエクスポージャーを縮小する動きにつながりました。さらに、同社は今月後半に四半期決算発表を控えており、それ以前の大幅な株価上昇を受けた利益確定売りや、決算前のポジション調整が日中のボラティリティを高める要因となりました。
短期的には押し目を形成しているものの、機関投資家のコンセンサスはサンディスクの事業環境に対しておおむね前向きな見方を維持しています。ウォール街のリサーチ部門は、DRAM技術の進展に関する市場の懸念は、エンタープライズ向けNAND分野に特化するサンディスクにはほとんど当てはまらないと指摘しています。データセンターにおける大容量SSD(ソリッド・ステート・ドライブ)の需要は引き続き供給を上回っており、製品の割り当て出荷が続いています。堅調なフリーキャッシュフローの創出、大規模な自社株買いプログラム、さらにはS&Pグローバルによる直近の信用格付け引き上げにも支えられており、今回の株価下落は個別のファンダメンタルズ悪化ではなく、投資家心理に起因するセクターローテーションを反映したものとみられます。
SanDisk Corporation(SNDK)のテクニカル分析
技術的に見ると、SanDisk Corporation (SNDK)はMACD(12,26,9)の数値が-82.019で、中立のシグナルを示しています。RSIは35.148で中立の状態、Williams%Rは95.229で売られ過ぎの状態を示しています。ご注意ください。
SanDisk Corporation(SNDK)のメディア報道
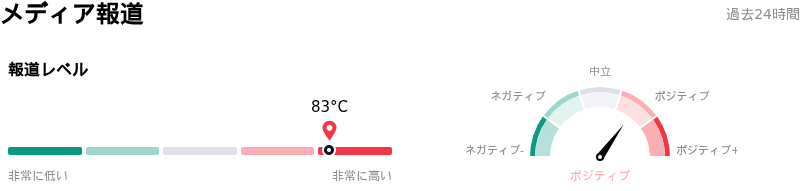
メディア報道に関して、SanDisk Corporation (SNDK)はメディア注目度スコア83を示しており、メディア注目度は非常に高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
SanDisk Corporation(SNDK)のファンダメンタル分析
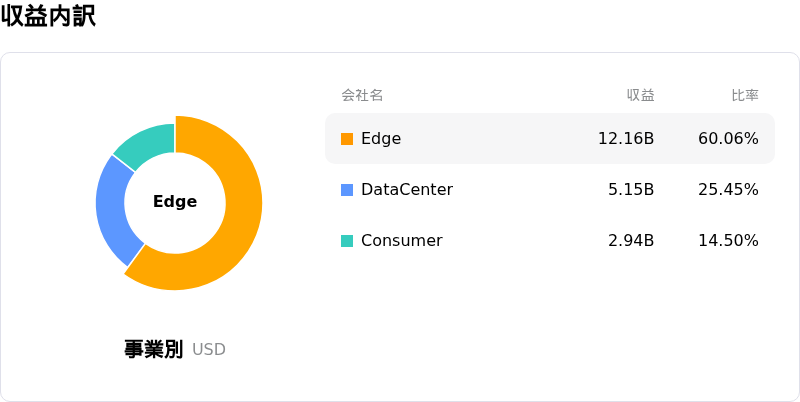
SanDisk Corporation (SNDK)はテクノロジー機器業界に属しています。最新の年間売上高は$20.25Bで、業界内で8位です。純利益は$11.43Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$2143.78、最高は$3000.00、最低は$1020.00です。
SanDisk Corporation(SNDK)に関する詳細
企業固有のリスク:
- CXMTからの供給競争の台頭:中国の競合企業である長鑫存儲技術(CXMT)やその他の新規参入組による積極的な生産能力増強に伴い投資家心理が悪化し、メモリ関連株全般で数日間にわたる売却が広がりました。これにより、NAND型フラッシュメモリの長期的な価格決定力に対する懸念が高まっています。
- 景気循環のピークと利益率の持続可能性に関する懸念:アナリストらは、サンディスクの過去最高の利益率は現在の供給ボトルネックの解消後には維持困難になる可能性があると警告しています。また、景気循環に伴う供給が正常化するにつれ、見込まれるAI需要だけでは2028年まで現在の収益性を維持できない恐れがあると指摘しています。
- 需要の二極化とコンシューマー部門の低迷:同社は、売上高が前期比32%減となったコンシューマー向けストレージの深刻な低迷に伴う集中リスクに直面しており、企業向けAIデータセンター用SSD需要が予想外に減速した場合、売上高が打撃を受けやすい構造となっています。
- インサイダーによる多額の売却と高ベータに伴うボラティリティ:株価の急騰を受け、企業のインサイダーは過去90日間に1億2100万ドルを超える株式を売却しました。ハイテクセクター全般が軟調となる中、同銘柄のベータ値は5.23と高水準にあるため、日中の大幅な反落が増幅されやすくなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。