


10月13日のAST SpaceMobile Inc (ASTS) 値動きは7.81%下落:どのようなシグナルを示しているのか?



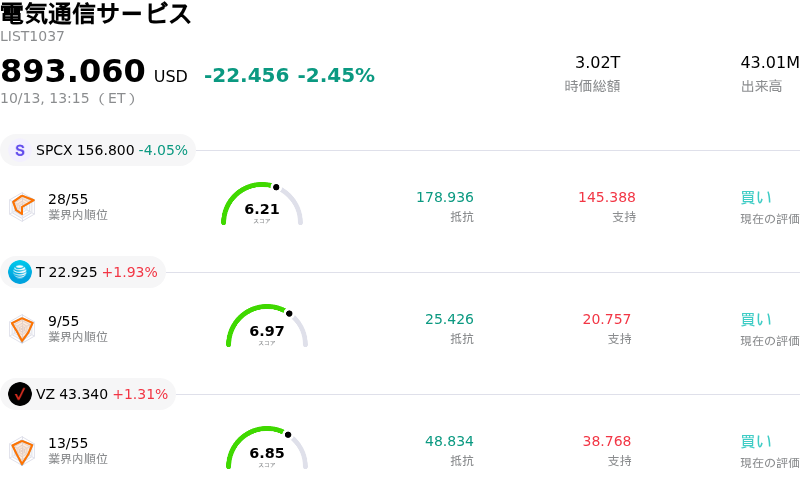
AST SpaceMobile Inc (ASTS) 値動きは7.81%下落しました。電気通信サービスセクターは2.45%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:SpaceX (SPCX) 下落 4.05%、AT&T Inc (T) 上昇 1.98%、Verizon Communications Inc (VZ) 上昇 1.40%。
本日のAST SpaceMobile Inc(ASTS)の株価下落の要因は何ですか?
AST SpaceMobileは、ウォール街による投資判断の引き下げを受け、人工衛星の展開時期や商用化の遅れに対する投資家の懸念が高まったことで、著しい下押し圧力に晒されました。パイパー・サンドラーは、同社が近く予定している人工衛星の打ち上げ計画を達成できるかに対する確信が薄れたことを理由に、同銘柄の投資判断を「オーバーウェイト」から「ニュートラル」に引き下げ、目標株価を大幅に引き下げました。アナリストらは2026年および2027年までに軌道上で稼働する宇宙機数の予測を下方修正し、これにより実質的に本格的な商用収益の発生時期が先送りされ、中期的な純損失の予想拡大につながりました。
事業計画の実行に関する不確実性をさらに深めているのが、携帯電話向け直接通信(ダイレクト・ツー・セルラー)分野におけるSpaceXとの競争激化です。SpaceXが最近当局の承認を取得し、積極的な周波数帯域の拡大を進めていることが、市場全体で懸念を引き起こしています。打ち上げプロバイダーとしてのSpaceXの圧倒的な地位が、独立系衛星オペレーターの打ち上げ機会を制限すると同時に、宇宙ベースの移動体通信に対する価格圧迫をもたらすのではないかと、投資家は警戒感を強めています。AST SpaceMobileは大手携帯通信事業者との戦略的提携を維持し、今後の打ち上げに向けたハードウェアの納入を続けているものの、打ち上げのボトルネック長期化や競合との摩擦の見通しが投資家心理の強い重荷となりました。
より広範な財務面および訴訟に関する逆風も、売り優勢の取引活動につながりました。過去の流動性開示、負債水準、株式希薄化リスクに関連する株主集団訴訟についての注意喚起が改めて意識され、市場の警戒感を高めました。一部の機関投資家アナリストなどは、通信事業者と提携する同社の独立したモデルを長期的な構造上の強みと見なしているものの、短期的には展開リスク、資本集約度、衛星ブロードバンド環境の急速な変化によって市場動向が抑制された状態が続いています。
AST SpaceMobile Inc(ASTS)のテクニカル分析
技術的に見ると、AST SpaceMobile Inc (ASTS)はMACD(12,26,9)の数値が-2.154で、売りのシグナルを示しています。RSIは32.374で中立の状態、Williams%Rは93.757で売られ過ぎの状態を示しています。ご注意ください。
AST SpaceMobile Inc(ASTS)のファンダメンタル分析
AST SpaceMobile Inc (ASTS)は電気通信サービス業界に属しています。最新の年間売上高は$70.92Mで、業界内で61位です。純利益は$-341.94Mで、業界内では53位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$81.63、最高は$115.00、最低は$42.50です。
AST SpaceMobile Inc(ASTS)に関する詳細
個別企業固有のリスク:
- ウォール街による格下げと売上高予想の大幅下方修正:パイパー・サンドラーは、ASTスペースモバイルの短期的な事業推進力に対する確信度の低下を理由に、同社の投資判断を「オーバーウエート」から「ニュートラル」に引き下げ、目標株価を98ドルから54ドルへ引き下げました。アナリストは2027年の売上高予測を、コンセンサス予想の約6億9,000万ドルを大きく下回る3億9,780万ドルへと大幅に削減し、黒字化までの期間長期化と機関投資家の予想における下方修正の動きを示唆しています。
- 競合による脅威とスペースXへの打ち上げ依存:スペースXが最近行った80億ドル規模の全米低周波数帯スペクトラム・ポートフォリオの買収は、ASTスペースモバイルのダイレクト・ツー・デバイス(端末直接通信)市場でのポジショニングを直接脅かしています。ASTスペースモバイルは「ブルーバード」コンステレーションの展開を外部ロケットプロバイダーであるスペースXに依存しているため、スペースXの積極的な拡大は、通信キャリアパートナーとの商業的競合を生み出すと同時に、打ち上げ枠におけるボトルネックとなる可能性があります。
- コンステレーション展開の遅延と商用化の先送り:人工衛星の展開に対する見通しの引き下げにより、2026年末時点での軌道上のコンステレーション予測は、従来の目標である45基からわずか18基に減少しました。こうした展開のボトルネックにより、全米での本格的な商用携帯ブロードバンドサービスの開始予測は2027年後半へと先送りされ、ホールセール売上高の発生が遅れることになります。
- 証券訴訟懸念と高い資本集約度:ASTスペースモバイルは、流動性の十分性および競合に対する耐久性に関して不実記載があったと主張する証券集団訴訟を継続して抱えています。営業キャッシュフローがマイナスの中で人工衛星の1基あたりコストが2,100万ドルから2,300万ドルに達していることから、同社はネットワーク構築完了に向けた資金調達に伴う株主価値の希薄化リスクに持続的に直面しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。