


10月13日のVertex Pharmaceuticals Inc (VRTX) 値動きは3.13%下落:完全な分析



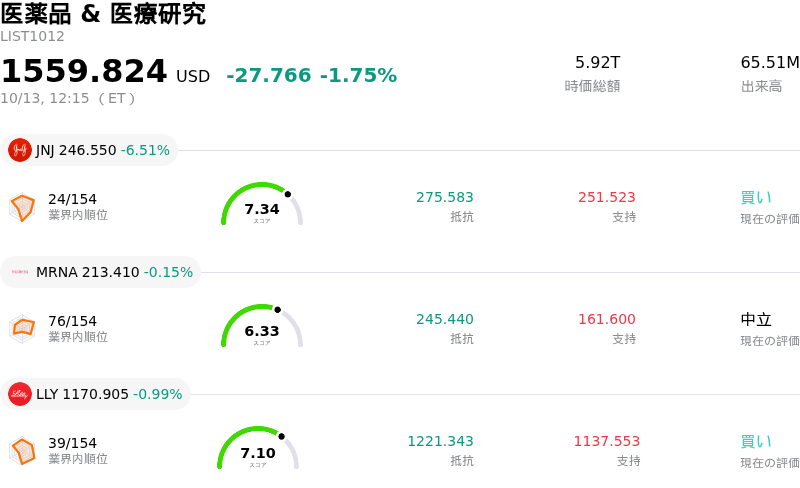
Vertex Pharmaceuticals Inc (VRTX) 値動きは3.13%下落しました。医薬品 & 医療研究セクターは1.75%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Johnson & Johnson (JNJ) 下落 6.51%、Moderna Inc (MRNA) 下落 0.15%、Eli Lilly and Co (LLY) 下落 0.99%。
本日のVertex Pharmaceuticals Inc(VRTX)の株価下落の要因は何ですか?
バーテックス・ファーマシューティカルズの株価は、バイオテクノロジーセクター全般の軟調な地合いや短期的なテクニカル面での売り圧力を主な要因として、下押し圧力にさらされました。同社の第3四半期決算発表を前に投資家がポジション調整を進める中、四半期コンセンサス予想のわずかな下方修正やセルサイド・アナリストによる最近の目標株価調整が、短期的な投資家心理の重荷となっています。また、機関投資家向けリサーチで、患者の治療法が次世代併用療法へとシフトするに伴い既存の嚢胞性線維症治療薬の売上高が前四半期比で一時的に鈍化するとの見通しが示されたことも、一時的な利益確定売りを誘発しました。
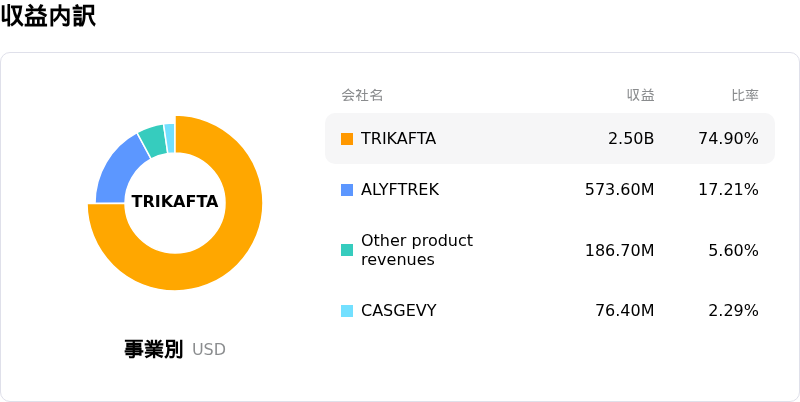
日中の反落にもかかわらず、バーテックスのファンダメンタルズの根幹は、嚢胞性線維症における市場でのリーダーシップとパイプラインの多角化の加速によって引き続き強力に支えられています。事業面の主な原動力には、小児患者群で機能回復を示す有望な臨床試験結果を最近発表した「Alyftrek」の上市および臨床開発の進展が含まれます。さらに、希少血液疾患向けの「Casgevy」や非オピオイド系急性疼痛管理用の「Journavx」など、非嚢胞性線維症資産における商業化の進展も、長期的な収益基盤を拡大し続けています。
今後について、投資家の注目は第3四半期の業績進捗、新規療法の商業的普及、ならびに腎疾患および糖尿病プログラムにおける臨床開発のアップデートに引き続き注がれます。足元でのテクニカルな調整や高バリュエーションによるプレミアムが日中のボラティリティを招く可能性はあるものの、同社の健全なバランスシート、高利益率なキャッシュフロー創出力、そして豊富なパイプラインは、機関投資家のポートフォリオにとって持続可能な成長プロファイルを提供しています。
Vertex Pharmaceuticals Inc(VRTX)のテクニカル分析
技術的に見ると、Vertex Pharmaceuticals Inc (VRTX)はMACD(12,26,9)の数値が-3.572で、売りのシグナルを示しています。RSIは34.278で中立の状態、Williams%Rは99.640で売られ過ぎの状態を示しています。ご注意ください。
Vertex Pharmaceuticals Inc(VRTX)のファンダメンタル分析
Vertex Pharmaceuticals Inc (VRTX)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$12.00Bで、業界内で21位です。純利益は$3.95Bで、業界内では16位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$571.75、最高は$667.00、最低は$350.00です。
Vertex Pharmaceuticals Inc(VRTX)に関する詳細
企業固有のリスク:
- 売上高の集中とパイプラインの失敗:同社は中核である嚢胞性線維症フランチャイズへの依存度が高く、1型糖尿病向け細胞療法プログラム「VX-264」の中止などのパイプラインの停滞や、ゲノム編集治療薬を巡る継続的な特許紛争を受け、投資家は収益の変動リスクに晒されています。
- EPS予想の下方修正と商業化費用:事業支出の加速に伴い、アナリストによる第3四半期のコンセンサス利益予想は過去1ヶ月で約4.5%下方修正されました。非オピオイド系鎮痛薬「Journavx」のローンチ費用に伴い、2026年の研究開発(R&D)費と販売管理(SG&A)費の合計は63億ドルから64億5,000万ドルの間に達すると予測されています。
- 買収後の統合と利益率の圧迫:クリネティクス・ファーマシューティカルズ(Crinetics Pharmaceuticals)やアルパイン・イミューン・サイエンシズ(Alpine Immune Sciences)を含む主要な買収に向けた最近の数十億ドル規模の資本支出は、短期的な実行リスク、統合時の摩擦、および営業利益率への下押し圧力となっています。
- マクロ経済の逆風に対するバリュエーション倍率の脆弱性:バイオ医薬品セクターの平均である約22倍に対し、予想株価収益率(PER)約27〜29倍で取引されている同社株は、米国債利回りの上昇を受けて機関投資家が高バリュエーションの成長銘柄で利益確定売りを進める際、日中の売り圧力が拡大しやすい傾向にあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。